银行业金融机构加大保障性租赁住房支持力度
近日,中国人民银行、银保监会发布《关于保障性租赁住房有关贷款不纳入房地产贷款集中度管理的通知》(以下简称《通知》),提出“银行业金融机构向持有保障性租赁住房项目认定书的保障性租赁住房项目发放的有关贷款不纳入房地产贷款集中度管理”,并要求银行业金融机构加大对保障性租赁住房的支持力度。
保障性租赁住房贷款
被正式“定义”
央行和银保监会在2020年末出台房地产贷款集中度管理制度时,便为住房租赁金融业务留出了“绿色通道”,在配套的答记者问部分明确住房租赁有关贷款暂不纳入房地产贷款占比计算,并提出后续研究制定住房租赁金融业务有关意见和建立相应统计制度。此次《通知》将其中的保障性租赁住房有关贷款定义为“持有保障性租赁住房项目认定书”的项目有关贷款,正式松绑了相关监管约束。该政策与国家“十四五”规划提出的“扩大保障性租赁住房供给”相承接,也与2021年底中央经济工作会议同时强调发展长租房和保障性住房两个抓手相贯通,体现了房地产金融政策连续性、一致性、稳定性,保障性租赁住房发展再获助力。
《通知》向银行业金融机构传递出了积极信号,将引导鼓励银行加大对保障性租赁住房的支持,有利于促进住房租赁金融朝规模化、专业化方向发展,推动完善住房保障体系和建立租购并举的住房制度。近期货币政策向松调整,宽信用开始发力稳增长,金融服务实体经济重点领域和薄弱环节的效果有望逐渐显现,后续支持保障性及其他租赁住房相关的金融政策依然可期。
银行支持保障性租赁住房的
空间增大
从规划目标来看,今年保障性租赁住房发展进入加速期。按住建部公布的数据,“十四五”期间40个重点城市初步计划新增保障性租赁住房650万套,预计可解决1300万人的住房困难。2021年,40个城市新筹集保障性租赁住房94.2万套,进度占比14.5%,尚处于起步阶段,这也意味着后续几年建设筹集速度将加快。
同时,从各地公布的计划来看,一线和二线城市为保障性租赁住房建设筹集的主力。如上海、北京今年的计划任务量分别是17.3万套、15万套,符合保障性租赁住房以新市民、青年人等为主要目标群体的定位。2022年,40个重点城市计划建设筹集保障性租赁住房190万套,占比全国计划总规模近八成,任务量将较去年翻番。
保障性租赁住房建设筹集提速,也意味着需要银行业金融机构提供更多的资金支持。可以从两条路径粗略估算今年保障性租赁住房项目的资金增量空间:
一条路径可从保障性租赁住房全年的任务量出发。2022年,全国建设筹集保障性租赁住房的目标约为240万套。根据2021年国务院办公厅发布的《关于加快发展保障性租赁住房的意见》,保障性租赁住房以建筑面积不超过70平方米的小户型为主。假定2022年建设筹集目标中约一半为新建项目,套均面积取均值50平方米,单位建安成本按3000元/平方米,粗略估算今年保障性租赁住房新增资金需求中值约为1800亿元。
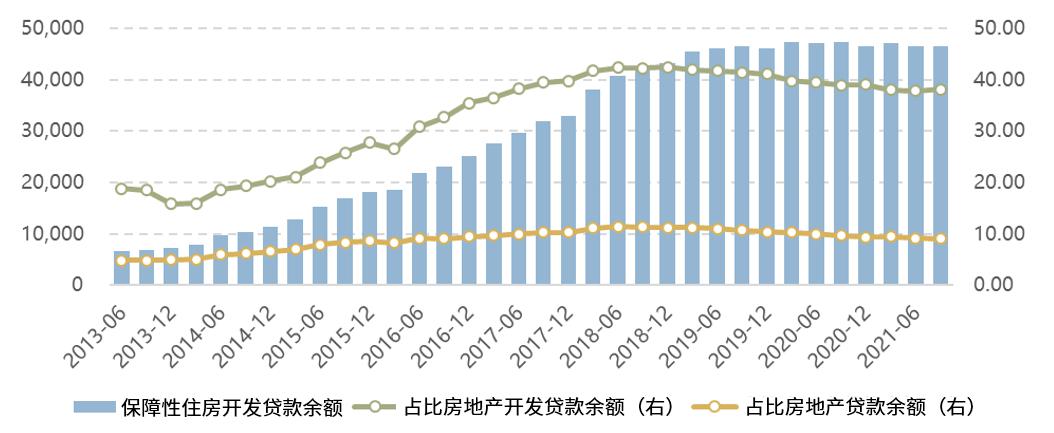
另一条路径则可从保障性住房开发贷款出发。结合近年来占比变化情况(见下图),预计今年保障性住房开发贷款占房地产开发贷款的比例有望从38%左右向接近40%回升,占房地产贷款的比例预计将在9%以上。若按照房地产开发贷款、房地产贷款分别小幅恢复增长至5%、8%来测算,预计2022年末保障性住房开发贷款余额约5万亿元,即全年新增贷款需求约3000-4000亿元,高于过去几年规模。按此估算,其中的保障性租赁住房开发贷款需求也很可能高于往年。
图:保障性住房开发贷款余额及其占比(亿元,%)
数据来源:中国人民银行
银行支持保障性租赁住房发展的
三个方向
银行支持保障性租赁住房是金融服务实体经济的重要体现,保障性租赁住房相关贷款也能成为银行房地产贷款业务的增量发力点。银行业金融机构应顺应政策导向,综合把握房地产金融审慎管理要求和保障性租赁住房发展红利,加大力度、加快创新促进保障性租赁住房相关金融业务稳健发展,具体来看可从以下三个方向着手:
用好政策红利,加大对保障性租赁住房建设筹集的信贷支持力度。当前优质国有房企、城投企业仍是保障性租赁住房建设筹集的“主力军”,也是银行发展保障性租赁住房业务的主要服务对象。对于资源整合优势突出、以重资产自持方式经营项目的优质开发企业,银行可采取市场化方式提供长期贷款;并可积极提供并购贷款,满足企业通过收并购获取保障性租赁住房土地资源的需要,同时也能解决被并购方的资金链困境,避免房地产领域信用风险集聚。对于营运能力强、以轻资产非自有方式经营项目的优质运营企业,银行也可整体评判项目带来的综合收益,根据商业可持续原则进行贷款决策。在信贷支持保障性租赁住房的过程中,银行需强化项目风险监测与管理,注重提升数据统计质量。
找准目标定位,聚焦重点客群和重点地区的保障性租赁住房金融需求。银行应围绕保障性租赁住房的定位,将重点客群聚焦于符合条件的新市民、青年人等群体,针对其收入特征、消费习惯、风险偏好,延伸提供与起步期教育、医疗、社区服务等需求相匹配的金融支持。同时,考虑到这类客群的地理分布特征,将金融服务保障性租赁住房的重点地区聚焦于人口流入旺盛、居住需求更大的一线和二线城市。银行应积极对接政府部门相关的政务和服务平台,围绕保障性租赁住房产业链上的开发企业、建筑企业、运营企业、装修企业、物业服务企业等以及承租个人的资金需求,集中资源进行精细化对接服务。
加快模式创新,积极参与保障性租赁住房REITs项目。保障性租赁住房项目于2021年7月被纳入基础设施领域REITs试点范围中,银行除了提供信贷、债券等传统金融支持外,还可创新运用REITs模式打通服务保障性租赁住房的权益性通道,形成“股、债、贷”综合化支持方式,帮助企业进行存量项目盘活和增量项目扩容。银行及其子公司可根据自身风险收益特征和综合化程度,以合适角色参与保障性租赁住房REITs项目:一是可作为机构投资者通过自营或理财资金认购保障性租赁住房REITs份额,或作为发起人积极主导推进保障性租赁住房REITs项目;二是可凭借丰富的客户资源,作为财务顾问介绍撮合有保障性租赁住房REITs产品发行需求的潜在企业和证券机构,或作为承销商负责银行间债券市场REITs产品的结构设计、尽职调查、报送审批、发行承销等;三是可在保障性租赁住房REITs获批初期募集资金到位前,为项目发起人提供过桥融资,打造全流程服务闭环,对于其中金额较大的还可牵头或参与银团贷款;四是可作为托管人、监管人、担保人等传统角色,为保障性租赁住房REITs项目提供相应的金融配套服务。