2022年1月亚洲(中国)长租公寓发展报告
全球公寓市场发展动态
1月,通常是城市住宅租金增长 "不温不火 "的月份,但部分国家在2022年的开端却实现了突破性的增长。据Yardi Matrix的数据显示,美国的平均租金增长了8美元,达到了历史最高的1604美元,较去年同比增长达到了13.9%。在排名前31位的城市中,有6个城市的住宅租金同比增长了20%以上。而近日举办的一场美国长租公寓峰会上公布的数据也显示,当下全美长租公寓市场处在近15年来的最好水平,现有租户的租金预计每年增长3%-11%,新租约占13%,预计2022年全美长租公寓市场总租金将增长7%。
此外,根据英国皇家特许测量师学会(RICS)的调查,英国市场上有74%的受访者表示1月份房价出现上涨,高于去年12月的70%,为7个月以来的最高水平,受此影响,长租公寓租金价格也同比上涨10%以上。
亚太(中国)公寓市场
发展动态
亚太地区租赁市场1月整体呈小幅增长态势,其中新加坡的主要两种住宅类别—政府组屋和私人公寓的租金均分别环比攀升了1.6%和1.2%,其中私人公寓相较去年同比增长了同比增长了11.2%。但因疫情爆发的关系,中国香港的租赁市场仍旧处于接连跌幅的状态,根据香港中原城市租金指数CRI的数据显示,该月创7个月新低,按月跌1.37%,跌幅12个月以来最大,兼连3个月共跌2.41%。
中国内地,根据全国房价行情网的数据,全国住宅挂牌出租供给量下降33.2%,普通公寓挂牌出租供给量下降30.75%,酒店式公寓挂牌出租供给量下降32.78%。
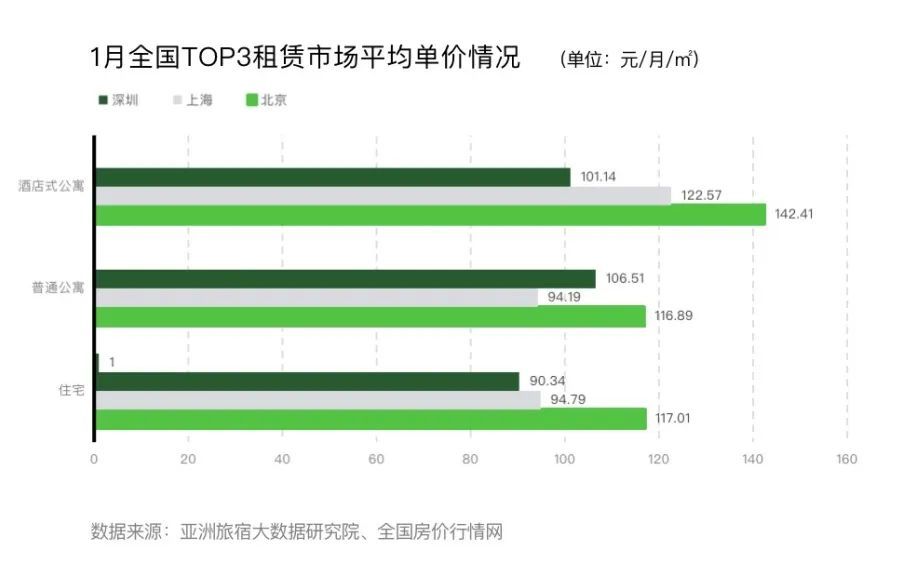
从城市住宅排行看,北京租金达117.01元/月/平方米,是唯一租金平均单价突破100元/月/平方米的城市。从城市普通公寓排行来看,北京和深圳是唯二租金平均单价突破100元/月/平方米的城市。北京租金达116.89元/月/平方米,深圳租金达106.51元/月/平方米。从酒店式公寓排行看,北京、上海、深圳的租金平均单价突破100元/月/平方米,北京最高,为142.41元/月/平方米,上海和深圳分别为122.57元/月/平方米和101.14元/月/平方米。由于月内租赁市场处于淡季时间段,加上各地仍有短期疫情反复,多地租赁需求下降,春节后租金将呈现回温趋势。
“十四五“保障性租房
多城政策解读
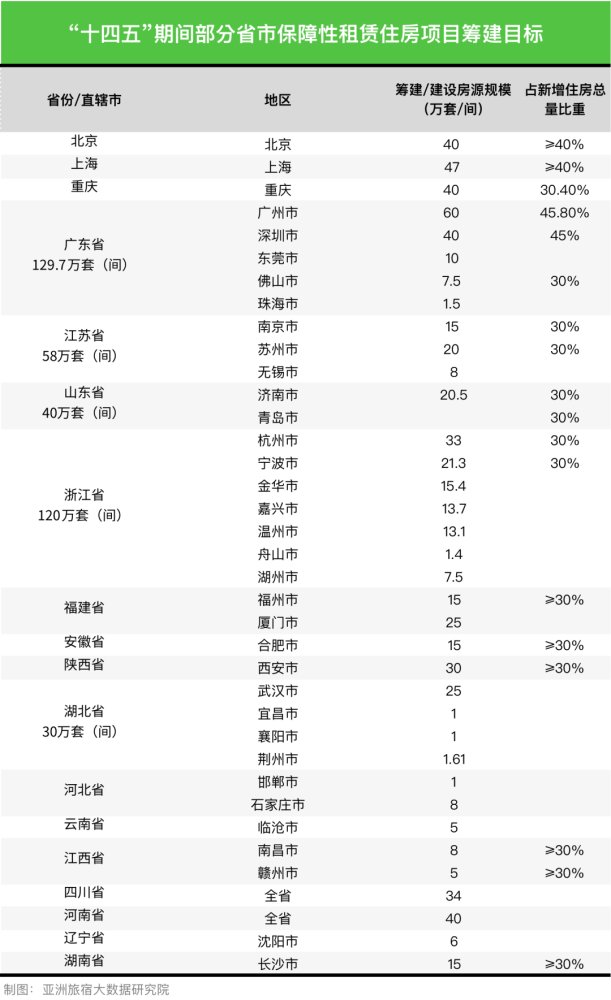
住房和城乡建设部最新数据显示,截至目前,全国已有近30个省区市出台了加快发展保障性租赁住房的实施意见,40个重点城市提出了“十四五”保障性租赁住房的发展目标。1月份,各地相继出炉了十四五期间的保障性租赁住房配套政策和建设计划,如长沙计划筹建15万套,四川计划筹建34万套,上海计划筹建25万套,青岛计划筹建4.5万套,南京计划筹建15万套等等。
此外,除了住建部重点监测40个重点监测城市之外,一些省份会根据各自的情况确定需要重点发展保障性租赁住房的地区。以120万套房源位于省级目标第二的浙江为例,确定了人口净流入的大城市、设区市市区、“四大都市区”核心区内的城市以及工业大市、大县为重点发展保障性租赁住房的城市,涉及11个设区市市区和26个县(市),共37个区域。
在全国各地重点发力筹建的情况下,呈现出三大特性。一是在保障性租赁住房占城市新增住房总量层面,在四大一线城市中,保障性租赁住房均超过全市住房建设筹建总量的40%,可见筹建力度之大。其中,广州以45.8%的占比和60万套(间)的筹建指标位居四大一线城市中的首位。二是在重点保障对象和申请条件层面,保障性租赁住房受益群体更广。部分城市明确了保障性租赁房源的优先保障对象。以深圳为例,重点供应对象不再仅仅是人才,而是以新市民、年轻人等住房困难群体为主的大众群体。三是在产品标准和租金管控层面,中央和地方政府的提前规划涵盖建筑面积不超过70平米的小户型,并对租金、租期进行管控。
长租公寓投资交易
迎来新增长点
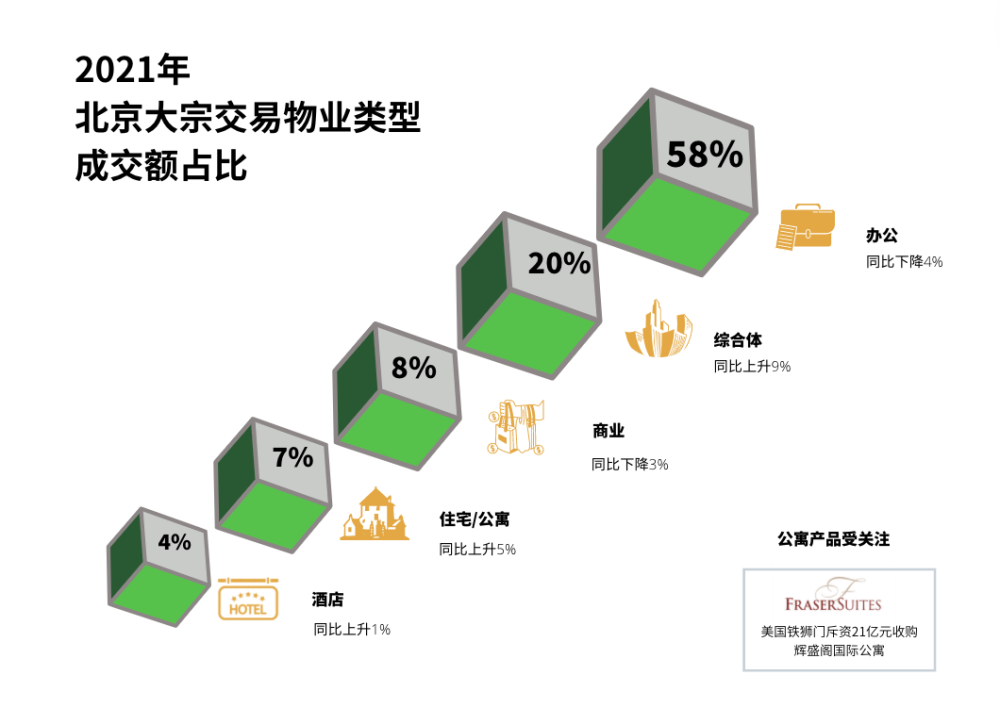
据第一太平戴维斯数据显示,2021年中国大宗投资市场完成交易总额达人民币3,645亿元,同比上升28%。从全年各业态总成交占比来看,除了办公物业和商业综合体依然是目前市场最为关注的两个交易标的以外,公寓和住宅产品也在逐渐受到投资者的追捧。戴德梁行对北京大宗交易市场的监测发现,公寓的成交占比从2020年的2%上升至7%。国际地产PE巨头铁狮门以约21亿元完成收购北京辉盛阁国际公寓,建筑面积为37923平方米。另外,同在朝外商圈的新城国际公寓通过股权交易形式被万通地产转让。进入2022年,在北京、上海、深圳三大主要大宗交易城市,长租公寓投资交易机会也将会迎来新的增长点。
搜索关键词
#ABN指数分析#
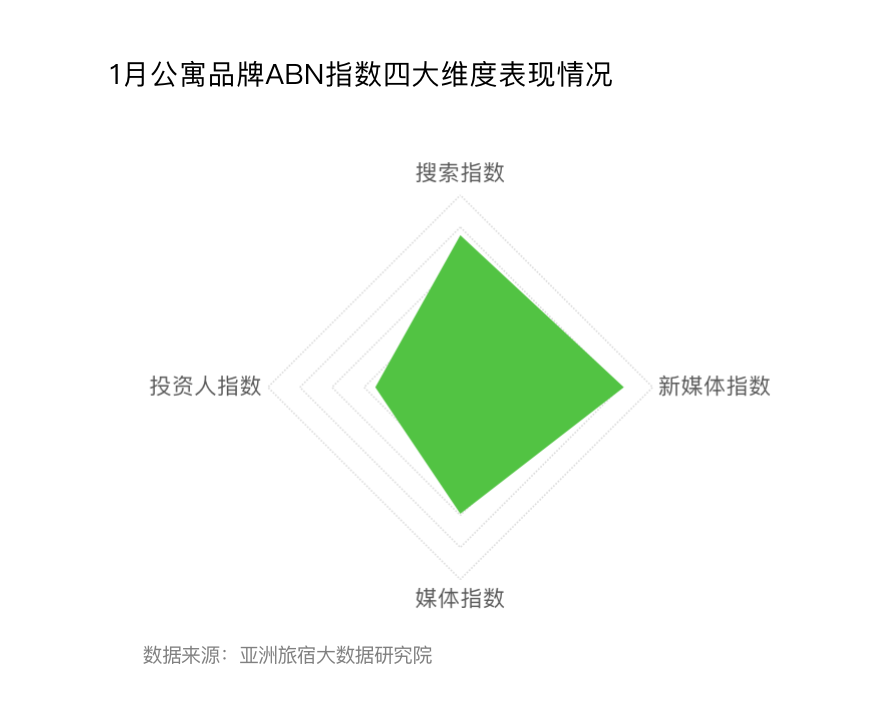
综述:2022年1月,公寓市场的搜索指数和新媒体指数同处于高位,监测均分达到55.08、102.71。
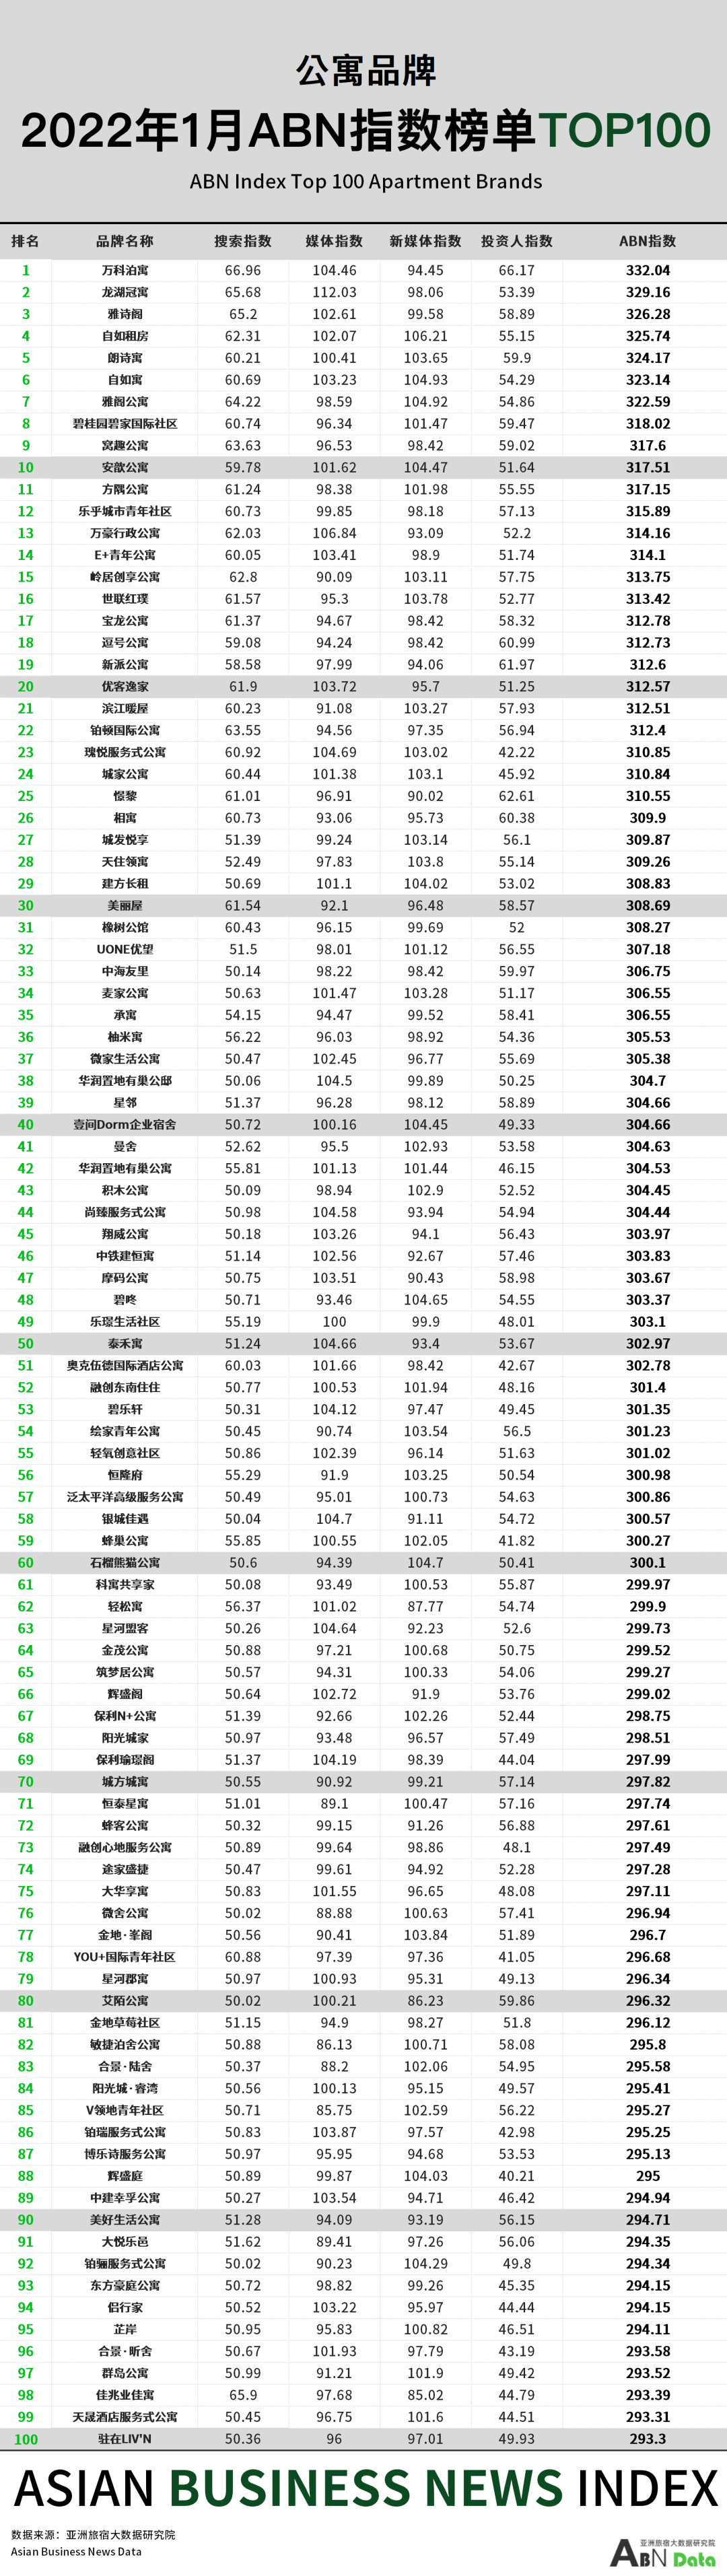
搜索指数:搜索热度TOP10,分别是万科泊寓、龙湖冠寓、雅诗阁、雅阁公寓、窝趣公寓、铂顿国际公寓、自如租房、万豪行政公寓、世联红璞、宝龙公寓。本月搜索热度主要集中在人事变动、年度业绩公布、融资情况更新三方面。如万科总裁祝九胜直管泊寓品牌、雅诗阁2021年中国业务盘点等,一度登上垂直搜索热度第一。
媒体指数:1月媒体指数主要得分集中在大众官网、垂直网站宣传以及头部财经纸媒的宣传,得分TOP5的品牌分别为是龙湖冠寓、万豪行政公寓、瑰悦服务式公寓、万科泊寓、优客逸家。
新媒体指数:新媒体指数主要得分集中在项目签约、财报、相关元旦活动策划等方面。指数TOP5分别为微信、微博、抖音、B站和小红书。如泊寓的暖心抗疫系列故事、雅诗阁新年祝福等一度登上新媒体热度第一。
投资人指数:在“十四五”期间对保障性租赁租赁住房的规划下,各大企业在战略部署、融资计划上都有重大动作。在国家和地方政府的政策推动和扶持之下,以及一二线城市布局的商业维度上,投资人指数总体呈现中高位,平均得分为53.15。
#ABN榜单品牌综合分析#
公寓品牌重视社会责任和非财务绩效 |1月受元旦和春节假期的影响,各家品牌通过为租户推出的一系列春节相关活动,增强其社会责任表现,并提升品牌认可度。如新派公寓推出了“住新派 免费过年”新春租住优惠活动,对于就地过年、无法返乡的租客推出7天春节免租等新春福利;碧家国际社区推出了春节社群活动,与Z世代租客同频共振;冠寓推出了新年免租活动;乐乎公寓旗下各个门店开展了一系列过小年迎新春活动;安歆公寓推出“安心过年,温暖不打烊”主题活动。
通过社群活动来与各世代租客产生更多交互,不仅仅是组建高粘性社群的方式之一,更是提升自身非财务绩效的重要尝试之一。暖心春节体验、提供防疫服务甚至是组织为留守租客、防疫工作者、在读大学生提供短期免费住活动,都是能够给予企业在财务水平之外的一次次价值重估。企业需要的是时刻能够具备公益的初心、商业的模式、金融的工具,才能赢得更多投资者和租户的青睐。
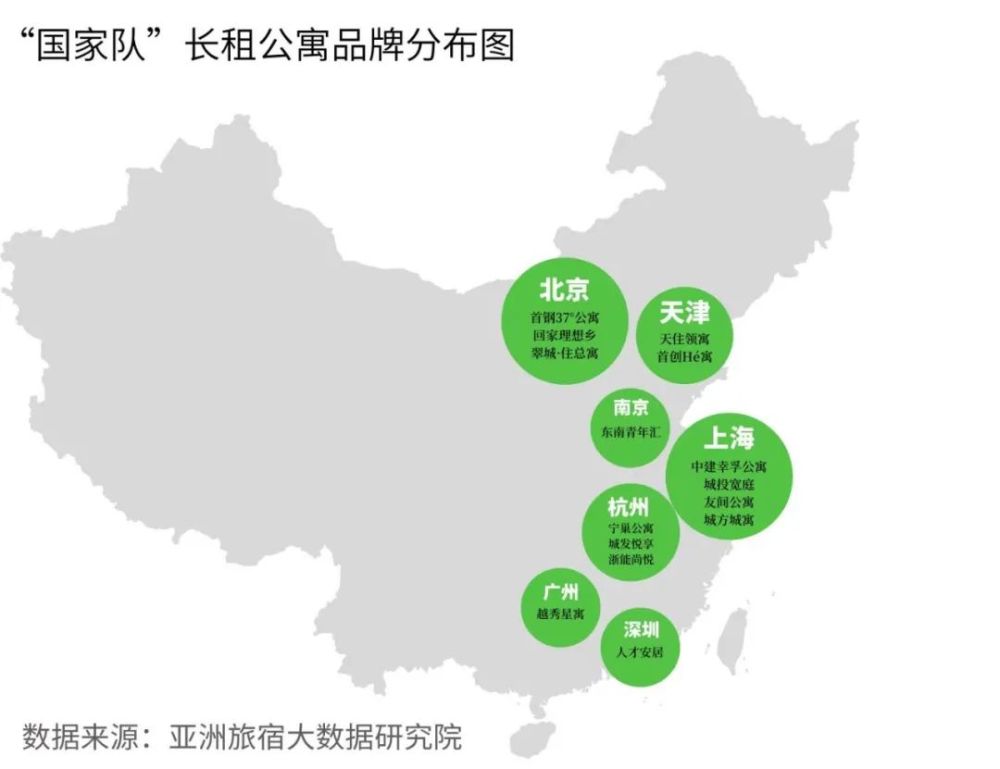
长租公寓涌进众多“国家队” |1月20日,越秀星寓与广州市数字金融协会达成战略合作,双方将携手打造公寓+生态圈,整合旗下青年公寓品牌越秀星寓、星邻、服务式公寓品牌越秀星廷,为精准辐射的各类租户提供提供金融分享、金融服务等方面的服务。构建公寓+生态圈,是来自国家队的越秀住房租赁公司和越秀星寓品牌在开年之际的首个动作,而通过差异化、精细化、多元化的运营探索住房租赁新模式则预示着国有企业在长租公寓市场的新蜕变。
长租公寓接连的暴雷不仅推动了国家在政策法规上的不断完善,更是吸引了许多有实力的国家队进场,如上海的“中建幸孚公寓”,北京的“ 回家理想乡”,杭州的“宁巢公寓”、“城发悦享”和“浙能尚悦”和天津的“首创Hé寓”等等。作为各地首批市场化、规模化和专业化的国有住房租赁平台,以绝佳的土地资源优势,为隶属于房企系、中介系、酒店系以及创业系的品牌们起到了引领和督导作用。国家队的到来,势必是在丰富供给需求的同时,给予了监管部门更多调控市场的权利和机会。但拥有先天优势的国有企业并非没有短板存在,缺乏运营经验和合作伙伴是它们在进入市场之时就一直存在的难题。不过,越来越多的国家队不仅在通过寻找各类型的“组员”实现公寓+生态圈的构建,更是与轻资产运营商合作,解决运营难题。未来,在“强者相互吸引”的环境下,各类派系的合作体系不仅会越来越成熟,住房租赁市场也会向更为规范和健康的方向发展。
“地产系”突进公寓租赁市场 |1月20日,万科内部发布了一条人事任命,由万科总裁祝九胜开始直管长租公寓业务,即兼任长租公寓BU(事业单元)首席合伙人,而原长租公寓BU首席合伙人兼总经理胡冬华将只继续担任总经理一职。而就在任命之后,万科联合深圳国有租赁平台深圳市人才安居集团有限公司共同成立了深圳市安居建业投资运营有限公司。值得一提的是,万科在2017年就与深圳人才安居开设了合资公司,并以泊寓平台为合作起点,深耕深圳市住房租赁市场。
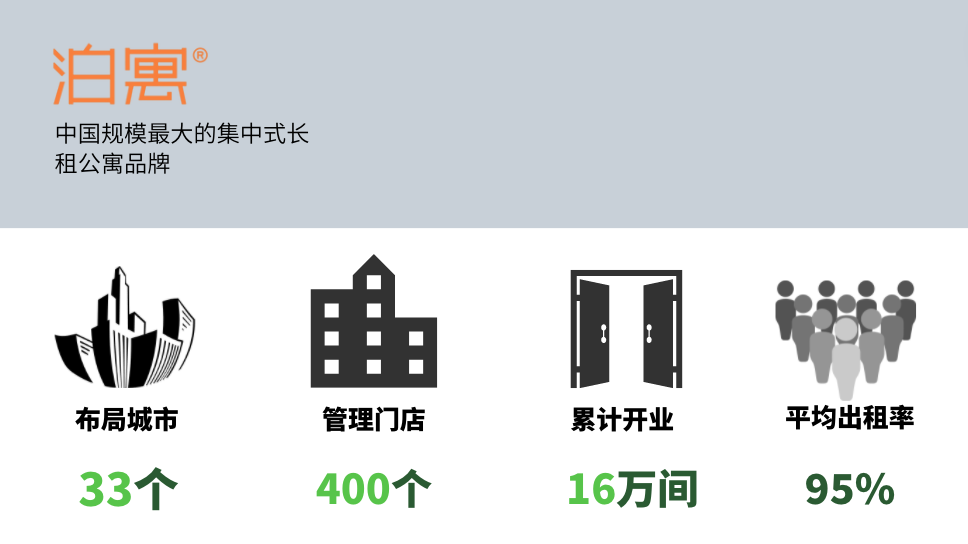
万科在2016年推出了集中式长租公寓品牌“泊寓”,并在2018年上半年将住宅租赁业务确立为继房地产开发和物业服务之后的第三大核心业务。而在2019年之后,万科的长租公寓板块开始内部组织重建和人事匹配,长租公寓BU(事业单元)也因此成立。根据万科的2021年第三季度财报,万科的租赁住房业务房源已在33个城市布局超过19.5 万间,累计开业超过16 万间,间天出租率为95%,在国内集中式长租公寓中规模最大。上半年,泊寓实现营业收入13.2亿元,同比增长25.6%,新开业房间6000间。
万科总裁祝九胜的直管,预示着公司或将在2022年对泊寓品牌的发展走向更精耕的道路,对其产品和运营等细节开始更精细化的打磨。而地产企业进一步深入租赁市场的信号还不止于此,去年12月,领盛投资管理与景瑞不动产携手收购上海虹桥良华购物广场(西区)项目,计划打造成包含583套景瑞悦樘公寓及配套商业的开放式街区;此外,中骏方隅控股宣布与全球投资机构KKR共同收购了北京一地标级租赁公寓项目。两起地产系品牌与投资机构的牵手案例,代表的是市场对于地产系长租公寓品牌资管能力和发展空间的认可和期待。
地产系长租公寓品牌一直存在着力于规模拓展,对产品及运营等细节的关注度不高的通病。但从万科去年提出的要加速转型从“开发为主”转到“开发经营服务并重”开始,无论是与国企还是投资机构的合作,地产系长租公寓品牌不断优化改进的核心更倾向于提升产品的效能。所以,房企在未来长租领域的新增长点,需要在利用自身对大宗物业收并购敏锐能力的前提下,输出稳定的产品运营和服务品质。
分散式公寓经营模式进入重塑期|1月20日,国内长租公寓第一股青客已经破产清算,并且因为其股价已经长期低于1美元,面临着从纳斯达克退市的风险。其实从2017年上市开始,青客公寓就一直处于亏损状态。而2020年公司又经历了一场高管人事大换血,公司首席财务官、财务总监、高级副总裁、首席战略官、首席运营官相继离职,另外资金链暴雷、子公司注销、租客及房东大规模维权使得青客在上市之后就一直步履艰难。根据近期发布的2021年财报显示,截至2021年9月30日,其流动负债已超过流动资产,超出额约为21.71亿元,资产负债率高达758%,严重资不抵债。
同在美股资本市场碰壁的还有已经在2020年退市的蛋壳公寓,两大分散式公寓已经长租公寓赛道上掉队,大规模的扩张并没有给它们带了预期的盈利,而依托租金为支撑的资金链也不足以维系运营成本。目前该模式的头部企业只剩下自如公寓。相较于前两者,自如公寓好在及时调整了发展策略,积极探索出了一条多品类产品并行的赛道。目前来看,自如已经在分散式公寓、集中式公寓、大型租赁社区、高端豪宅公寓、短租市场等领域实现了全品类租住产品覆盖。
1月18日,上海出台《上海市保障性租赁住房租赁管理办法(试行)》(简称“《管理办法》”)和《上海市保障性租赁住房项目认定办法(试行)》(简称“《认定办法》”),对于租赁住房项目的供应条件、准入条件、配租规则、供应标准、资格审核、租期、租金及使用管理等方面设立了明确规定,同时也针对租房者的权益公布了更多的保护条例。1月25日,西安市住房和城乡建设局发布《西安市支持住房租赁市场发展财政资金补助和奖励办法(修订)》的通知,以每年最高奖励100万元的现金补贴鼓励住房租赁企业进行规范化运营。
国内长租公寓普遍以依靠租金差赚取收益的模式来运营,但不成熟的商业模式和盲目扩张只会在最后让租客和房东为其背负资金的压力。在各地陆续出台长租公寓监管机制和奖励政策的情景下,未来该行业的洗牌和震荡只会只增不减。青客和蛋壳的案例也将使得更多分散式长租公寓企业去进行更理性地反思和更冷静地去探索其他盈利模式。
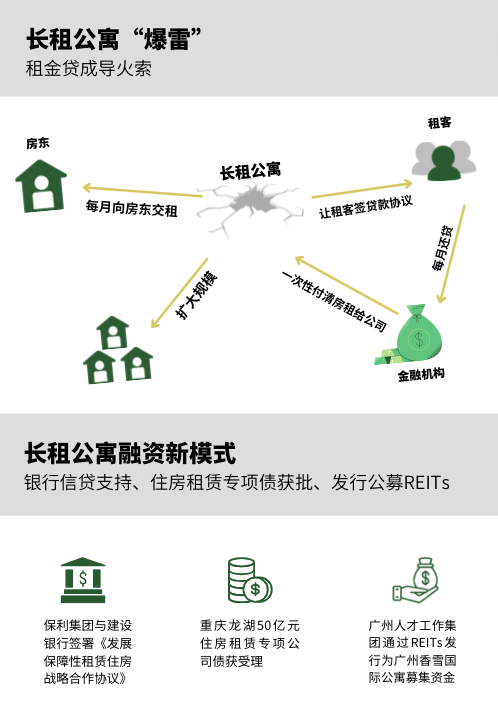
保障性租赁住房项目融资新途径 |2022年开局,各大企业响应国家号召,通过两类融资形式发力保障性租赁住房项目,助推各市场住房供给端的稳定发展。其一是获得大力度信贷支持。1月26日,保利集团与建设银行签署了《发展保障性租赁住房战略合作协议》。双方拟共同搭建住房租赁金融合作平台,以私募股权投资基金为载体,广泛吸引社会资本支持保障性租赁住房建设,探索保障性租赁住房从孵化培育、建设运营到公募REITs发行的全生命周期业务模式。去年12月,兴业银行的青岛分行为双利城央府项目提供了1亿元的保障性住房租赁贷款,期限23年;国家开发银行的大连分行向国房集团保障性租赁住房项目授信6.8亿元并发放首笔贷款2.08亿元,标志着大连市首个保障性租赁住房融资项目成功落地。租赁企业与金融机构的接连合作,意味着银行业金融机构正在加大对保障性租赁住房的支持力度,通过提供金融产品和服务去帮助企业搭建退出途径,减轻重资产的资金压力,而这也是在保证保障性租赁住房项目“投融管退”每一环都能够达到有效且有机的衔接。
其二是住房租赁专项债的发行。1月5日,重庆龙湖企业拓展有限公司发行2022年面向专业投资者公开发行住房租赁专项公司债券已获得受理,拟发行规模50亿元。值得一提的是,国内首单住房租赁专项债的发行也来自于龙湖,它于2017年年底正式获批发行了首个50亿元租赁住房公司债。此外,1月还有一家企业在专项债方面有动作,象屿地产集团有限公司2021年面向专业投资者公开发行住房租赁专项公司债券项目状态更新为“已反馈”。行业融资环境的改善,加大了企业在对长租公寓赛道的资金投入,有助于扩大资产管理规模,目前发行以及获批的住房租赁债券数额逐渐增加,中国租赁住房市场或在2022年迎来重要转折点。
公寓资产组合走向多元化发展 |1月,全球最大的公寓运营商雅诗阁在海外市场斥资1.5亿美元成立了一家学生公寓开发创业公司(Student Accommodation Development Venture,简称SAVE),计划在一年内将其学生公寓资产拓展至9个。雅诗阁将管理该企业并持有20%的股份,其余股份将由利雅得资本(Riyad Capital)持有。该创业公司的第一项投资是位于美国内布拉斯加州林肯市的一项拥有779个床位的甲级永久产权学生公寓。目前,该学生公寓正在建设中,预计将于2023年8月完工。
加上此次收购,雅诗阁已经在学生公寓项目上投资了约6.489亿美元,而该集团在2021年首次进军美国学生公寓市场之后也已完成了三宗学生公寓资产的投资。仲量联行的数据显示,由于投资者不断寻求涉足另类房地产板块,已有超过三分之一的学生公寓交易由私募股权公司完成。鉴于学生公寓平均租赁期限长、入住率高等特性,未来在学生人口增长强劲的关键市场收购优质的房地产资产将是新的投资突破口。
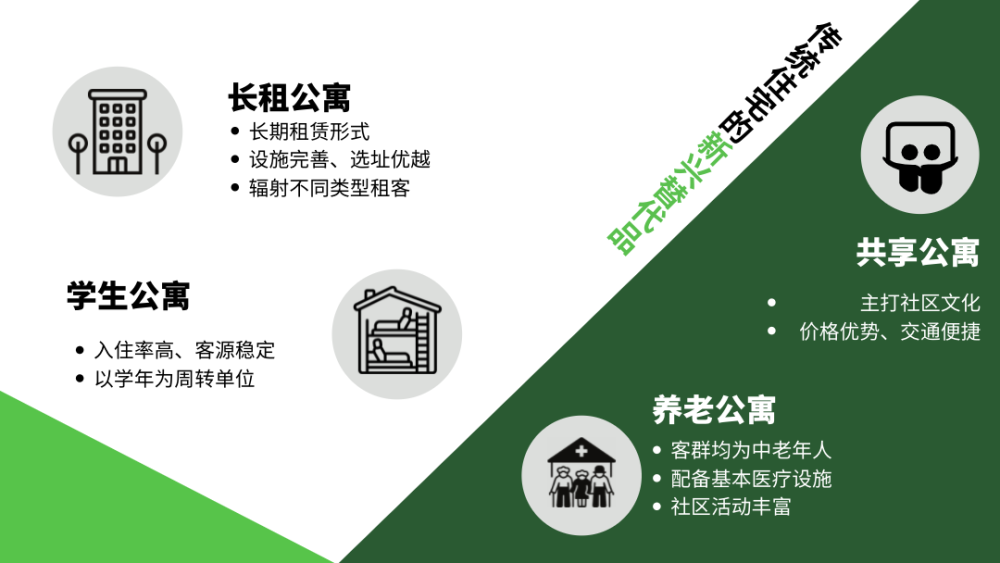
除了学生公寓,雅诗阁正不断扩大战略布局并进行资产组合多元化。2021年雅诗阁首次将成熟的法国资深养老公寓品牌“达美庭”带进了国内,发力银发市场;专门为中国市场打造的长租公寓品牌“雅遇”又落地上海市外高桥保税区,为雅诗阁中国一举带来总计1700套公寓单位的增长。主打共享公寓的lyf品牌也在杭州万科中城汇迎来开业。针对共享公寓、服务式公寓、乐龄服务公寓和长租公寓的多业态发展,是基于不同客群、不同地域、不同圈层的考虑打造。而雅诗阁作为全球最大的公寓运营商,也为中国未来的租赁市场的多元化发展启到了更多领导作用。
服务式公寓走向高速发展之路 |1月,锦和资管携手新加坡GIC正式完成了对位于上海徐汇区百色路218号的公寓项目的收购。锦和资管作为资产管理人,委托旗下base佰舍服务式公寓品牌进行自主运营,项目正式更名为base-WEST BUND佰舍-西岸。项目集服务式公寓、零售、餐饮、健身等城市生活配套设施于一体,是锦和资管于2022年伊始收购的首个项目。锦和资管作为城市更新领域的领先者,凭借其敏锐的市场洞察力选择将开年首个项目打造成服务式公寓,相信的不仅是项目价值本身,更看重的是服务式公寓在市场的发展前景。
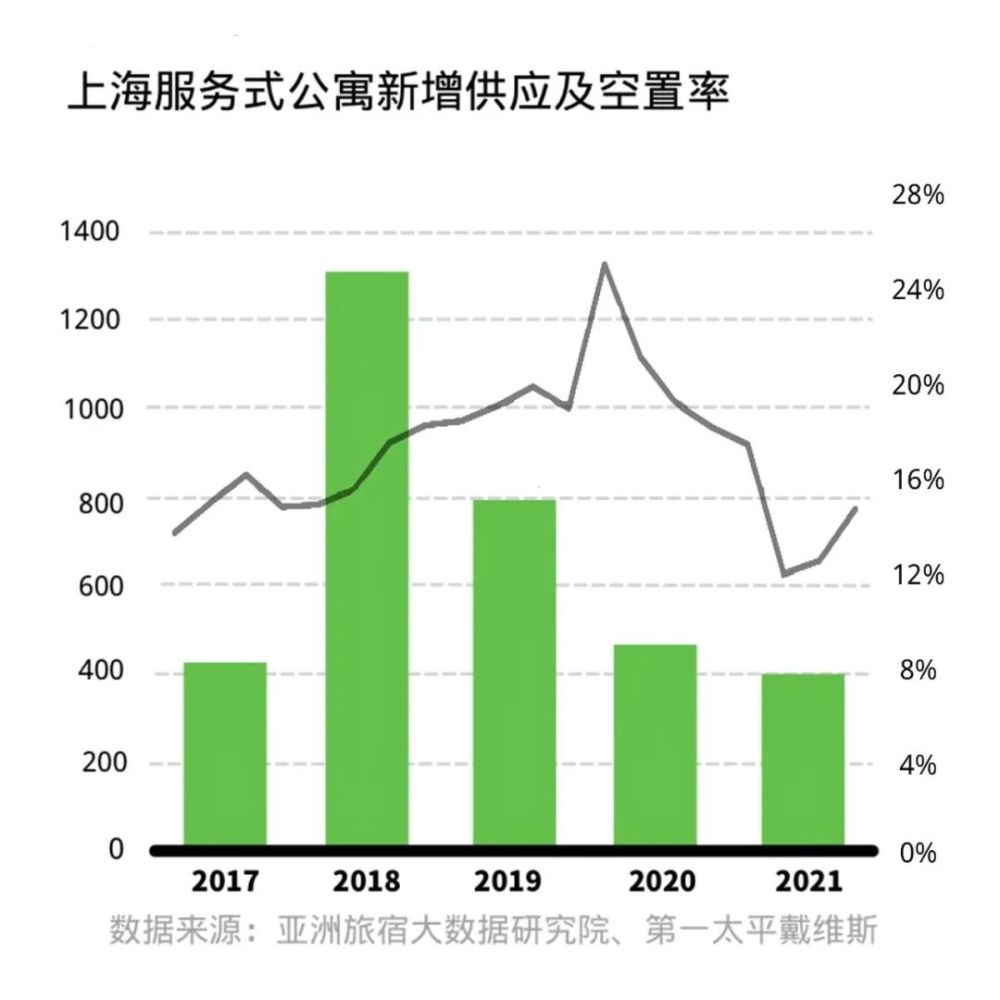
根据第一太平戴维斯的数据显示,上海服务式公寓市场在2021年呈现上扬走势,多元化的租户群体构成及相对有限的新增供应,令整体租金同比上涨5.2%至每平方米每月268.3元,空置率同比下降3.8个百分点至15.1%。另外,从服务式公寓在行业的签约情况也能反映其高速发展之态势。锦江酒店(中国区)旗下首个服务式公寓品牌憬黎公寓酒店在12月成功签约广西北海与河北石家庄两个重点项目。憬黎品牌能够在推出不到一年之际实现在全国多个重点城市完成6个项目的签约,反映地是市场对于优质服务式公寓资产的缺失,以及高净值人群对于高品质的空间设置和功能服务的租住产品的向往。在服务式公寓这个新蓝海市场,该产品将带着各方优质资源的强大整合,以公寓和酒店相结合的独特属性开启2022赛道跑出加速度。
国际品牌发力本土市场|1月,两家国际公寓品牌迎来开业。首先是复星旅文旗下爱必侬度假公寓在丽江复游城·丽江地中海国际度假区内正式开门迎客。作为酒店式度假公寓,爱必侬着眼于在旅游风景区为客群提供一站式休闲度假的产品和服务。其二是美国高品质养老领军公寓魅力花园携手苏州市属国有企业苏州康养集团共同打造的“苏康养·魅力花园老年公寓正式开放。作为一家拥有130年发展史、在养老领域深耕近30年的美国家族企业,魅力花园发现了中国市场的银发产业需求,开设的国际养老公寓在借鉴美国模式的同时又要贴合本土化的生活方式。此外,最大公寓运营商之一奥克伍德最近与中国绿发投资集团有限公司首次签署了战略合作,将在海南扩展品牌业务。
国际公寓品牌不仅在旅游度假市场和养老市场找到了中式的发力法则,未来或许能挖掘出更多细分市场的机遇,如雅诗阁在美国进军的学生公寓领域。在发力不同业务板块的同时,国际品牌在与本土品牌帮助已经成功下沉二三线城市,如奥克伍德旗下的两家酒店公寓借冬奥会之势成功落子崇礼,雅诗阁也在重庆、成都、沈阳、西安等省会城市逐步扩张。在国际公寓品牌在逐步克服解决水土不服的困境下,不断出现的新市场与新客群将帮助其实现在中国更深入的发展与再探索。而他们的持续崛起,势必将对国内公寓市场格局产生影响,反推本土企业走向不断革新的道路。