证监会将与相关方面探讨拓展REITs试点范围到住房租赁领域的可行性
2月18日,中国证监会网站公布了对政协十三届全国委员会第四次会议提案和对十三届全国人大四次会议建议的答复,共37条。在对《关于加强全方位金融监管打击过度金融化的建议》的答复中,证监会表示,稳妥支持长租公寓行业长期可持续发展。此外,将与相关方面探讨将REITs试点范围扩展到住房租赁领域的可行性。
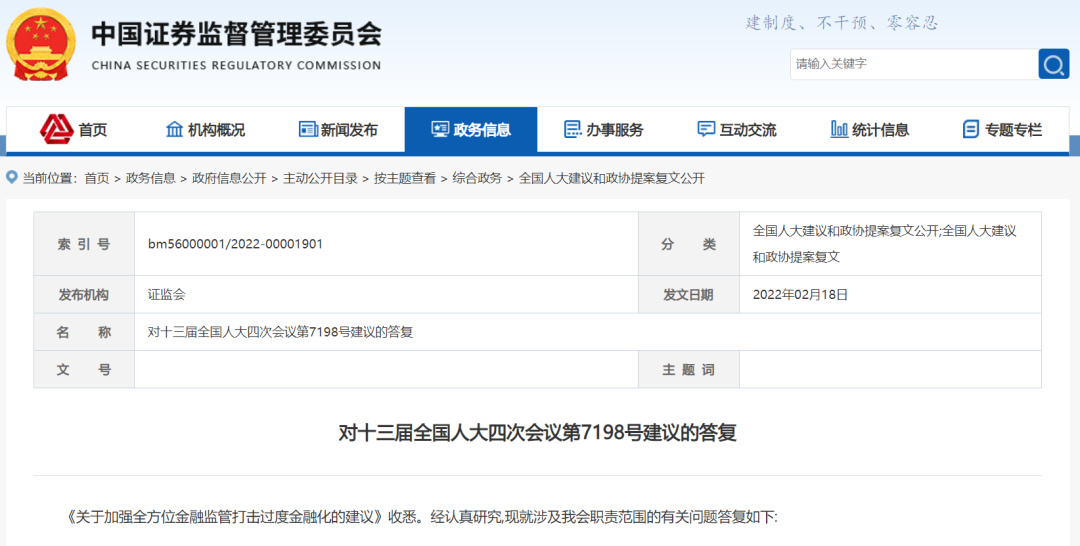
图片及正文来源:中国证监会网站
对十三届全国人大四次会议第7198号建议的答复
《关于加强全方位金融监管打击过度金融化的建议》收悉。经认真研究,现就涉及我会职责范围的有关问题答复如下:
一、加强非持牌机构从事持牌业务监管
我会坚持金融活动全部纳入金融监管、金融业务必须持牌经营。对于非持牌的互联网企业、金融科技公司等机构拟从事证券基金类持牌业务,我会坚持金融业务必须持牌经营,要求相关机构应当在开展相关业务前依法依规申请相应牌照或资质,并遵守现行法律法规及监管规定,采取有效措施防范风险。前期,我会持续配合人民银行加强互联网金融监管,针对普遍存在的突出问题提出整改要求,要求网络平台企业认真查找问题、稳妥有序抓好整改。
二、依法依规监管互联网消费金融资产证券化业务
党中央、国务院高度重视网络平台企业的规范发展,对加强平台企业金融监管、规范平台经济竞争秩序等作出了一系列重要部署,提出了明确要求。我会严格落实有关指示精神,依法依规对互联网消费金融资产证券化(ABS)业务进行监管。互联网金融平台在交易所发行ABS产品,需严格遵循我会关于ABS发行、交易和信息披露等业务规则,并需符合行业主管部门有关小贷公司杠杆率的监管要求。目前,交易所市场消费金融ABS产品运行正常,未发生风险。
三、稳妥支持长租公寓行业长期可持续发展
长租公寓的运营模式大体包括3类,其中“轻资产”模式(即为委托方持有或者承租的物业提供运营管理服务,赚取服务费收入)中,部分“轻资产”长租公寓运营企业采用“高进低出”和“长收短付”等具有过度金融化特征、高风险经营模式,滥用租金贷进行激进扩张,发展不具可持续性,又叠加疫情和下行的经济环境影响,面临很高的资金链断裂和流动性风险。“重资产”模式相比于中、轻资产模式回报更加稳定,参与主体资质更好,规模化经营后,整体运营也更加安全稳健。但“重资产”长租房模式前期投入大,回报周期长,如无适当金融配套政策提供长期资金支持,难以形成规模化经营体系。为贯彻落实党中央、国务院关于租购并举的政策要求,推动住房租赁市场发展,近年来我会推进实施了以下工作:
一是有序开展住房租赁资产证券化。2018年4月,我会和住房城乡建设部联合发布《关于推进住房租赁资产证券化相关工作的通知》(证监发〔2018〕30号),有序开展住房租赁ABS业务。为防范风险,区分长租公寓运营模式分类施策:鼓励“重资产”模式长租公寓发行ABS产品;限制“轻资产”模式长租公寓ABS产品发行,防范企业激进扩张、过度融资。截至2020年底,交易所债券市场共发行35单住房租赁ABS,规模合计345亿元,产品运行正常,未发生风险。
二是积极研究住房租赁不动产投资信托基金(REITs)的可行性。REITs以获取不动产租金、收费等稳定现金流为主要目的,与住房租赁行业依靠稳定的租金收益实现长周期投资回报的特征相契合。从境外成熟市场看,REITs是租赁住房市场最重要的供给方之一,也是长租公寓最重要的运营模式。目前,我会正联合国家发展改革委在基础设施领域开展REITs试点工作。后续,我会将及时总结基础设施REITs试点经验,加强与住建部等部委沟通,探讨将REITs试点范围扩展到住房租赁领域的可行性,助力行业长期可持续发展。