一线城市住房租赁市场发展格局 (北上广深)
北上广深作为我国房地产市场的风向标,引领着全国房地产市场的趋势潮流,同时也作为全国租赁市场发展的主阵地。强劲的经济动能,完善的产业结构,以及优质的就业资源不断吸引着全国各地人口流入,根据七普数据显示,北上广深流动人口共计4041.7万人,占四城常住人口的48.8%,占全国流动人口的10.6%,流动人口规模较大,租赁需求旺盛。
分城市来看,不同城市呈现不同的租赁发展格局。
租赁需求旺盛,产业促进租赁“加速跑”,未来多措并举保租赁住房发展
城市吸引力强,租赁市场规模大。2021年北京GDP达4.03万亿,首次突破4万亿,经济总量较大,城市吸引力较强。近年来,随着大量外来人口的导入以及购房的限贷限购政策,加之北京本身高企的房价,导致北京租赁需求旺盛,根据当前租赁人口、平均租金及租房面积测算,判断当前约有296万间租赁房屋需求,租金市场规模在1187亿元水平。
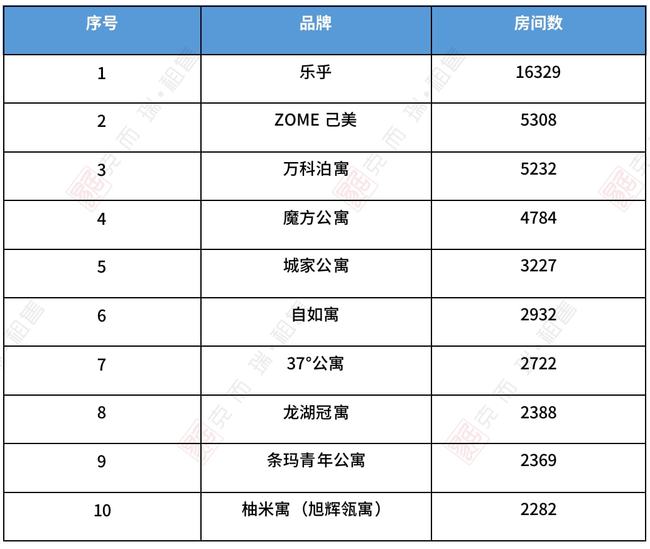
产业促进租赁“加速跑”,头部企业聚焦北京深耕发展。近年来北京聚焦高精尖产业发展,在职住平衡发展的理念下,北京的中心城区、商务区长租成交量更显活跃,据统计,北京城六区(东城区、西城区、海淀区、朝阳区、丰台区、石景山区)承接了全市长租市场超7成的租赁需求;从企业来看,北京依然是很多头部企业战略发展的核心城市,目前北京共有近百家品牌公寓入驻,其中TOP10的集中式公寓品牌以全国化布局企业为主,全国化布局企业达3.7万间,占比78%,本土型企业占比22%,头部企业效应明显。
表:北京集中式公寓开业规模TOP10
数据来源:CRIC城市租售系统
未来多措并举发展保障性租赁住房。未来北京主要通过利用集体土地建设租赁住房以及通过非居住建筑改建租赁住房,多措并举发展保障性租赁住房,完善租购并举体系,缓解住房供需矛盾。
流动人口催生租赁需求,头部企业优势显著,未来构建多渠道多层次供应体系
经济发达,流动人口催生租赁需求。2021年上海GDP达4.32万亿,经济总量位居全国城市首位。随着近几年上海流动人口的不断增长,以及对留学生落户不断放宽,租赁市场的需求将被进一步激发。与此同时,上海高企的房价以及严格的限贷限购政策使得购房门槛提升,进一步加大了租赁市场的需求。根据当前租赁人口、平均租金及租房面积测算,判断当前约有354万间租赁房屋需求,租金市场规模在1257亿元水平。
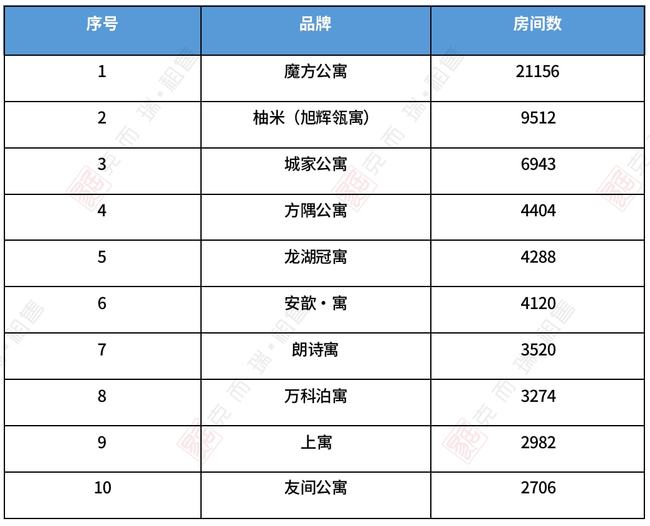
头部企业优势显著,行业集中度较高。近年来上海注重发展高端制造业和高端服务业等高精尖产业,产业的发展必将带来人口的迁徙。根据CRIC城市租售系统监测,上海市的集中式公寓目前主要集中浦东新区、闵行区和宝山区三大近郊区,主要由于三个区域地理面积较大,此外,这些区域有部分产业园区分布,张江高科技园区、紫竹科技产业园等,有大量配套的租赁需求。从企业来看,上海TOP10集中式公寓企业中,专业运营商系、房地产开发商系以及酒店运营商系均有布局,其中全国化布局企业57217间,占比90.96%,本土化企业仅占比9.04%。全国化布局企业占比较高。
表:上海集中式公寓开业规模TOP10
数据来源:CRIC城市租售系统
未来从供给端发力,促保障性租赁住房发展。多渠道供给,国企和市场化企业齐参与,跑出建设加速度;优化结构,加快构建从“一张床”到“一间房”再到“一套房”的多层次租赁住房供应体系;职住平衡,推动更多房源向五个新城、产业园区、轨道交通站点等区域布局。
>>广州:
经济多元,租赁行业发展有支撑,未来多管齐下保租赁发展
经济多元,租赁行业发展有支撑。广州作为国家中心城市,经济发展多元,就业机会众多,是我国最吸引人才目光、经济最具活力的地区之一。发达的外贸和制造业,吸引了大量外来人口,市场整体租赁需求较为旺盛。根据当前租赁人口、平均租金及租房面积测算,判断当前约有366万间租赁房屋需求,租金市场规模在1007亿元水平。
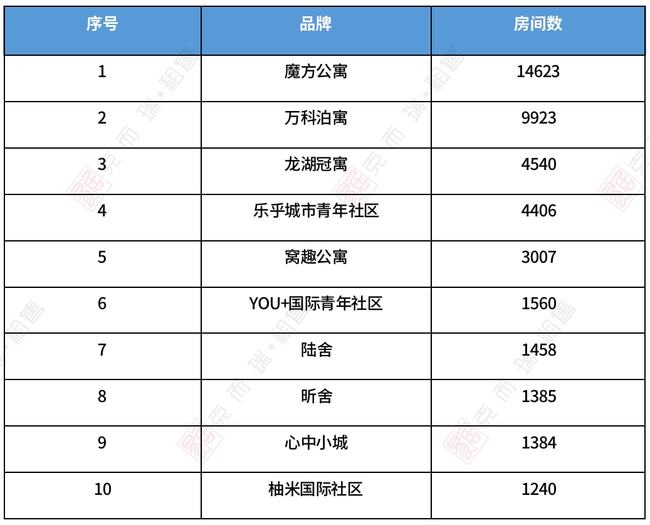
长租市场区域分化,头部企业有优势,城市更新带来租赁发展新机遇。近年来广州奋力向建设具有较强辐射能力和资源配置功能的国际化城市目标进发,珠江新城、天河体育中心、琶洲等热点就业区域,长租成交量更显活跃。据统计,广州五区(天河区、白云区、海珠区、番禺区、黄埔区)承接了全市长租市场超8成的租赁需求;从企业来看,头部企业效应明显。TOP10集中式公寓中全国化布局企业市场份额占比较高,约占80%,本土深耕型企业通过与当地政府合作,不断提高市场份额。此外,城市更新是广州优化住房供给的一个重要抓手,广州市租赁式社区规模占比为15.6%,城中村改造颇具规模。
表:广州集中式公寓开业规模TOP10
数据来源:CRIC城市租售系统
未来多管齐下保保障性租赁住房供应。广州目前基本形成以公共租赁住房、保障性租赁住房和共有产权住房为主体的住房保障体系。十四五期间,广州探索七大保障性租赁住房筹建方式,通过新建和存量改造,助力解决新市民,新青年的安居梦。
>>深圳:
区域深耕型企业优势明显,多措并举发展保障性租赁住房
外来人口多,租赁市场有需求:深圳作为充满活力和创新力的大湾区重点城市,自建市以来,一直是全国最大的移民城市,移民率高达95%以上。从人口普查结果来看,深圳过去十年间整体人口增加七百万人,但城市土地资源稀缺,且过度倾斜商业供地,导致居住用地供应比例被挤压,供求严重倒挂,房价高起,居住问题十分紧张。根据当前租赁人口、平均租金及租房面积测算,判断当前约有372万间租赁房屋需求,租金市场规模在1380亿元水平。
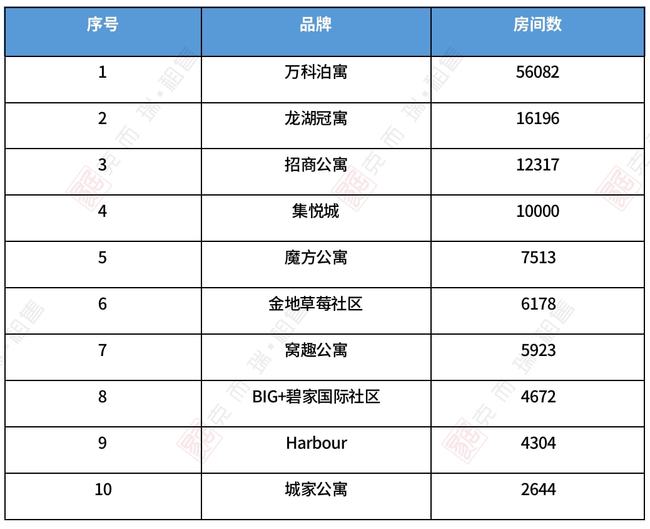
集中式公寓规模位居一线城市首位,区域深耕型企业优势明显。目前进入深圳的集中式长租公寓品牌共45家,房间数量总计达153581间,位居一线城市首位。从深圳市集中式公寓分布情况来看,公寓房间数最多的区域前三名分别是南山区、龙岗区、宝安区及龙华区,南山区就业人口众多,吸引多家长租公寓企业布局,龙岗、宝安及龙华区均位于关外,城中村较多,租金水平相对较低,租赁需求旺盛。从TOP10集中式公寓来看,区域深耕型企业优势明显。万科泊寓、龙湖冠寓、招商公寓等品牌市场份额占比较高。其中,泊寓开业规模达5.6万间,稳居市场第一。泊寓在深圳拥有大量的城中村项目,从2020年公司年报披露来看深圳开业规模占据半壁江山,本土化企业窝趣,持续深耕广深市场,开业规模达5923间,位于开业规模第7名;
表:深圳集中式公寓开业规模TOP10
数据来源:CRIC城市租售系统
未来多措并举发展保障性租赁住房:深圳租赁市场未来将形成,国企、房企、公寓运营商等多主体供给,新增租赁用地以及存量物业改造等多渠道保障,人才住房、公租房、安居型商品房等租购并举的住房供应与保障体系。
总 结
北上广深城市基本面较好,经济发展动能强劲,吸引大量流动人口,租赁市场支撑面较强。从入驻品牌来看,北上广深依然是很多头部企业战略发展的核心城市,一线城市完善的产业体系,促进租赁“加速跑”。未来一线城市住宅租赁市场发展将不断走向成熟化,住房租赁市场机构化比例将继续提升。新市民,新青年的安居梦将不再遥远。