中国住房租赁行业监测报告-市场篇
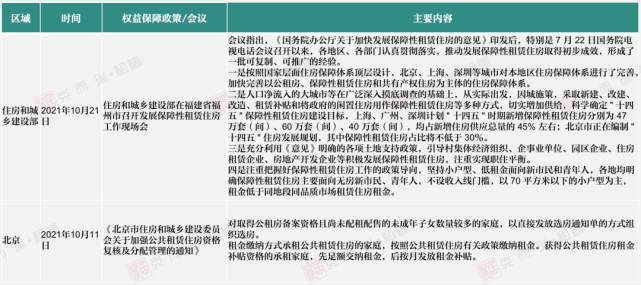
政策方面,住房和城乡建设部在福建省福州市召开发展保障性租赁住房工作现场会,推动保障性租赁住房发展,缓解新市民青年人租房压力。
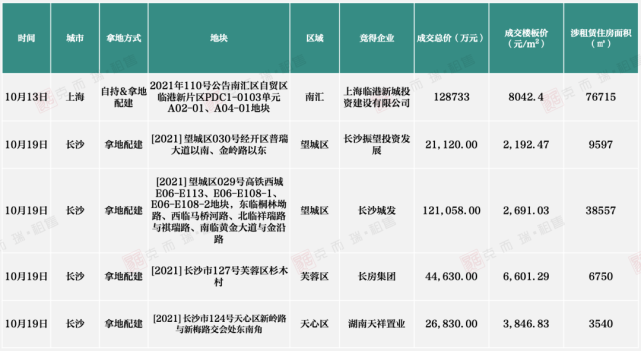
土地供应方面,重点22城中,武汉、上海、杭州、北京、长沙五个城市完成第二批次集中供地,成交62幅,以拿地配建方式为主,总建面约113.25万方;上海、北京、杭州、武汉、长沙五城共成交53幅需自持用地租赁用地,成交总建面62.81万平方米。
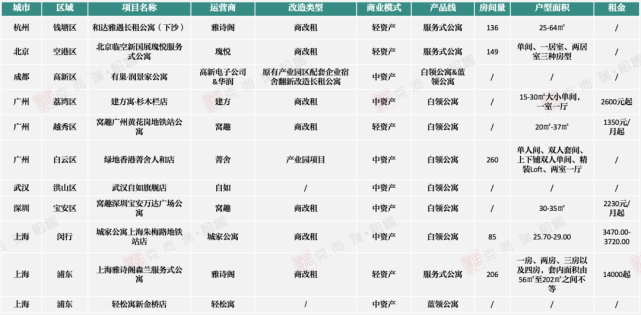
项目供应方面,22城新增11个存量改造项目和4个新建项目,各类产品线均有涉及。
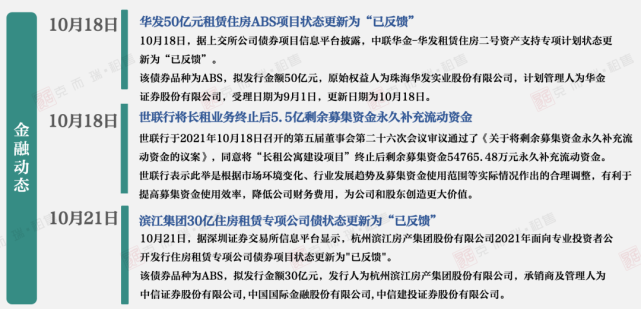
金融方面,华发、滨江两家企业发行ABS状态更新。
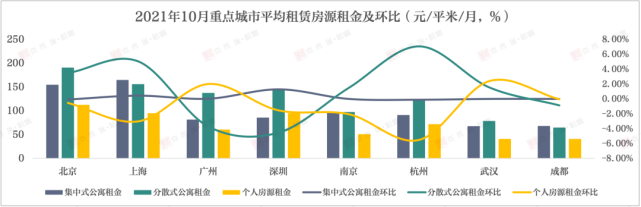
城市方面,55城本月量价齐跌,租金受市场调控影响显著。重点8城方面,各类型房源租金起伏显著。
10月,住房和城乡建设部在福建省福州市召开发展保障性租赁住房工作现场会,推动保障性租赁住房发展;北京发布《北京市住房和城乡建设委员会关于加强公共租赁住房资格复核及分配管理的通知》,提供住房租赁补贴。
表:2021年10月权益保障相关政策
市场监管
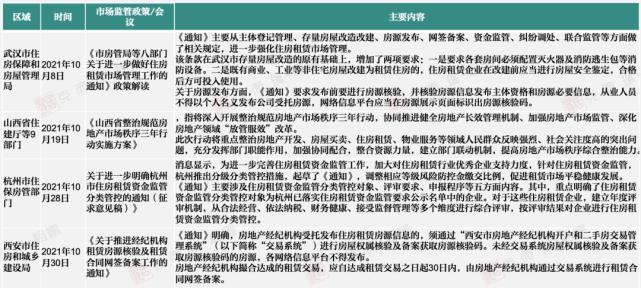
10月,西安市住房和城乡建设局发布《关于推进经纪机构租赁房源核验及租赁合同网签备案工作的通知》,对经纪机构租赁房源核验及租赁合同网签备案做出规定;杭州市住保房管部门发布关于进一步明确杭州市住房租赁资金监管分类管控的通知,规范对杭州住房租赁企业的资金监管;
表:2021年10月市场监管相关政策
租赁供应
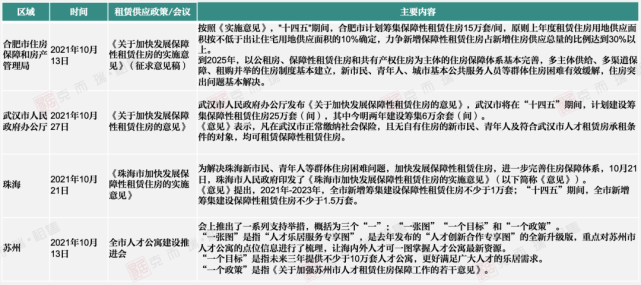
10月,合肥市住房保障和房产管理局发布《关于加快发展保障性租赁住房的实施意见》(征求意见稿),切实缓解城市基本公共服务人员群体的住房困难问题;苏州开展全市人才公寓建设推进会,未来加大人才公寓供应量。
表:2021年10月租赁供应相关政策
金融税收
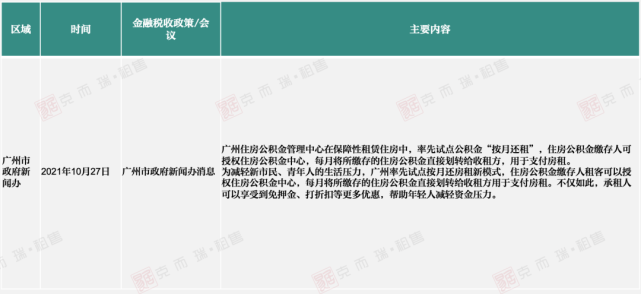
10月,广州市政府新闻办消息,广州住房公积金管理中心在保障性租赁住房中,率先试点公积金“按月还租”,缓解年轻人租赁资金压力。
表:2021年10月金融税收相关政策
土 地 动 态
2021年10月,重点22城中武汉、上海、杭州、北京、长沙五个城市完成第二批次集中供地,共成交租赁土地62幅,以拿地配建方式为主,总建筑面积累计约113.25万方,值得一提的是,上海本月出让租赁用地宗数和建面居五城之首,共成交租赁用地26宗,成交建面55.56万平方米。
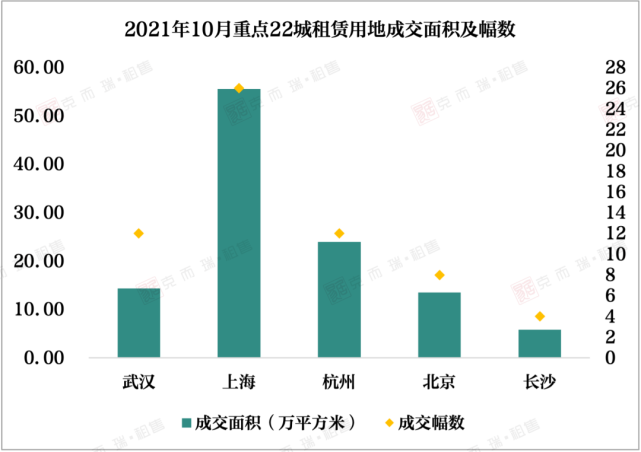
10月,重点22城中武汉、上海、杭州、北京、长沙五城完成二批次集中土地供应。重点监测核心八城中上海、杭州、北京、武汉4城成交租赁地块58幅。从时间序列上看,2017年7月至2021年9月全国重点8城租赁用地成交量累计值已达407幅,总建面约1899.64万平方米,其中上海、杭州、南京3城租赁地块成交量排名前3,共计258块,占比67.08%。
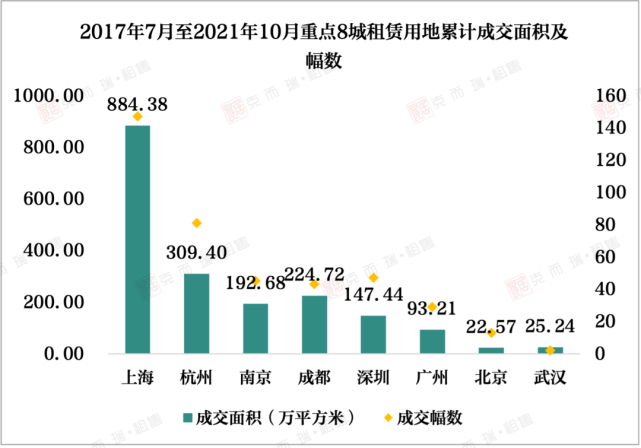
注:北京、上海租赁土地统计中不包含集体土地,武汉租赁地块体量不完全统计(部分地块未明确给出租赁体量)
含自持住宅用地
10月,两集中供地的22城中有5城完成了二批涉宅用地的成交,上海、北京、杭州、武汉、长沙五城市10月共成交53幅需自持租赁用地,成交总建面62.81万平方米。
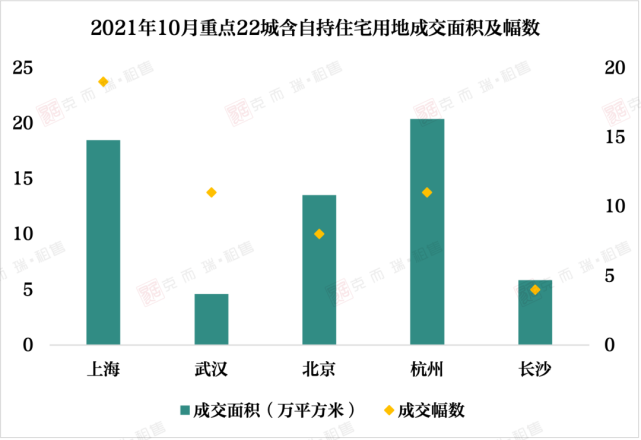
注:由于“双集中供地”政策,二批集中供地仅无锡有成交,目前8月份22城无自持住宅用地成交
10月,重点监测八城中上海、武汉、北京、杭州均出现含自持租赁用地成交活动,共成交53幅,总成交建筑面积62.81万方。总体来看,2016年初至2021年10月以来,重点八城含自持土地累计成交量达579幅,杭州和上海分别以215幅、176幅排在前两位,成交总自持建面各约为348.31万方、254.16万方。
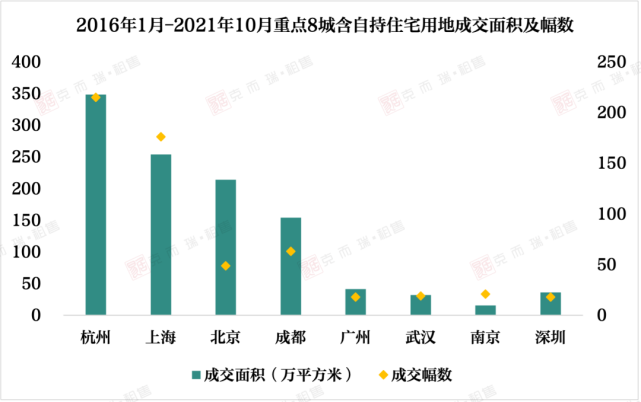
注:上海配建自持部分计入自持住宅用地,而非配建租赁
后疫情时代,市场触底反弹,2021年1-10月份租赁用地成交建面311.06万㎡,同比下跌35.8%。价格方面,近年来的成交均价显波动走势,低点出现在2018年,2020年、2021年成交均价环比涨幅达28.87%、及下跌24.01%。2020年,深圳有部分只租不售型人才公寓用地入市,由于地块包含可售型部分,整体拉高了城市均价;2021年,上海、武汉二批次租赁用地拉低了整体均价。
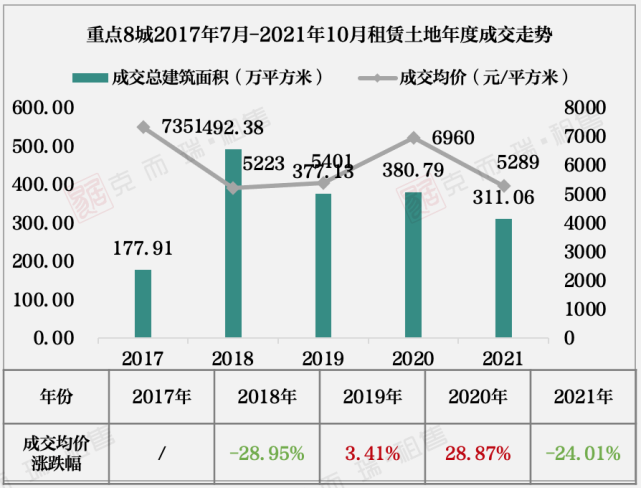
注:租赁用地成交均价仅为纯租赁用地成交价格。
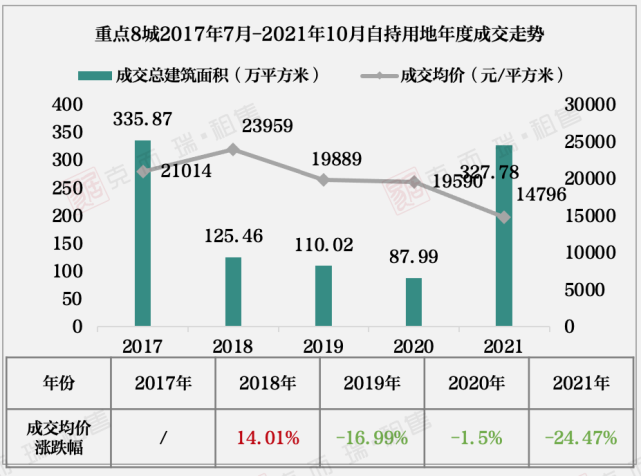
2017年八城自持用地成交密集,共成交约335.87万方。2018年起,因政策有所放松,八城自持用地成交逐年减少,2020年总成交自持面积仅87.99万方。2021年,受“两集中”政策引导,自持用地比例提升,截至10月,已成交327.78万方,超越前面三年全年水平。成交均价方面,近年来逐年降低,目前自持用地成交均价为14796元/㎡。
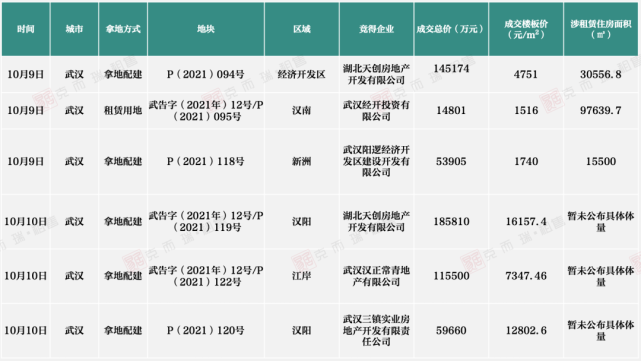
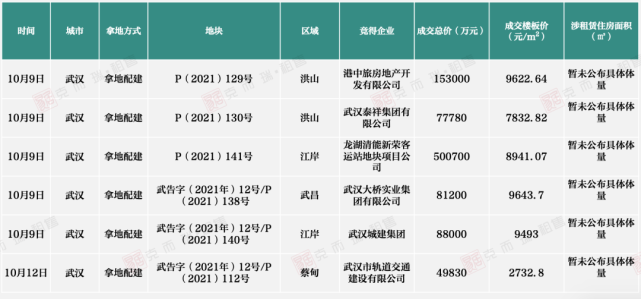
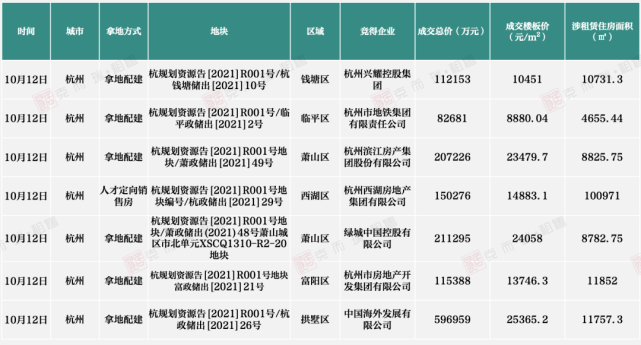
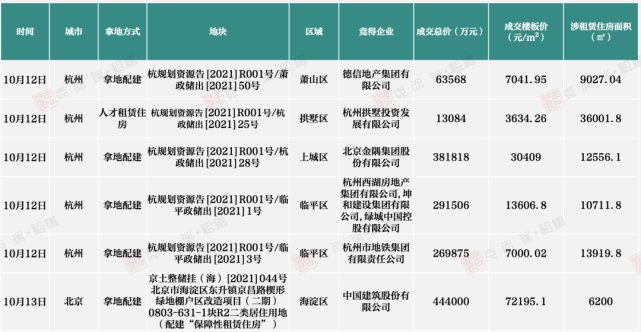
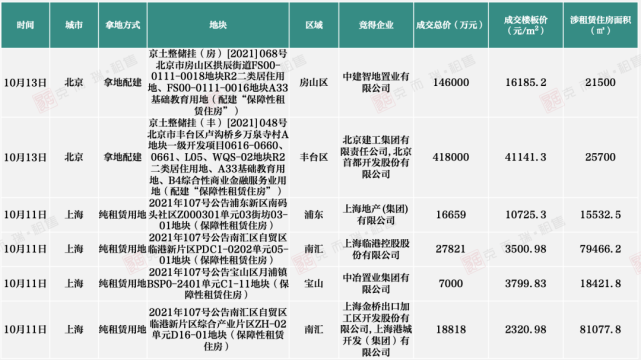
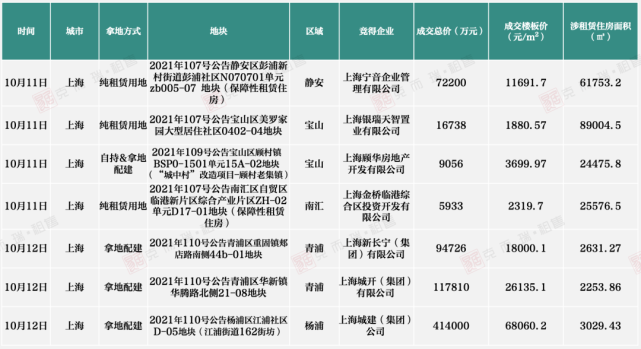
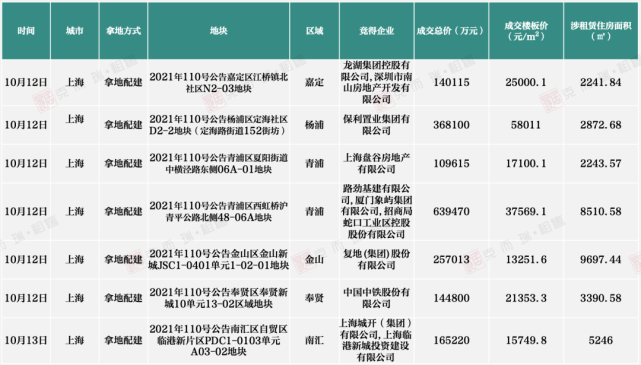
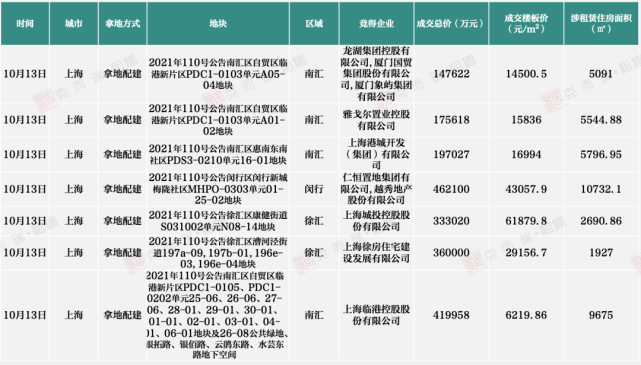
附:2021年10月涉租赁用地成交列表
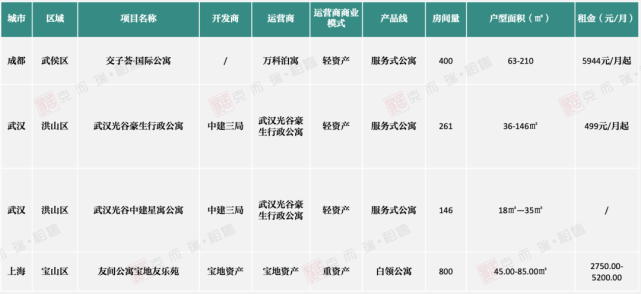
1、新建类:10月,22个重点城市共计新增4个新建类集中式公寓项目,共计1607间房源。其中,友间公寓宝地友乐苑是中国宝武首个租赁社区,拥有45-85㎡多个户型,租金价格2750-5200元/间·月。
表:2021年10月22城新开业集中式公寓
(新建类)项目明细
2、存量改造类:10月,22个重点城市共计新增11个存量改造类集中式公寓项目,改建类型多为商改租。从产品线角度来看,白领公寓、服务式公寓、蓝领公寓均有涉及。
表:2021年10月22城新开业集中式公寓
(存量改造类)项目明细
金 融 动 态
世联行将长租业务终止后5.5亿剩余募集资金永久补充流动资金,提高募集资金使用效率,降低公司财务费用;华发50亿元租赁住房ABS项目状态更新为“已反馈”
城 市 动 态
全国55城市场
55城量价变化
本月,受市场调控租金影响,55城个人房源量价齐跌,同时,随着毕业旺季的逐渐消退,租赁需求开始下降,租赁市场回归传统淡季。
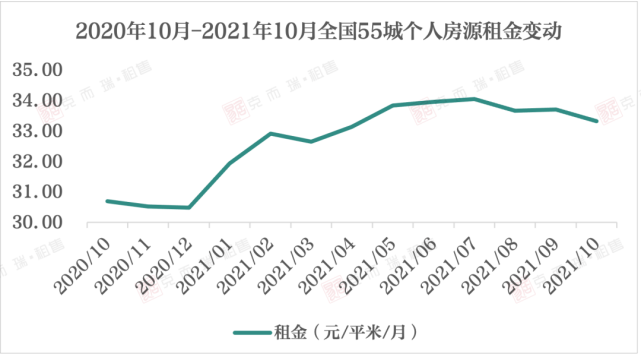
今年以来,随着疫情受到控制,租金整体呈现上升趋势,本月55城个人房源租金为33.32元/平米/月,同比去年10月上升8.53%,较上月环比下降1.16%,本月主要由于多城出台政策调控租金上涨,因此个人房源租金开始止涨转跌。此外,全国各地大力发展保障性租赁住房,这对于个人房源租金也有一定影响。
本月,55城个人房源新增供应506852间,环比下跌3.37%,今年以来,供应量持续走低,与房地产销售市场息息相关,二手房房价的日益高企使得一些原本用于出租的二手房,被房东用于出售,或者处于观望市场的状态,直接导致了市场上可用于租房的房源减少,二手房价格传导推动租房成本上升。
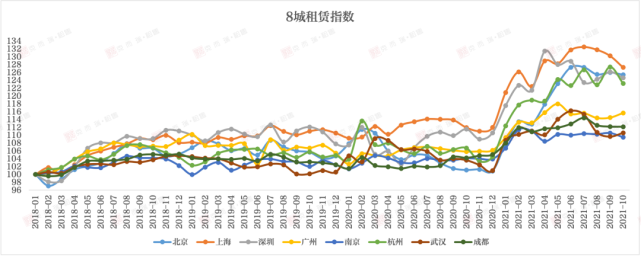
8城租赁价格指数(略)
8城各类型房源租金情况(略)
租赁用地:深圳租赁土地成交也表现出一定的季节性趋势,成交主要集中在一、四季度。2019年深圳计划供应租赁住房相关用地39万方,实际完成率较低。2020年政府供应力度加大,1-7月合计供应37.2万方,为历年来成交峰值。10月份租赁住房用地交易再创新高,之后成交市场热度直线下降,截至2021年8月未见成交租赁土地,2021年9月成交2幅纯租赁用地总计建面3.73万方。10月无成交。
自持住宅:近三年深圳住宅竟配建体量约32.2万方,其中2019年出让最为密集,出让体量约21万方,占比高达2/3。2020年上半年竟配建地块相对较少,5月龙光以楼面价63165元/平米竞得一块宅地,配建人才房40760平。11月配建地块成交高达8块,配建人才租赁住房共计25.5万平方米,此后12月又出让2宗配建人才房面积总计为4.1万方的地块。2021年前4月则未发生含自持住宅土地交易。直至2021年5月,“两集中”政策下竞配建2块租赁用地。2021年9月成交16幅自持租赁用地,总计建面30.25万方 。10月深圳无租赁用地成交。
注:深圳出让地块中只租不售部分建面计入了租赁用地的统计中,未计入含自持住宅部分。
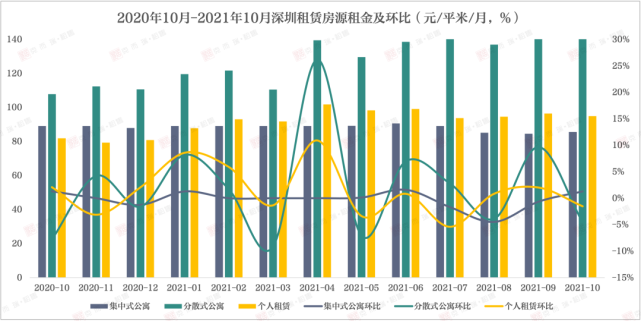
深圳出台政策引导非改居项目建设保障性租赁住房,且年租金涨幅不得超过5%,政策限制下租赁市场租金下跌较为显著。