中国长租公寓乘势而上,启航新征程
8月,雷布斯和他的公司热度频频,先有雷布斯《我的梦想,我的选择》年度演讲,后有小米7亿元成立公寓管理公司。虽然我不是小米的粉丝,但不讨厌能自嘲善调侃且一直活跃在一线的雷布斯。
9月23日,房地产咨询机构仲量联行在其最新发布的《中国长租公寓市场白皮书》中指出,中国长租公寓市场在经历了2019-2020年的行业深度洗牌和市场沉淀后,已经进入新的发展机遇期。
仲量联行此次发布的《乘势而上,启航新征程》中国长租公寓市场白皮书,是自 2018 年发布《新机遇,新挑战》长租公寓市场白皮书之后,再次针对这一细分市场展开的深入研究,以期为市场各参与方提供更多维度的洞察。
《白皮书》指出了长租公寓发展的四大驱动因素:“七普”展现出的城市之间和城市内部更强的人口流动、晚婚晚育现象的越来越普遍和家庭小型化趋势都导致青年人住房租赁需求期延长;居高不下的房价和一、二线城市不断加码的限购限贷政策让长租公寓得以满足越来越多人的住房需求;国家出台的一系列土地供给、税收优惠和金融支持等政策,在鼓励住房租赁市场发展的同时对其进行了进一步规范;在办公、零售等房地产业态遭受疫情冲击时,韧性十足的长租公寓受到了全球主权基金、养老基金和其他投资机构的青睐,为该业态注入了强劲的发展动力。
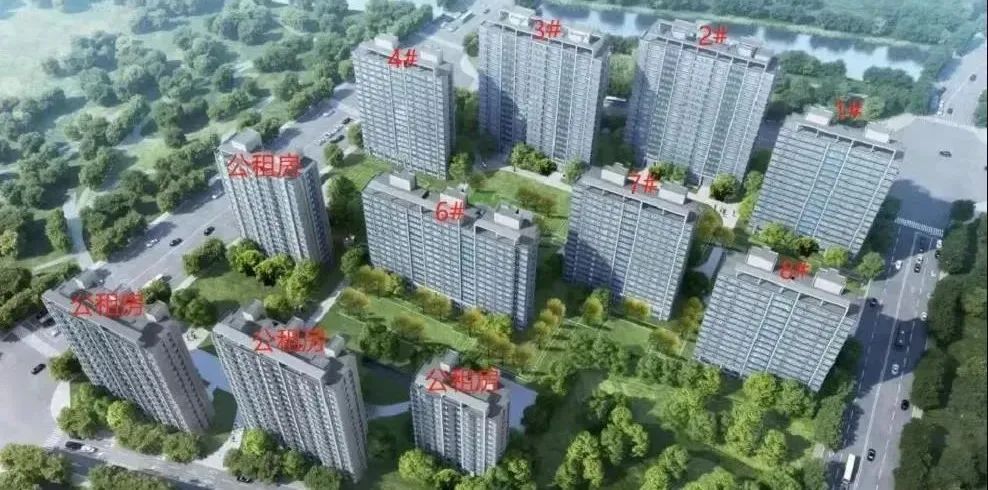
一些坚定地走在长租公寓赛道上的企业已逐步摸索出适合自身发展的经营模式,其中头部品牌保持了较快的增长。据仲量联行统计显示,10家市场头部长租公寓品牌的存量房源总数已从2018年底的35.6万套翻番增长至2020年底的73万套。这些存量主要分布在一线及1.5线城市中;且开业6个月以上门店的平均入住率高达89%~95%。
从需求端看,目前仍以大学毕业生及初入职场的白领人群为主,但也有一些新型需求来源出现,如企业中层人员、陪读家庭、自由职业者及短期过渡型需求等。
仲量联行认为,未来,随着租赁需求升级,以及市场参与者的深度参与,长租公寓产品有望加速迭代更新,长租公寓市场将在质量和数量上均更上一个新台阶。
根据仲量联行面向30多家不同类型的投资机构进行的问卷调研结果,投资者现阶段的关注焦点依然是上海、北京、深圳等经济发达、外来人口占比高且购房门槛较高的一线和新一线城市。
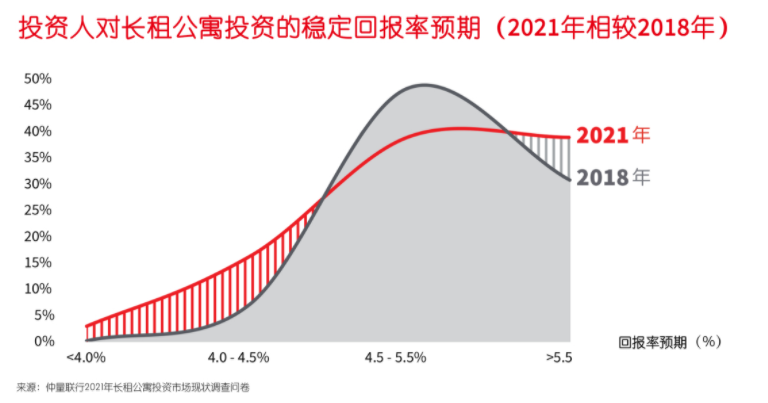
此外,《白皮书》指出,大部分投资者对国内长租公寓稳定回报率的预期集中在4.5%~5.5%之间,但相比2018年有明显的下降趋势。对于未来5年的稳定回报率走势,45%的投资者认为会保持平稳,39%的投资人认为会下降。
仲量联行中国区投资及资本市场业务负责人庞树东表示:“随着国内长租公寓市场逐渐成熟,其空置风险将更低、资产表现也将更趋于稳定,预计资本化率会继续向办公楼等传统商业资产靠拢。”
仲量联行指出,“资产价值过高”以及“土地和资产获取困难”一直以来都是中国长租公寓市场投资者面临的两个最大挑战,所以存量改造是进入国内长租公寓投资市场的主流模式。根据分布地点来看,存量项目主要分布于地铁沿线,大部分存量项目的选址满足了其主要客群的日常通勤需求。
但国内一线城市核心区存量资产的价格普遍偏高,再加上项目改造成本、投资回报率往往低于机构投资者的预期。投资者有必要深入了解市场租赁需求特征,在非核心商务区或产业园区寻找适合的投资机会。因为产业园区附近的长租公寓项目可以承载园区企业员工的住宿需求,并有地理空间的优越性,有利于促进“职住平衡”。
要想在短期内实现规模效应,目前投资者应考虑与拥有土地优势的国企和开发商以及拥有丰富管理运营经验的运营商合作,各市场参与方发挥各自优势,能够有效应对这一挑战,实现合作共赢。
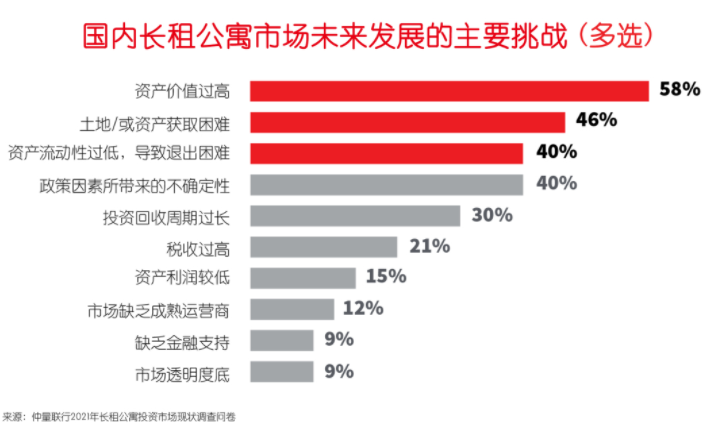
此外,“资产流动性过低,导致退出困难”成为第三大挑战,退出机制已是投资者最关注的话题之一。短期内,单一资产或资产包退出仍将是主要的途径;但中期有望通过REITs提升长租公寓投资市场的流动性。
仲量联行中国区评估和咨询服务部执行董事熊建平表示:“租赁住房和REITs天然适配,虽然现阶段公布的政策暂时仅将保障性租赁住房纳入中国REITs的底层资产,但我们认为,中国REITs拓展到市场化的租赁住房是必然趋势。租赁住房有可能成为中国REITs的又一个蓝海;而REITs有望成为长租公寓投资者未来主要的退出机制之一。