行业洗牌背景下的长租公寓投资策略分析(下)
(2)重资产模式与轻资产模式
根据运营商投入资金规模,长租公寓的运营模式可分为重资产模式和轻资产模式。
重资产模式下,前期投入的资金规模较大,用来购买租赁用地或是收购已有建筑,并在此基础上进行改造后出租,相当于小型开发商,因此采用该模式进入行业的门槛相对较高。此外重资产模式的市场规模扩张速度、资金回收速度均较慢。不过,从摊薄后的实际成本来看,则是低于轻资产模式的。
轻资产模式下,前期投入资金规模要求不高,通过长期租赁或受托管理等方式来获取房源,因此采用该模式进入行业的门槛较低,不仅资金占用较小,且扩展速度也较快。
(3)典型企业的模式分布
通过梳理可以看出,重资产模式与集中式的契合度较高,而轻资产模式下分散式和集中式都具有一定的操作性,因此采用轻资产模式的企业较多,各类型长租公寓运营商的主要运营模式分布如下图所示。
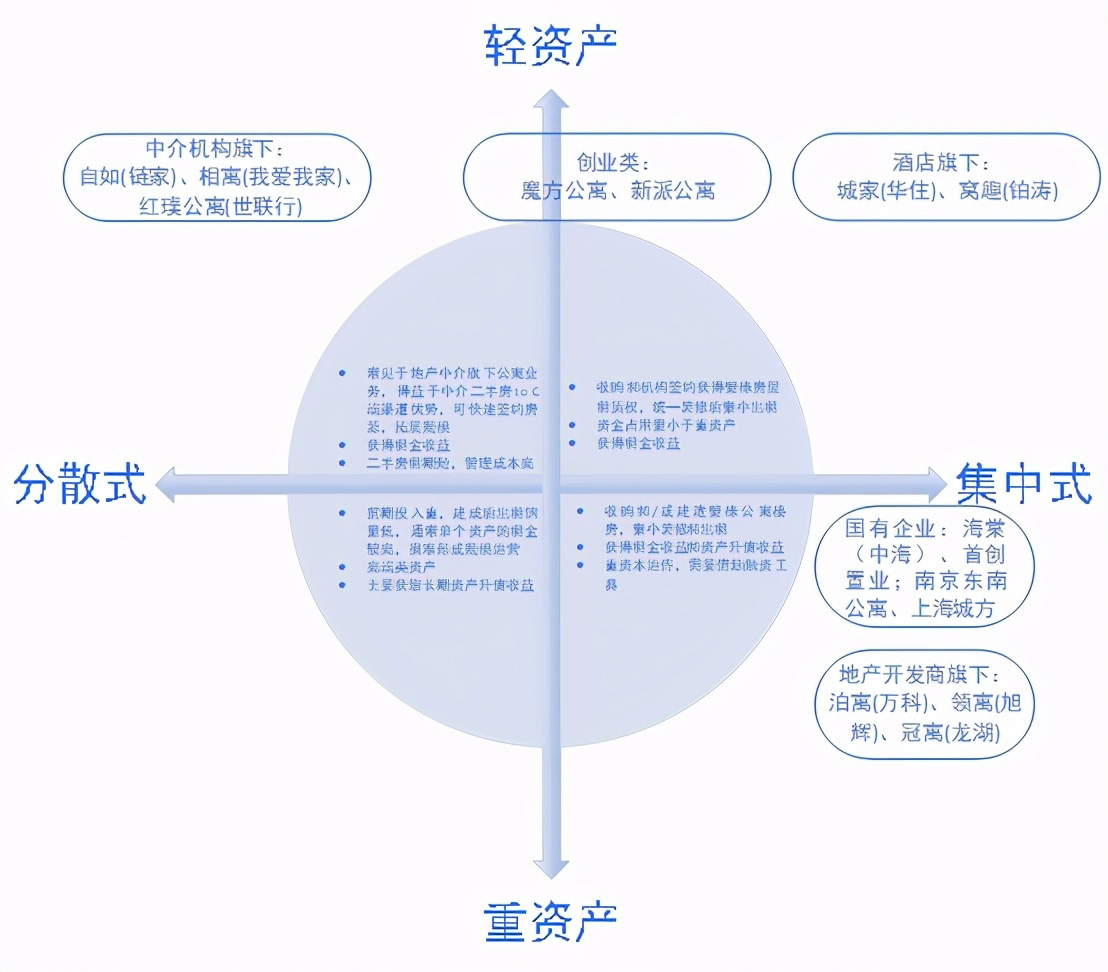
图2 长租公寓典型企业的运营模式分布示意图
资料来源:网络公开资料,南京卓远整理
4、盈利模式
目前看来,我国长租公寓行业的主要盈利来源有三个:“房租差”、生活服务、金融服务。其中“房租差”是指向租客收取的租金与拿房成本之间的差额,是最基本、最主要的收入来源。由于我国长租公寓行业仍处于发展初期,各大企业在规模战中竞争激烈,尤其在租房需求旺盛、房价较高的一线城市,企业为了拿到优质房源而不断哄抬拿房价格的现象屡次发生,导致“拿房难、拿房贵”成为行业发展亟待解决的痛点。一些企业为快速占领市场,采用“高进低出”、“长收短付”的经营方式,尽管在规模战中取得胜利,但违背了“房租差”这一基本逻辑,最终导致了资金链断裂,企业“暴雷”,损害了业主和租客利益。从另外一个角度来看这类暴雷事件,反映出当前市场通过“房租差”提高收益的难度较大。实践中行业的盈利水平也确实尚不及预期,克而瑞研究数据显示,长租公寓行业当前平均利润水平仅在2%~4%。
因此,在“房租差”基础上通过提供多样性的生活服务、金融服务等拓展业务渠道来寻找新的利润增长点,成为不少企业的选择,“房租差+”成为行业的主要盈利模式。例如,链家旗下的自如公寓盈利模式为“房租差+基本服务”、“交易佣金+金融服务费”。其中,前者的一个典型体现是,自如对获取的房源会进行统一的室内设计及装修,能够减轻业主的负担,提高房屋整洁性并完善家具家电的配置,增强对租客的吸引力,而这项基本服务由业主承担相应费用,形成自如的收入来源之一。后者则体现在自如公寓与京东白条联手推出的“自如白条”,可为租客提供租金和服务费分期服务。但值得注意的是,金融工具的创新使用必须要注意防范风险。
5、核心竞争力
不同类型的长租公寓运营商具有的优势不大相同,但归纳来看包括:资源优势,如房屋或土地资源获取能力;客户优势,即租客资源获取能力;资金优势,包含自有资金实力、融资信用优势等,具体如下表所示。
表3 各类参与主体核心竞争力及要素评分
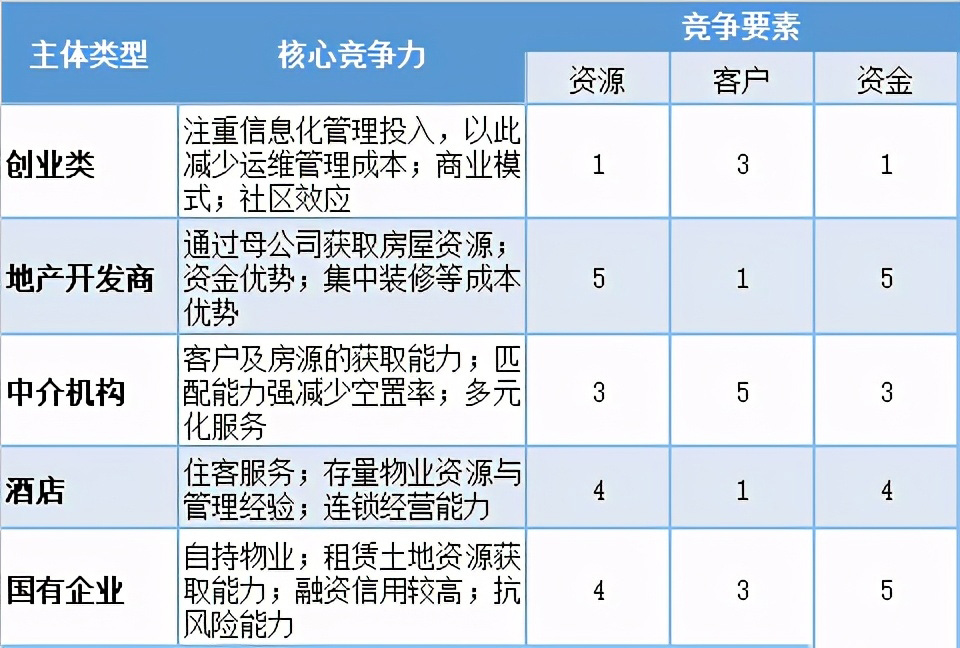
注:数字越大代表相应要素的竞争力越强
6、标杆企业研究
根据前文梳理的不同类型参与主体,分别选取一个标杆企业进行研究,分析如下表所示:
表4 长租公寓行业标杆企业
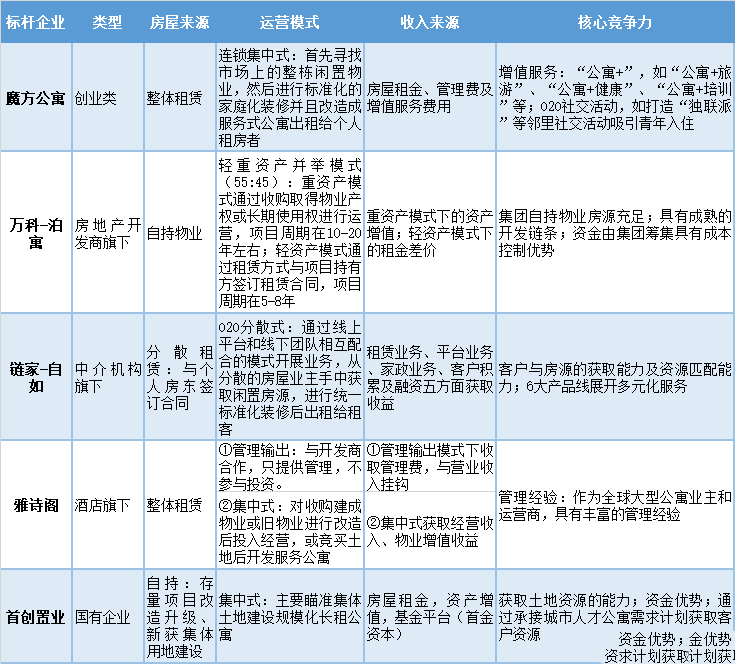
资料来源:网络公开资料,南京卓远整理
2.2 金融服务
1、参与主体
在长租公寓发展过程中扮演重要角色的还有金融服务机构,包括银行、房地产基金公司、资产管理公司及其他金融机构,此外VC/PE对品牌长租公寓也颇有关注。其中,银行机构不仅五大行大举进军租赁公寓市场,部分大型股份制银行业都涉足租赁市场。
2、参与方式
(1)针对项目周期各环节的参与方式
在长租公寓项目的不同周期阶段,运营商的资金需求不同,也决定了金融机构在各阶段的参与方式各有不同:在项目早期的开发、收房阶段,表现为股权融资;在项目初期的设计装修、营销、签约阶段,表现为供应链融资;在项目中期的日常运营阶段,则通过租约证券化、消费分期、租金贷款等形式参与其中;在项目末期的退出阶段,则表现为股权退出服务。
表5 金融机构在长租公寓项目周期各环节主要参与方式
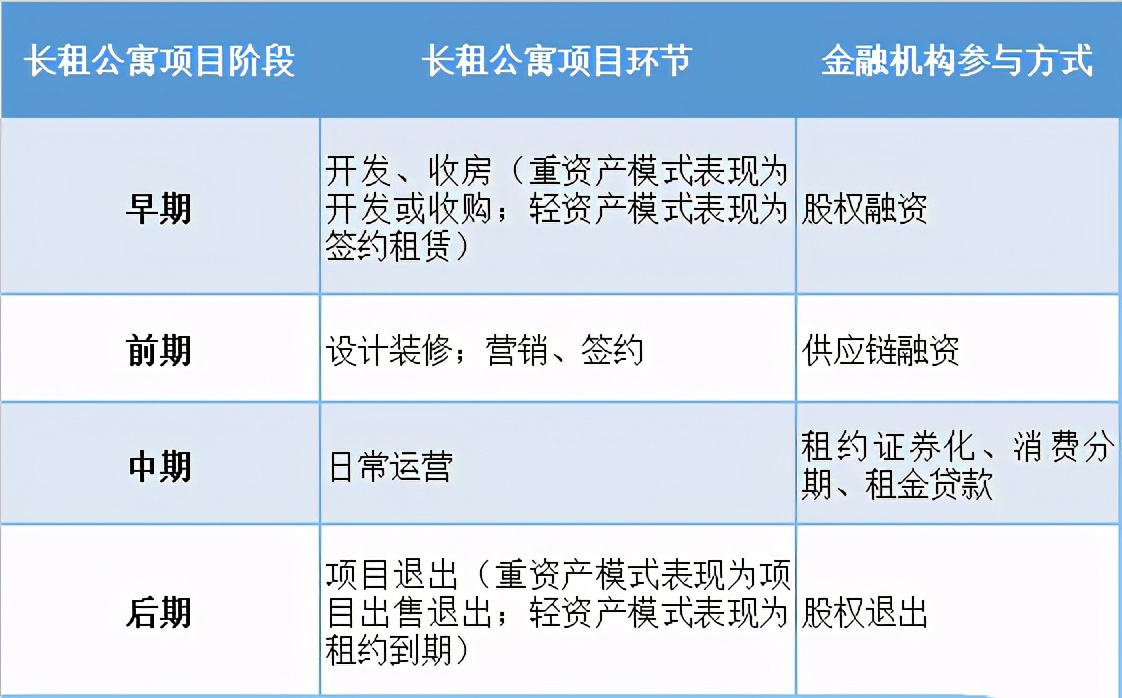
资料来源:网络公开资料,南京卓远整理
(2)针对不同服务对象的参与方式
金融机构的主要服务对象为长租公寓运营商。对长租公寓运营商来说,由于收房到出租存在时间差,且收房、设计、装修、营销等前期工作成本都需要在项目前期进行支付,因此财务压力巨大,需要通过融资解决资金压力。金融机构通过与长租公寓运营商合作开拓融资渠道并提供融资服务参与行业发展。
金融机构的另一个服务对象为广大租客。面对租赁市场的巨量规模,不少银行推出了各自的租金分期产品,包括建设银行的安居贷、工商银行的冠寓租房分期、中国银行的租房贷等等,具有减轻租客的房租压力的功能。但是由于监管体系不够完善,在长租公寓飞速扩展规模的“野蛮生长”过程中,风险管控不到位使得租金贷风险频发,并直接导致多家长租公寓运营企业资金链断裂“暴雷”,引起了社会的广泛关注,北京、上海等地相继出台政策进行规范引导,银行的租金贷业务也大多暂停。我们认为,“租金贷”本质是一种金融工具,工具本身并无对错,关键在于如何使用,需要监管政策的进一步细化与落实,需要对相关主体的信用风险进行审核和把控。
(3)打造自有租赁平台
典型案例是建设银行通过与地方政府、个人房东、企业合作推出的建融家园,提供从看房选房、合同签订、租金分期、公积金提取等全流程服务,深度参与了住房租赁的各个环节。
3、主要金融产品
2017年以前对于长租公寓运营商而言融资渠道比较有限,彼时运营商以房地产企业和中介机构为主,通过引入战略投资者或自有资金来支持长租公寓的前期投入。随着政策的支持力度加大以及行业发展带来的融资需求提升,金融机构参与长租公寓行业的方式更加多元化,提供的金融产品更加多样性。对长租公寓运营商而言,也意味着融资方式的多元化。通过公开资料梳理,金融机构为长租公寓行业提供的金融产品主要有以下几种方式:
表6 金融机构为长租公寓运营商提供的金融产品
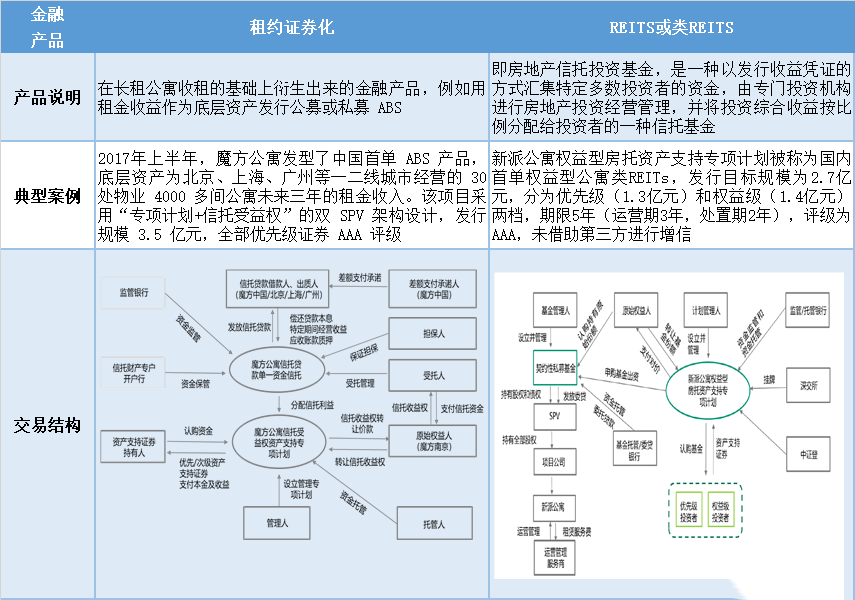
资料来源:网络公开资料,南京卓远整理
2.3 第三方服务供应
在长租公寓行业中,第三方的基础服务供应主要指装修施工单位、家居家电供应商、维修保洁公司、其它生活服务供应商等,为长租公寓提供相关的配套服务。对于这些服务供应商而言,长租公寓是其业务范围之一,与为其他单位或个人客户提供服务的差异不大,因此本期研报不做重点分析。
3投资建议
就行业发展前景来看,长租公寓属于蓝海,是解决亿万级租赁需求的重要行业领域,也是我国整体住房制度中的关键一环,并且有机构预测,2030年我国房屋租赁市场规模预计将达到4.6万亿。因此建议地方国有企业,尤其拥有存量房产的企业,或者开发区类、园区类具有建设配套公寓的企业,可结合自身实力选择投资长租公寓行业。
3.1建议要点
长租公寓的产业链板块构成较为简单,城投企业可以长租公寓运营商的角色参与其中。就行业发展趋势来看,需要重视以下几点:一是随着行业洗牌,市场竞争将更加激烈,如何提高运营能力是长租公寓运营商成功的关键;二是行业的运营模式、盈利模式仍存在一定的不确定性,建议与长租公寓品牌企业进行合作,探索行业发展的新模式;三是增值服务是行业盈利新的增长点,挖掘客户需求,拓展服务边界、提供多元化服务十分重要;四是数字化、智能化也是行业发展的趋势之一,引入数字化管理体系有助于满足客户群体需求、降低管理成本。
3.2风险提示
如今行业洗牌,也充分说明了存在行业投资风险,主要包括以下几个方面:一是资金风险,目前市场上国有企业以重资产模式为主,城投企业若选择该模式,前期需要大规模投入,扩张速度较慢,投资回报周期较为漫长,存在资金风险;二是金融工具使用风险,“租金贷”作为一种金融工具对运营商、房屋业主、租客等均有益处,但由于风险管控不完善导致运营商资金链断裂“暴雷”,也对不少租客造成了重大损失,前车之鉴应当重视,在使用金融工具时要注意防范金融风险;三是政策风险,目前我国中央及地方层面的政策体系将逐步完善、趋严,对长租公寓的发展进行不断地规范,因此存在一定的政策风险。
附表
附表1 中央层面政策要点梳理
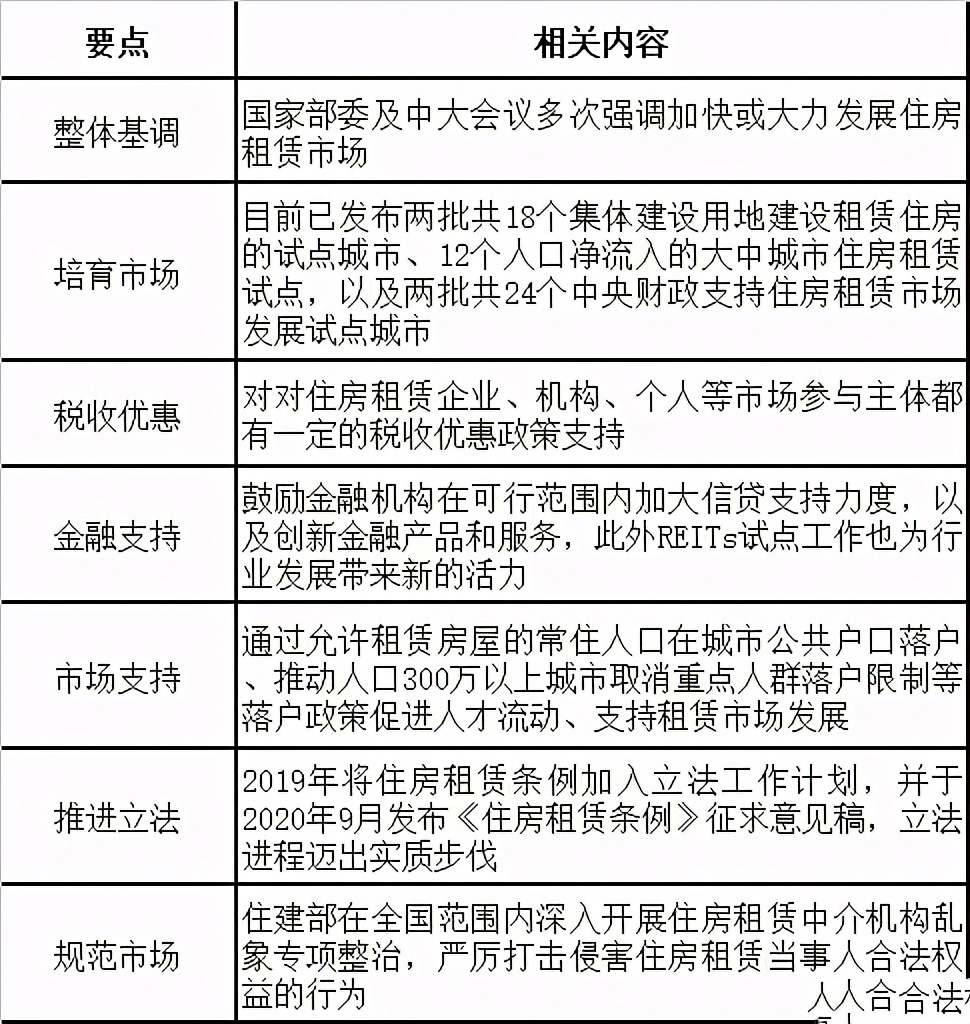
资料来源:网络公开资料,南京卓远整理
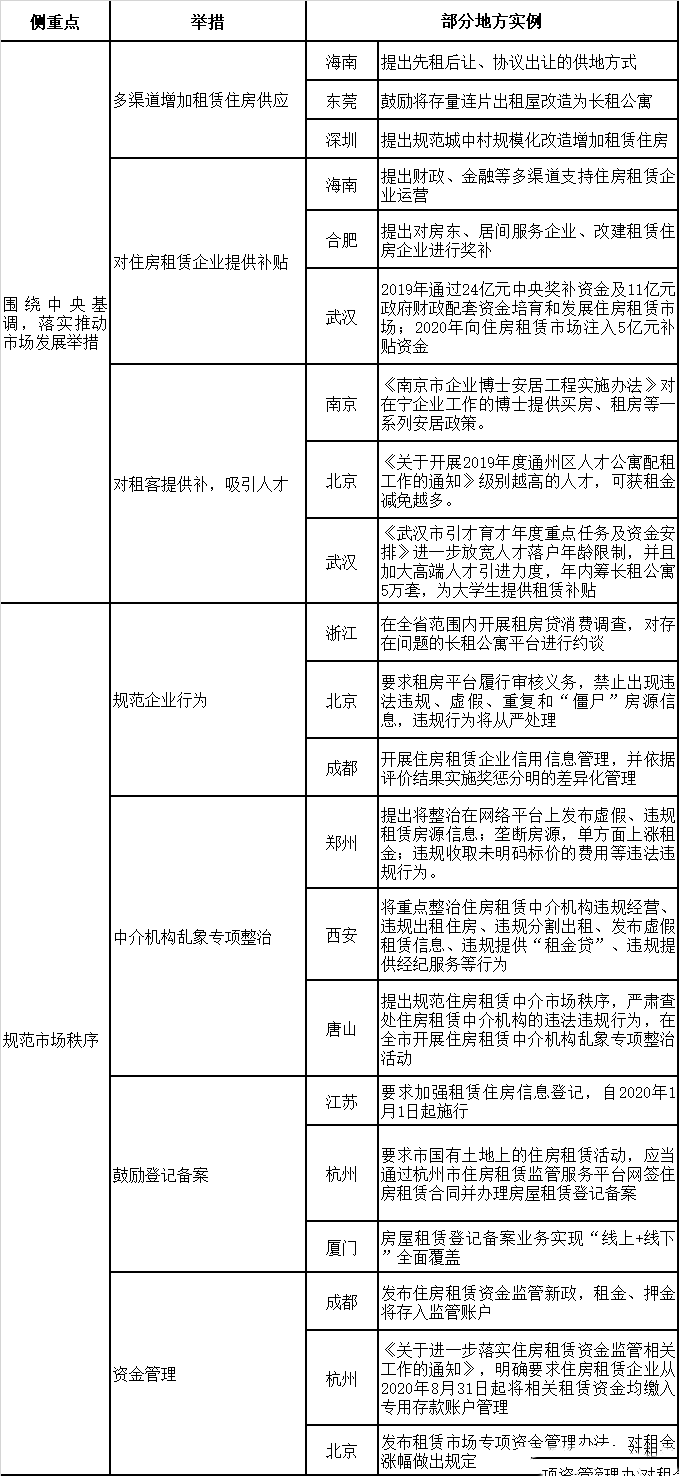
附表2 地方层面政策要点梳理