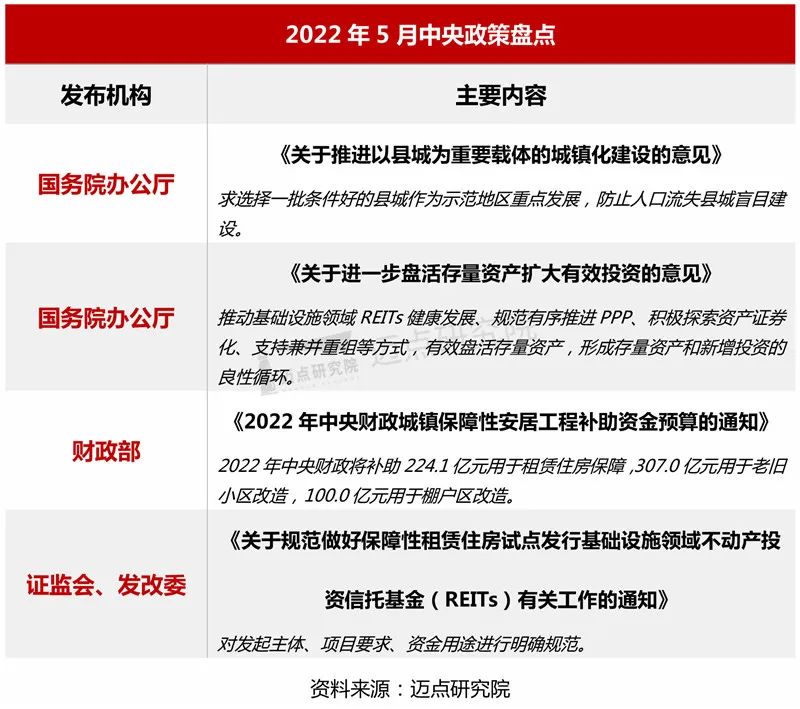
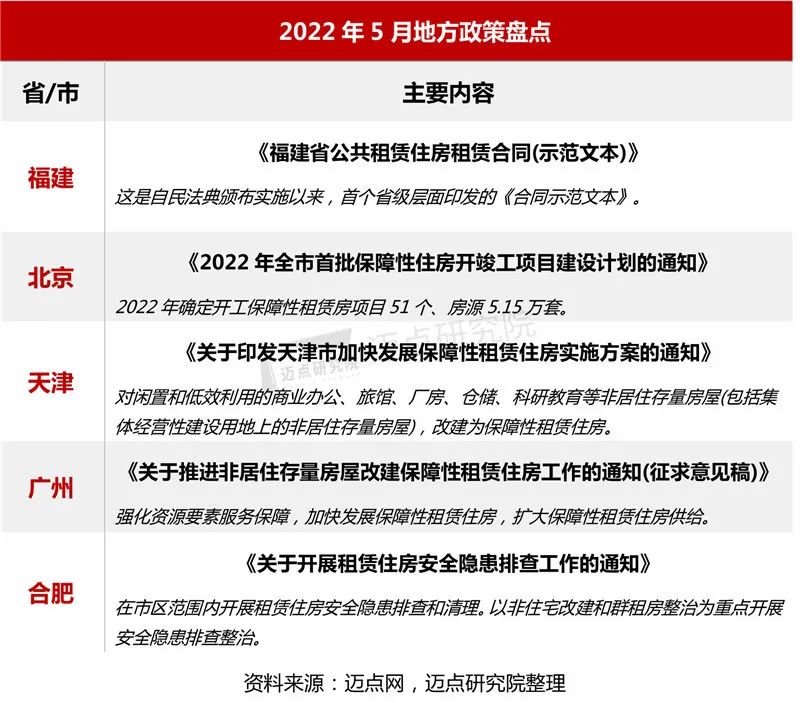
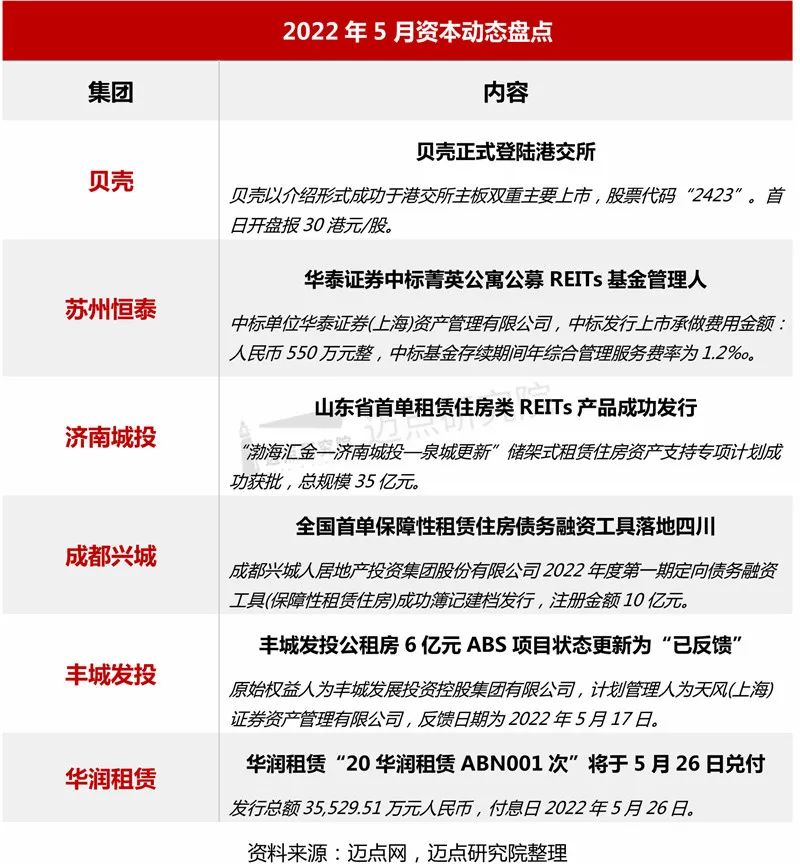
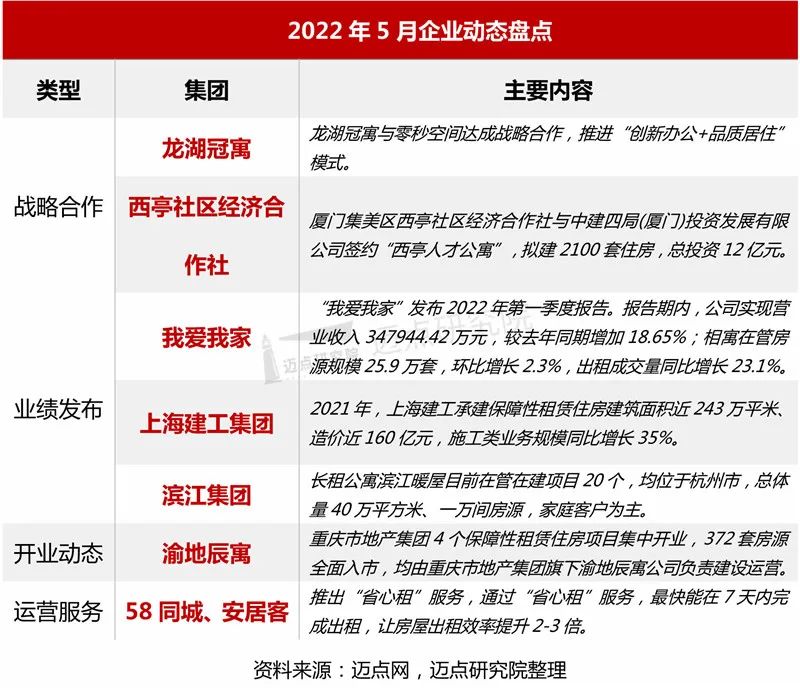
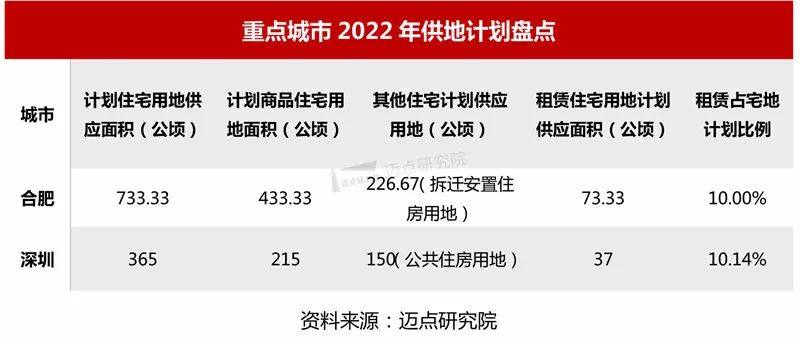
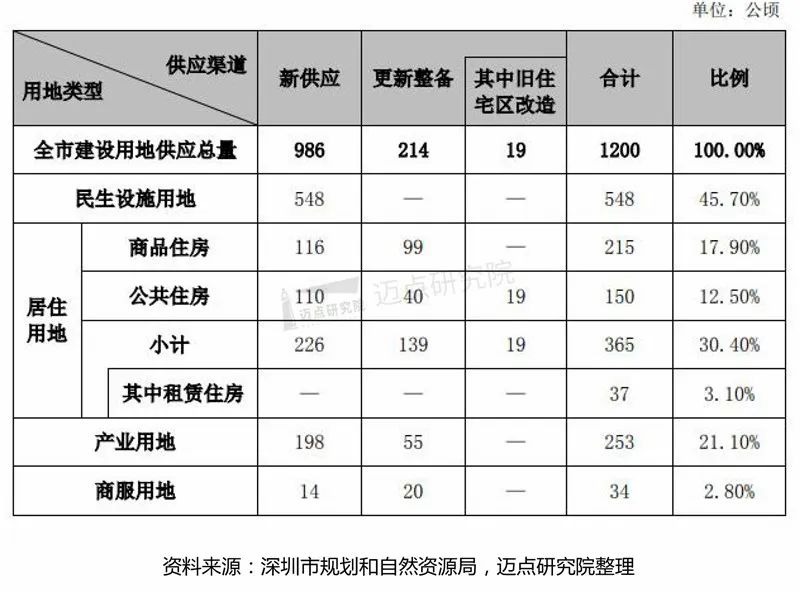
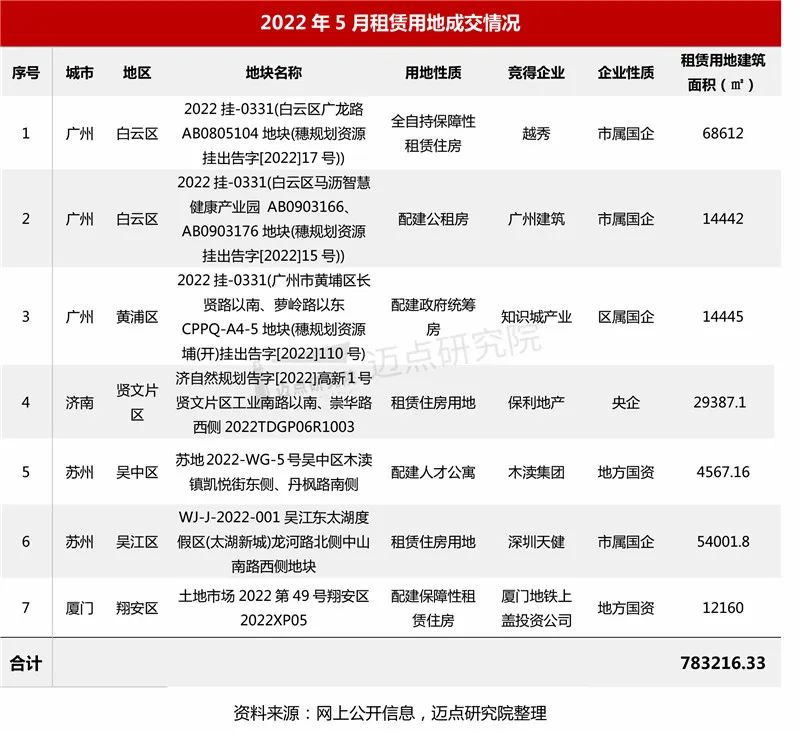
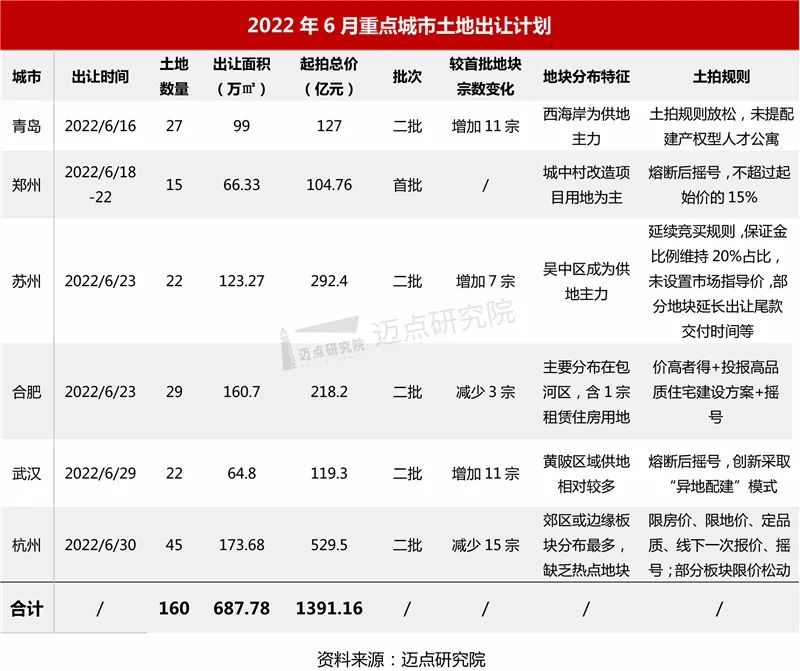
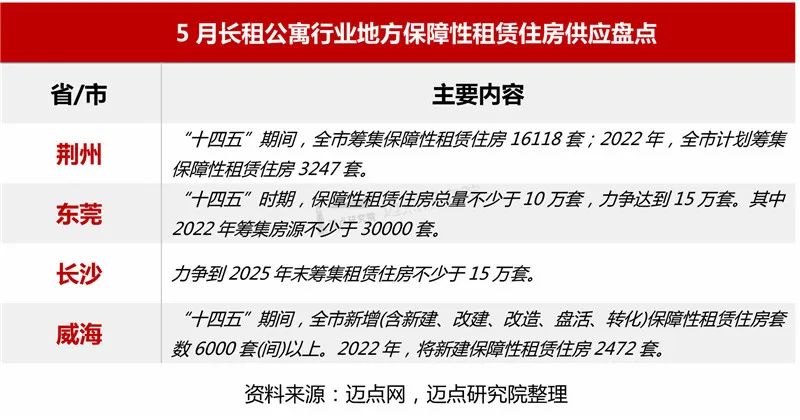
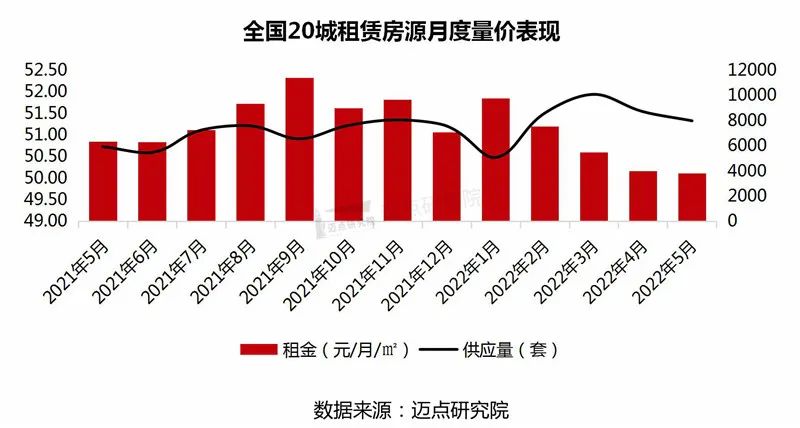
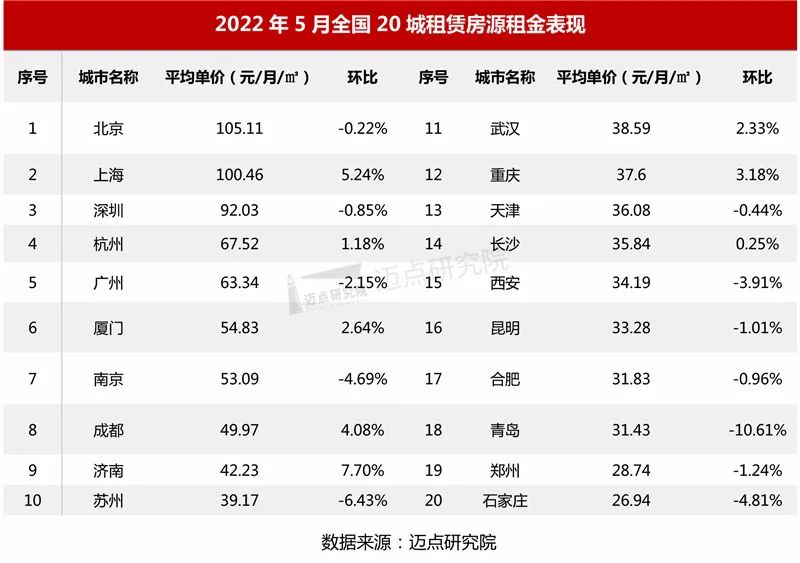
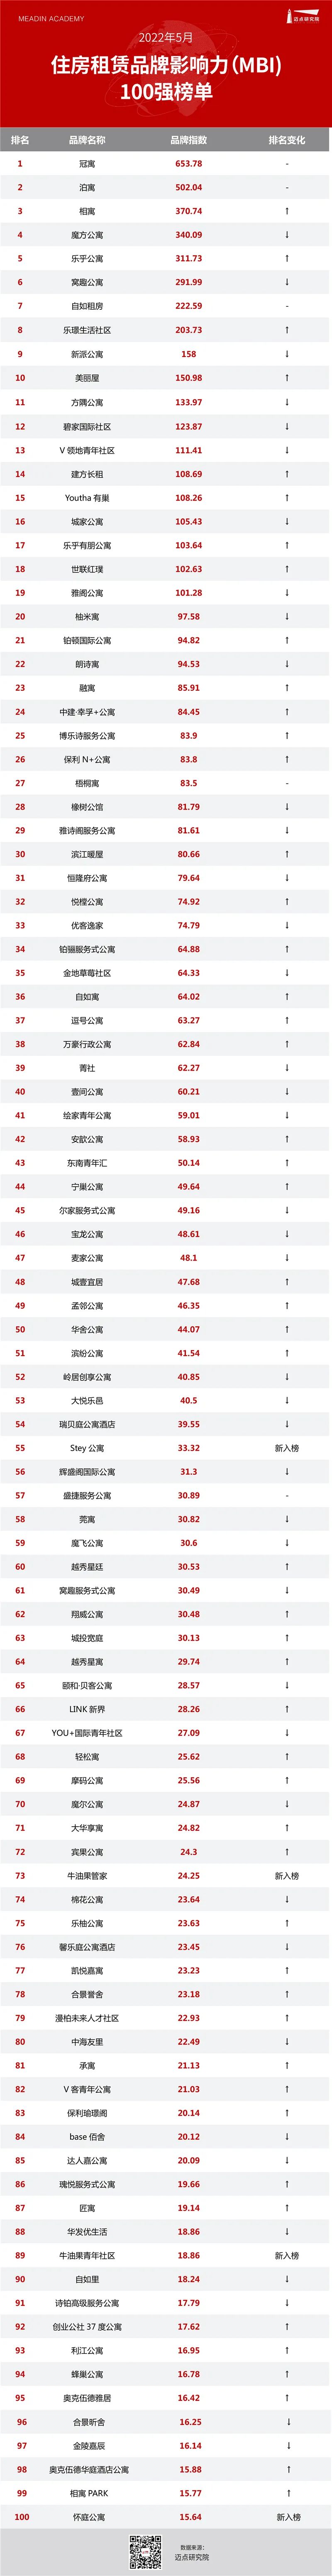
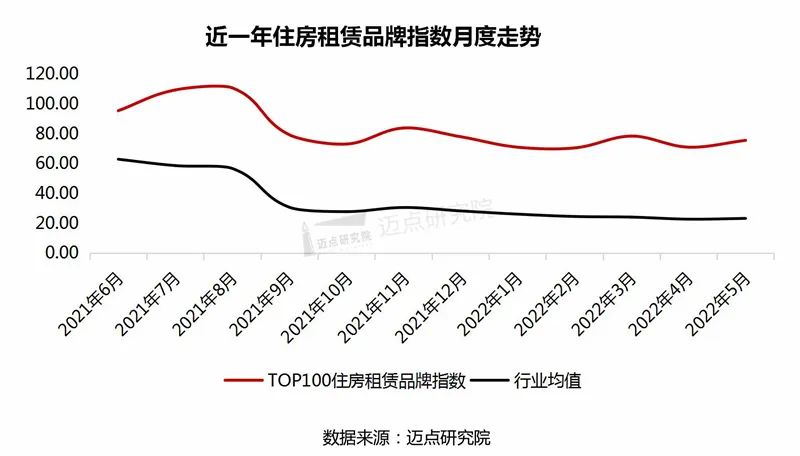
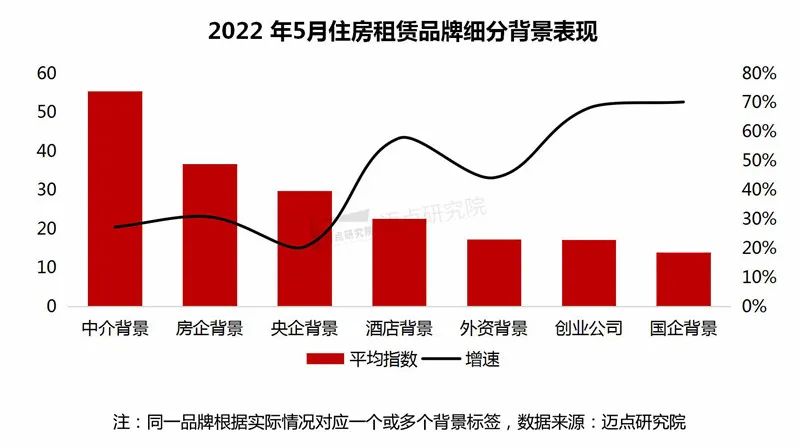
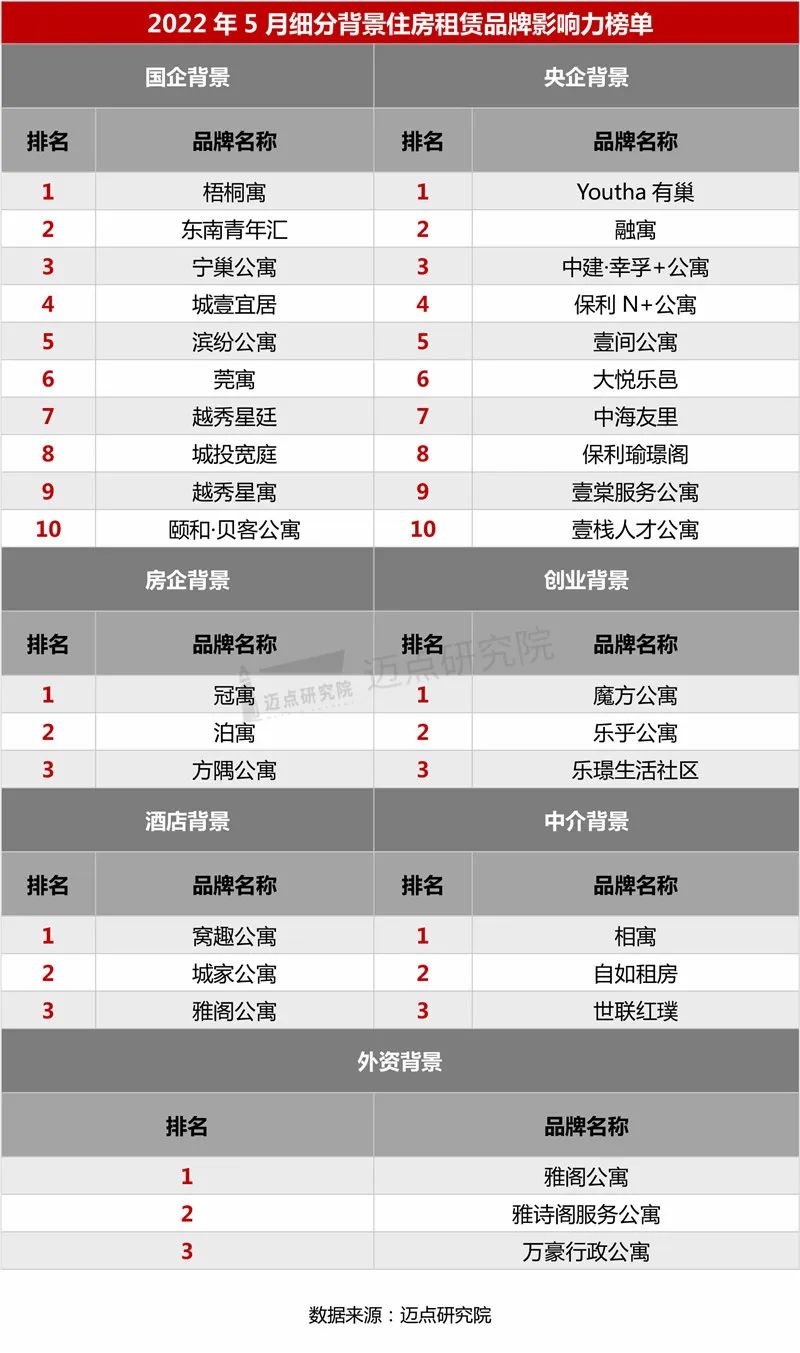
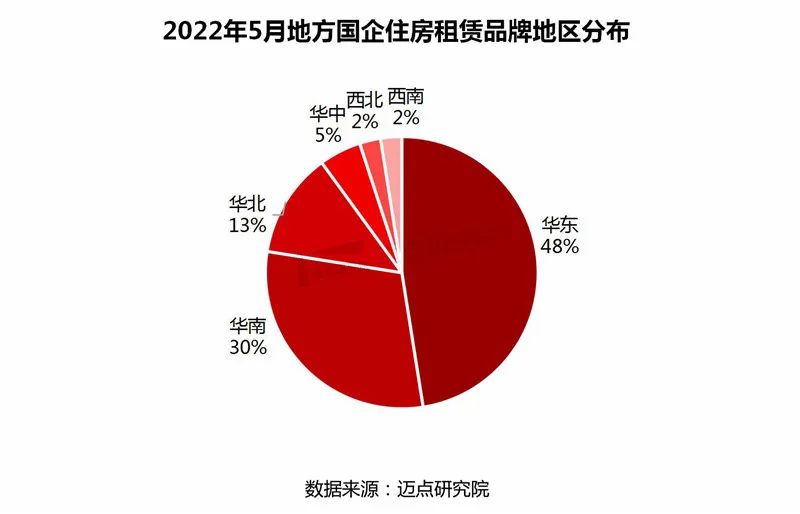
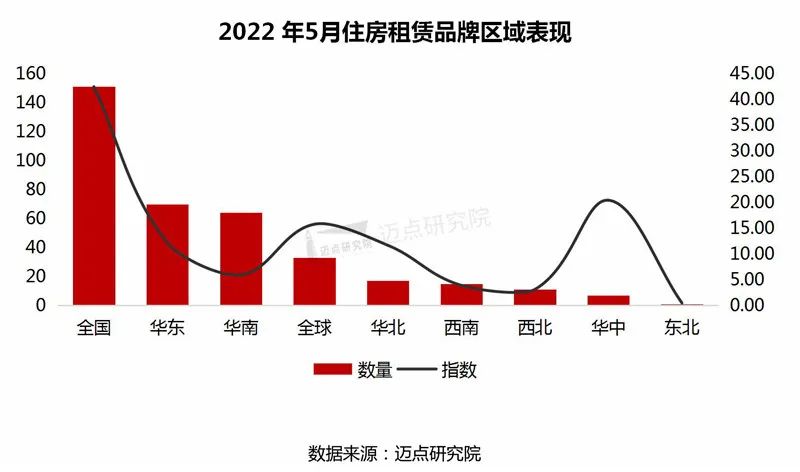
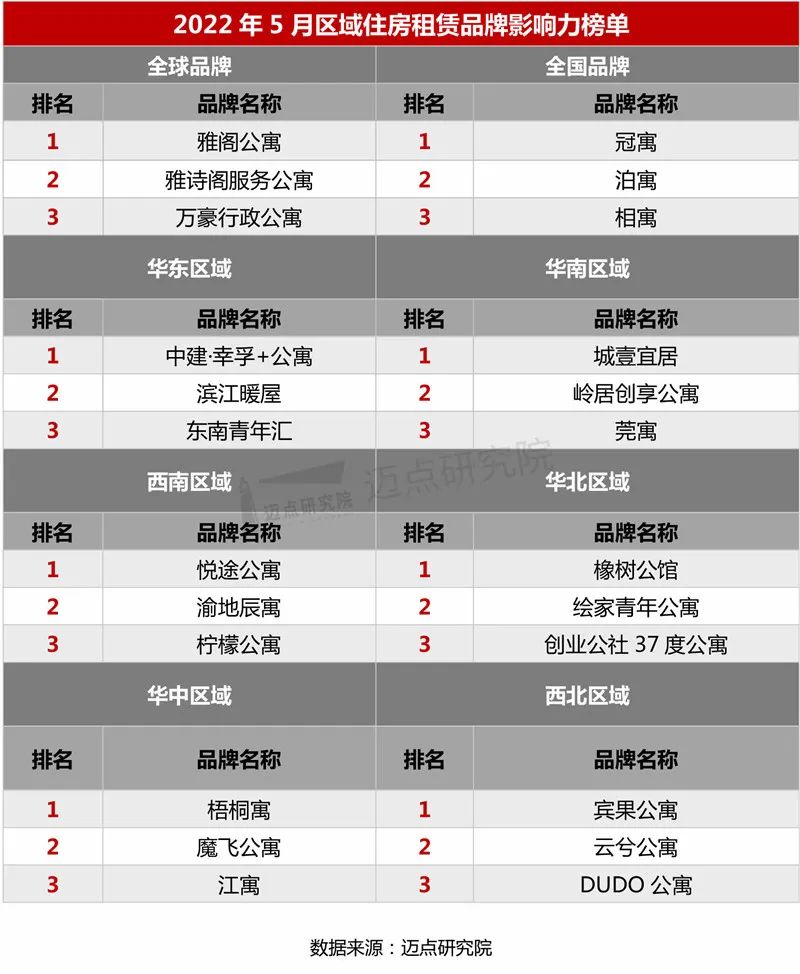
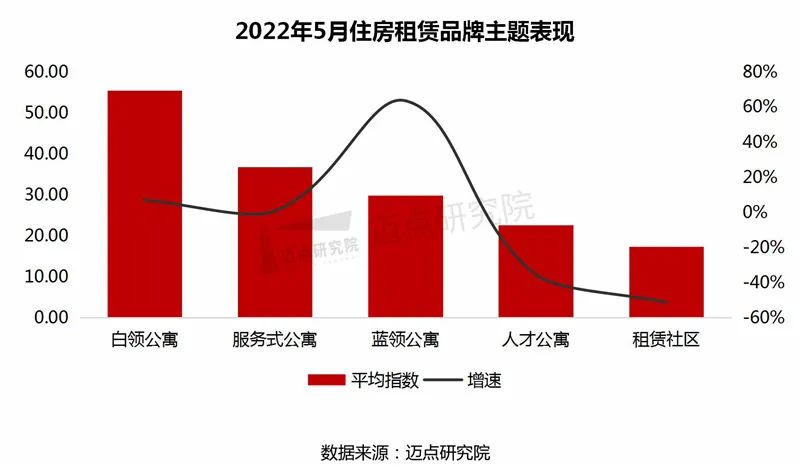
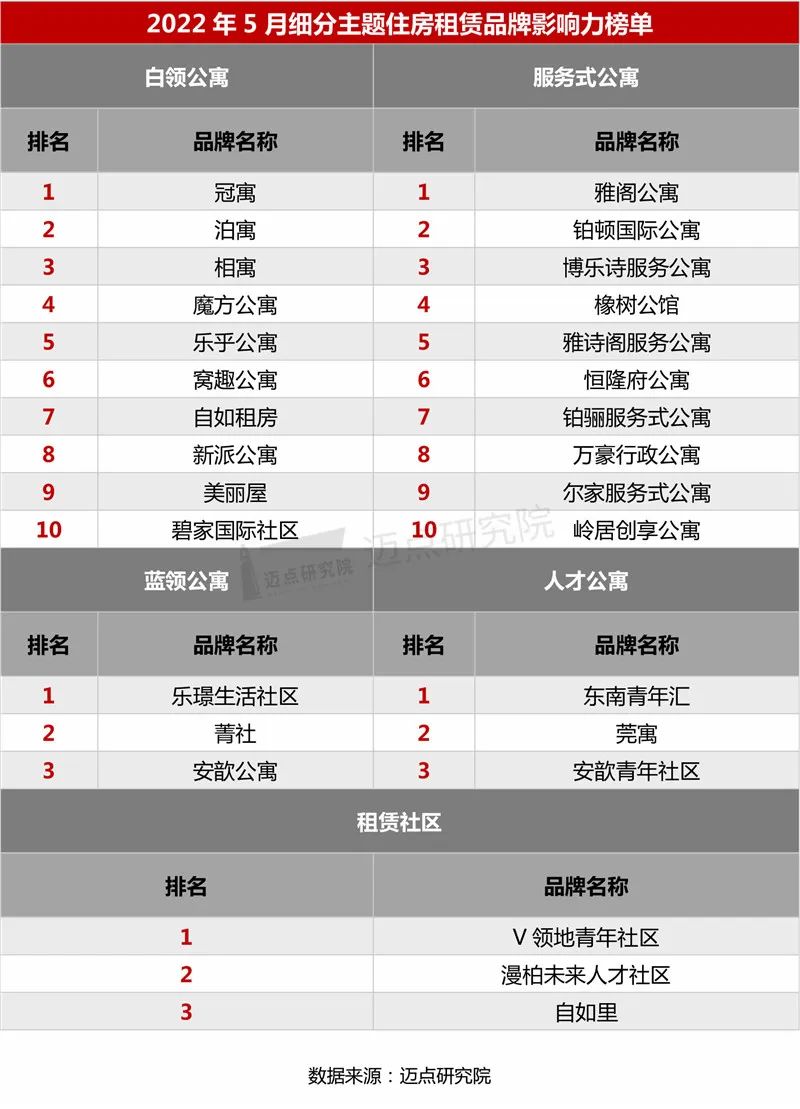
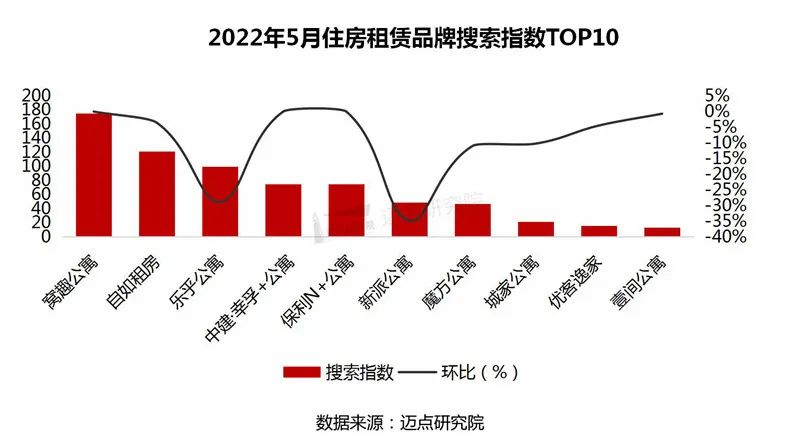
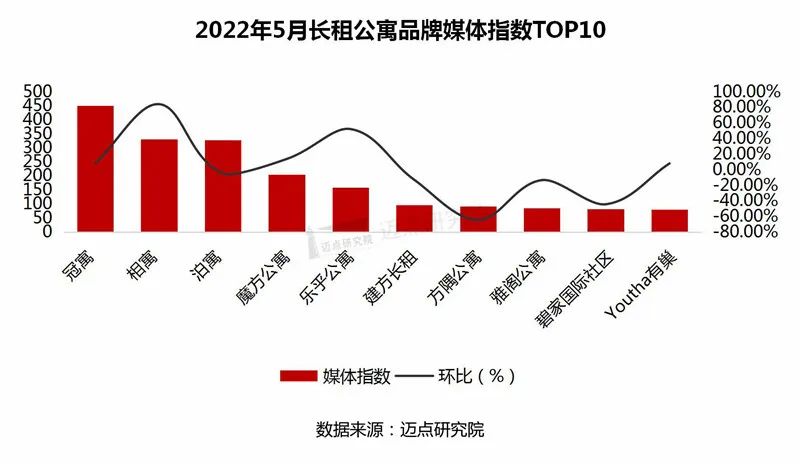
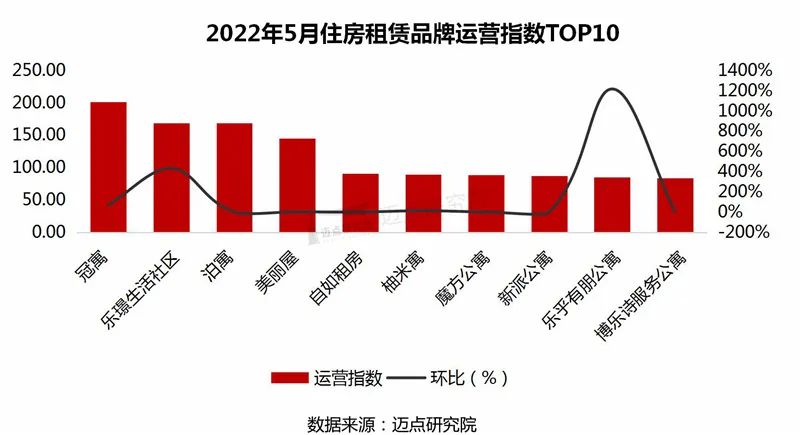
2022年5月住房租赁产业发展报告 发表时间:2022-06-14 20:02作者:一位盟友 行业动态1、中央政策5月,证监会与发改委联合发布《关于规范做好保障性租赁住房试点发行基础设施领域不动产投资信托基金(REITs)有关工作的通知》,要求推动保障性租赁住房REITs业务规范有序开展,说明保障性租赁住房REITs试点正式启动,基础设施REITs多元化步伐再次加速。另外,国办还提出进一步盘活存量资产,包括保障性租赁住房、产业园区、仓储物流等重点领域,有利于形成政策合力,促进REITs项目陆续进场,为住房租赁行业的发展提供有序支持。2、地方政策地方政府在市场培育、市场监管方面继续推进。市场培育方面,天津和广州加快推进非改租,增加保障性租赁住房供给;北京公布首批保障性住房项目的建设计划,其中保障性租赁住房项目年内计划开工23个,预计供应房源约2.3万套。市场监管方面,福建推出首个省级层面的公租房合同范本,明确公租房承租人的权利和义务,以及违约责任和相应的处置办法;合肥加强市场监管,在市区范围内排查租赁住房的安全隐患问题。3、资本动态5月,上市动态方面,贝壳回港上市,在业绩下滑和行业寒冬背景下,贝壳主动进行业务收缩,同时寻找新的增长点。随着“一体两翼”战略的落地,贝壳从过去聚焦垂直领域的房产交易赛道横向扩容,实现了一定程度的增长。融资方面,济南城投成功发行山东省首单租赁住房类REITs产品,苏州恒泰、华润租赁、成都兴城、丰城发投也迎来融资新进展,企业性质以国企和国资企业居多,说明国企在积极承担社会责任,探索租赁住房融资新渠道方面发挥着日益强大带头作用。4、企业动态本月,住房租赁企业积极开展战略合作与发布业绩动态。战略合作方面,龙湖冠寓与零秒空间达成战略合作,双方将实现优势资源共享,以科技和数据为驱动,共同探索“办公+居住+商业”的融合业态的创新,为城市租住生活赋能。业绩发布方面,滨江集团举办2021年度业绩网上说明会,在多元化业务上,其长租公寓滨江暖屋目前已投入运营的近2000间房源,整体出租率90%左右。开业方面,渝地辰寓公司负责建设运营的4个保障性租赁住房项目集中开业,372套房源全部入市。土地市场1、土地供应计划:合肥、深圳发布2022年供地计划5月,合肥、深圳先后发布2022年国有建设用地供应计划,均单列了租赁住房用地,租赁住宅用地占住宅用地比例均为10%左右。2022年,合肥和深圳分别计划向市场供应73.33和37公顷的租赁住房用地。深圳市2022年度建设用地供应计划自2020年起,深圳居住用地连续两年大幅增加。2020年,深圳计划供应的293.2公顷居住用地,占计划总量近25%,较2019年计划150公顷增加了近一倍。而2021年,深圳计划供应的居住用地相比2020年再度增加了24%,并且,居住用地的供应占比进一步提升至32.1%。根据深圳2022-2024年度居住用地供应三年滚动计划,2022~2024年度,深圳全市计划供应居住用地1103公顷,年平均计划供应居住用地367.7公顷。具体来说,2022年度计划供应居住用地365公顷,其中租赁住房用地37公顷,占居住用地的10.1%。因此,2020的规划符合三年计划,有利于兑现“十四五”期间深圳居住用地供应规划,持续增加租赁住房的稳定供应,进一步推动住房租赁市场长期健康发展。2、租赁用地成交:重点城市5月共出让涉租赁用地7宗,成交建面78.32万方5月,广州、济南、苏州迎来2022年首批土地出让、厦门完成年内二批集中供地。从出让的城市来看,广州成交最多,将向市场供应9.75万方建面的租赁用地,苏州成交5.86万方;从租赁用地性质看,本次共出让涉及租赁用地7宗,成交建面78.32万方,成交用地以纯租赁住房用地为主,配建租赁住房用地为辅。从拿地企业性质来看,本次成交涉租赁用地由本土国企和地方国资企业主导,民企参与热情不高。说明在疫情的影响下,房地产开发商对市场发展的预期较低,加上民营房企资金紧张,对土地的需求普遍较低,多持观望态度。土地市场或将面临一段时间的供需调整,国企成为拿地的主要力量,短期内或将不会改变。3、土地出让计划:6个重点城市将于6月集中出让160宗地块据迈点研究院统计,截至5月底,重点关注城市中,有6个城市挂牌并将于6月集中出让地块。从供地批次来看,郑州是今年首批出让,其余5个城市是二批次土地挂牌,分别是青岛、苏州、合肥、武汉和杭州。从地块分布特征来看,二批次土地以郊区和边缘板块为主;从土拍规则来看,受集中供地阶段性“低谷”和楼市下行的影响,青岛、苏州等多城土拍门槛降低,土拍市场热度有望回升。租赁市场1、保障性租赁住房供应:荆州、东莞、长沙、威海等市公布保障性租赁住房供应计划自4月各省市保障性租赁住房实施意见与发展规划密集发布后,5月,荆州、东莞、长沙、威海等市继续公布保障性租赁住房的供应计划。十四五期间,荆州预计筹集房源1.6万套、东莞力争供应总量达15万套,长沙不少于15万套,威海预计新增房源6000套。2、全国20城住房租赁市场表现:疫情防控形势好转,住房租赁市场回暖得益于疫情防控的有效有力,5月全国重点20城住房租赁市场整体呈现下跌企稳趋势。全国20城租赁房源平均租赁房源租金50.11元/月/㎡,环比微跌0.10%,与上月租金水平基本持平。3-4月多地租赁市场受到疫情影响,并没有出现预期中的租房旺季,租赁市场反常下跌。5月随着疫情防控形势的好转,部分受抑制的租赁需求开始释放,推高住房租赁市场的热度。从城市来看,全国重点20城中,12个城市租金水平环比微跌。一线城市率先回暖,平均租金90.24元/月/㎡,环比上升0.72%。新一线城市租金环比下降1.32%,其中南京、苏州、西安和青岛下降较为明显,成都、重庆逐渐回暖。随着防疫形势好转,高校毕业生陆续进入租赁市场,预计6月租赁市场热度将提升,人才吸引力较强的一线、新一线城市以及其他人口密集的重点城市将迎来租赁旺季。本月百强榜单以下是迈点研究院独家发布的“2022年5月住房租赁品牌影响力(MBI)100强榜单”。本月冠寓、泊寓、相寓、魔方公寓、乐乎公寓、窝趣公寓、自如租房、乐璟生活社区、新派公寓、美丽屋进入榜单前十。5月,住房租赁100强品牌的平均品牌指数为75.59,环比上升6.43%。行业均值23.32,环比上升2.24%。相比4月,由于疫情防控形势的好转,加上部分租赁需求的释放,品牌动作的增加,长租公寓品牌热度回升。品牌细分榜单1、细分背景品牌表现:国企系品牌影响力增速最快,城壹宜居和滨纷公寓表现最佳从长租公寓品牌的细分背景来看,本月国企背景品牌整体表现最佳,国企背景的品牌指数为14.01,环比上升70%,增速惊人,已连续2个月品牌指数增速超过20%。相比上月,国企背景TOP10品牌中,国企系品牌城壹宜居和滨纷公寓表现最佳,排名上涨3名以上,分别位列国企系品牌TOP4和TOP5,品牌进步明显。5月,广州推出4471套公租房,受到了媒体和用户的广泛关注,推动城壹宜居品牌指数快速飙升。另外,滨纷公寓为迎接毕业季的到来,面向应届毕业生推出了第二届筑梦计划,开展了租房优惠活动,大幅提高了品牌指数。5月,从国企系品牌分布地区来看,华东地区和华南地区的地方国企品牌最多,分别占比48%和30%,其次是华北地区,占比13%。这与长租公寓客群的分布基本符合。我国长租公寓热点区域主要集中于人口密集且经济指标位居全国前列的上海、北京等直辖市以及江苏、广东、安徽、四川、浙江等省份的省会城市以及副省级城市。面对大城市供需不均衡、企业竞争无序等诸多问题,国有长租公寓企业充分发挥国企资源优势,抢占市场高地。从国企系品牌的产品布局来看,产品布局主要以白领公寓、人才公寓和大型租赁社区为主,今年以来更是加快布局大型租赁社区,并合理布局了服务式公寓。说明国企在聚焦市场需求的同时,不断优化业务布局和产品结构,积极解决解决大城市就业人口的住房问题。国企系品牌正充分发挥国企责任担当,积极引领住房租赁行业建立健康有序的市场环境。2、区域品牌表现:西北、西南地区品牌表现较为出色,品牌指数提升较快从长租公寓品牌分布地区来看,41%的品牌为全国性品牌,华东、华南地区各自占比19%和17%。而全国性品牌占比上升2%,整体变化不大。另外,西北、西南地区品牌表现较为出色,品牌指数提升较为明显。3、细分主题品牌表现:蓝领公寓表现最亮眼,乐璟生活社区连续3个月蝉联第一名从长租公寓品牌的细分主题来看,本月,蓝领公寓表现较为突出。本月蓝领公寓品牌指数为29.85,环比上升64%。品牌细分维度1、搜索重点关注:窝趣公寓本月搜索指数排名前十的品牌依次是:窝趣公寓、自如租房、乐乎公寓、中建·幸孚+公寓、保利N+公寓、新派公寓、魔方公寓、城家公寓、优客逸家、壹间公寓。其中,值得重点关注的是窝趣公寓,本月搜索指数达到175.29位于搜索指数排名第1位。5月,窝趣公寓的潜在客群主要集中于浙江、江苏、上海、安徽和北京等地。窝趣公寓在全国的潜在客群年龄主要集中于30-39岁,该年龄区间占比34%;其次是20-29岁,该年龄区间占比29%;男性客群关注度明显高于女性,男性客群占比高达65%。2、媒体重点关注:相寓从长租公寓TOP100品牌的细分维度来看,5月媒体指数仍然发挥着主要影响力。5月,媒体指数排名前十的品牌依次是:冠寓、相寓、泊寓、魔方公寓、乐乎公寓、建方长租、方隅公寓、雅阁公寓、碧家国际社区、Youtha有巢。其中,媒体指数重点关注品牌为相寓,其媒体指数达到330.32,排名位于媒体指数第2位。本月相寓的媒体出稿来源主要集中于百度新闻、国搜新闻、腾讯房产,出稿内容主要集中于相寓所在集团公司我爱我家发布2021年全年及2022年第一季度财务业绩。显现出资本市场对相寓发展模式的关注。2021年,相寓呈现出高质量发展态势,在管房源覆盖北京、上海、深圳、杭州等14个城市,规模达到25.3万套,相比2020年增长7.2%,平均出房天数7.8天,环比缩短41.8%;出租率95.4%,环比上涨1.0个百分点,全年租金交易额163.7亿元。3、运营重点关注:乐乎有朋公寓本月运营指数排名前十的依次是:冠寓、乐璟生活社区、泊寓、美丽屋、自如租房、柚米寓、魔方公寓、新派公寓、乐乎有朋公寓、博乐诗服务公寓。其中,运营突出表现品牌为乐乎有朋公寓,其运营指数达到85.03,指数上升最快,排名位于运营指数第9位。数据显示,5月,乐乎有朋公寓微信相关文章数为987条,环比上月大幅上涨。微信公众号的文章内容主要围绕上海复工租住优惠活动、品牌抽奖活动活动,推动了品牌相关运营数据快速增长。 上一篇长租公寓如何留住信任,寓盟管家公寓管理系统来帮你 下一篇5月刊 | 中国住房租赁行业监测报告-市场篇【转】