2022年Q1住房租赁行业盘点
在中央和地方的高度重视下,各地地方政府均将保障性租赁住房建设作为“民生”工程的重要方向。特别是在更多土地、金融等支持政策带动下,住房租赁市场有望迎来较大发展。那么,2022年第一季度,各家租赁企业的表现如何?对此,克而瑞租售《2022年Q1住房租赁企业规模排行榜》,为大家带来解读!
2022年Q1住房租赁市场分析
1、中央加大对住房租赁市场支持力度,增加供给,落实金融支持
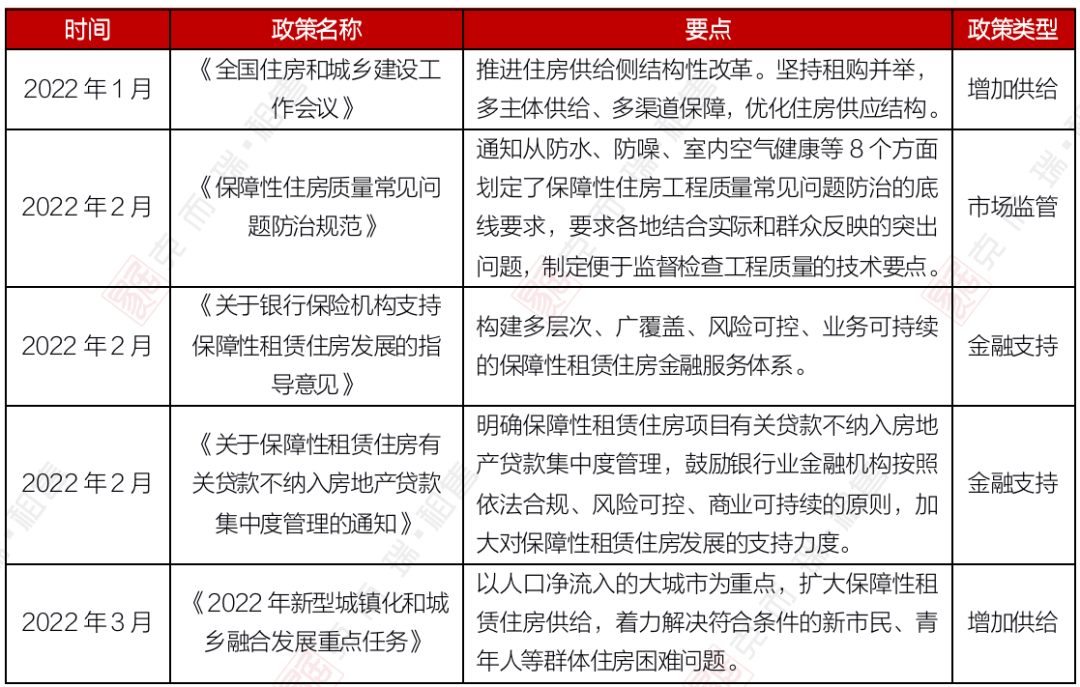
2022年一季度,中央各部门不断加大对住房租赁市场发展的支持力度。政府确立大保障租赁体系,明确基础制度、落实土地支持政策、落实简化审批流程、落实中央补助、落实税费优惠、落实水电气价格政策,落实金融政策支持等方面,加快发展保障性租赁住房。
表:2022年第一季度中央层面重点租赁相关政策
信息来源:公开资料整理,克而瑞租售
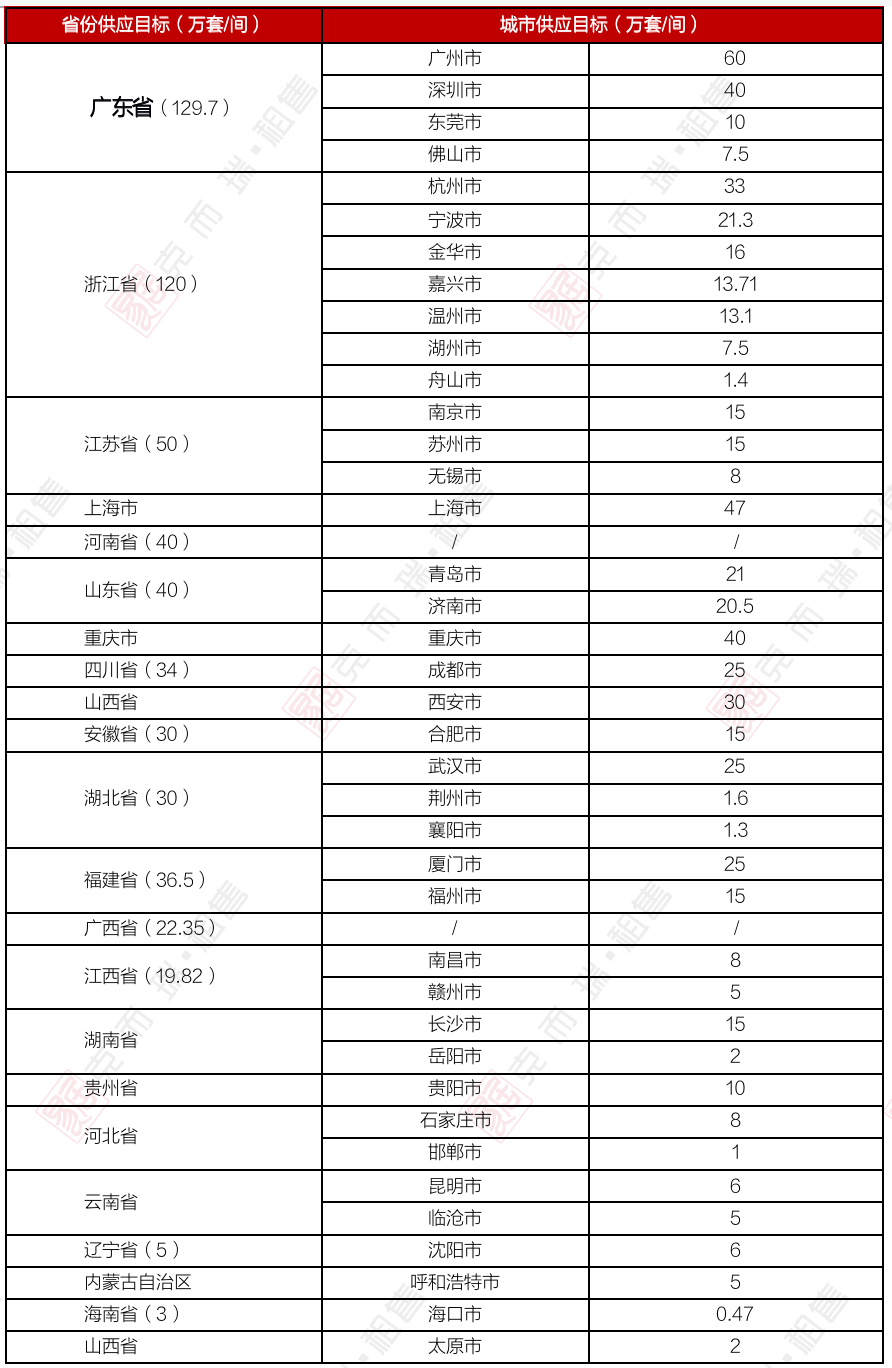
2022年第一季度,大力增加保障性租赁住房供给。从中央到地方政府高度重视保障性租赁住房发展,“十四五”时期,住建部提出40城拟增加650万套保障性租赁住房,各地加速落实保障性租赁住房政策。目前一线城市从“定目标”转向“重落实”,二三线城市制定供应目标的同时,也在进行目标分解及细化实施方案。据统计在2022年一季度共有26个省市出台租赁建设目标相关政策,部分省市如:青岛市、嘉兴市、江苏省、长沙市、西安市等出台2022年度保障性住房建设筹集任务分解表,各地加速推进保障性租赁住房建设进度,十四五”的后面几年将迎来保障性租赁住房发展的爆发期。
表:部分省市“十四五”时期
新增保障性租赁住房供应目标(万套/间)
数据来源:公开资料整理
2、受保租房政策租金管控及疫情影响,全国租赁市场租金下浮
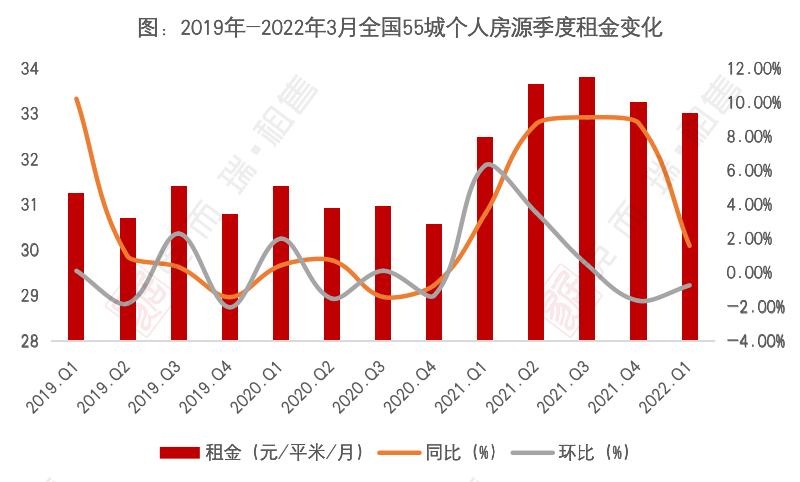
一方面,聚焦市场租金表现来看,全国租金呈整体下跌趋势。主要由于春节假期人口返乡、部分城市疫情反弹以及大批低价的保障性租赁住房入市的影响。2022年一季度,全国55城个人房源租金为33.02元/平米/月,环比下跌0.72%。同比来看,上涨1.6%,较去年整体来看,租金上涨幅度明显下降。逐月来看,一季度租金呈连续下跌趋势,自2021年10月租金已连续6个月下跌。1、2月受春节人口返乡影响,租赁市场比较冷淡,但3月作为传统的租房旺季,因受国内多地疫情反复等因素影响,租金也呈现下降,环比下跌0.73%,同比涨幅低于0.5%。
数据来源:克而瑞租售
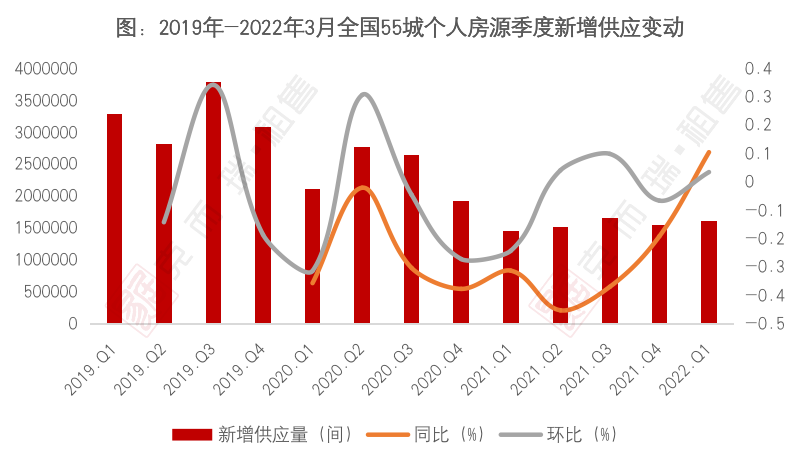
供应层面,从新增供应角度来看,2022年一季度个人房源新增供应同环比均呈现上涨趋势,同比涨幅10.47%,环比涨幅3.46%。1-3月份个人房源新增供应持续上升,空置率上涨。与此同时,各地加速落实保障性租赁住房,多地保租房项目已投入运营,市场上可租房源进一步增加。且保租房具有低租金、租金接受政府指导、不设租赁总年限等优势,更受新市民、青年人的喜爱。以此来看,一季度55城个人房源租金持续下跌,除受疫情影响外,保障性租赁住房的发展对个人房源租金已产生一定影响。随着各地保租房供应规模不断扩大,保租房对周边个人房源租金上涨的抑制作用将会更加明显。
数据来源:克而瑞租售
2022年第一季度集中式公寓规模榜单解读
1、TOP30开业规模超85万间,环比增长7.86%,同比增长28.65%
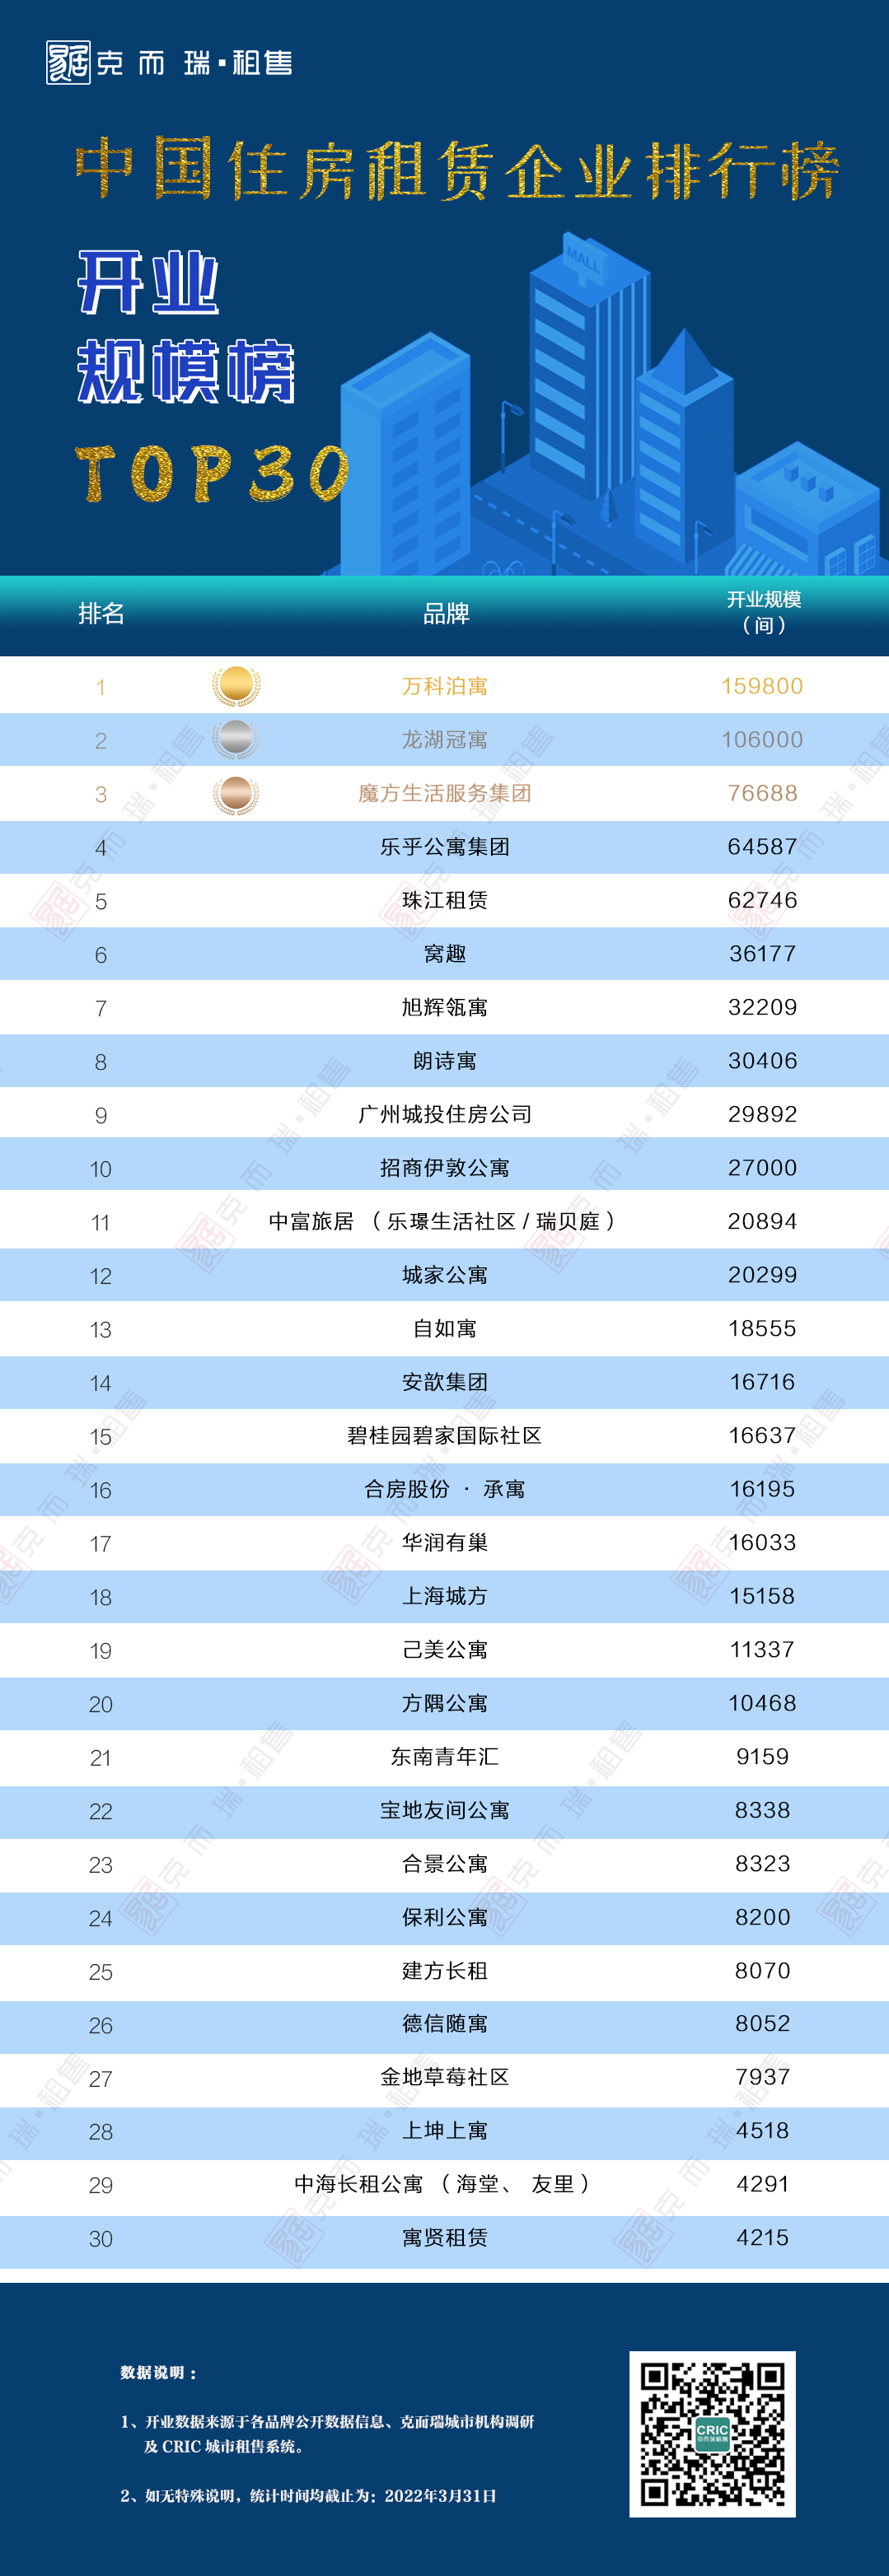
2022年一季度,TOP30集中式长租公寓累计开业规模85.89万间,同比增长28.65%,环比增长7.86%,相较于上一季度增速有所放缓。2022年一季度本土疫情波及多个省份,深圳、上海两大一线城市先后采取区域封锁等隔离措施,因而导致租赁企业整体开业增速放缓。
数据来源:克而瑞租售
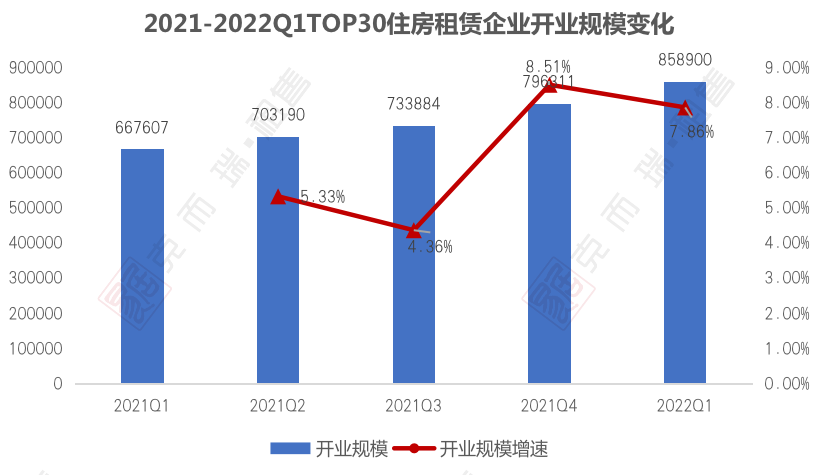
开业规模榜中,万科泊寓、龙湖冠寓开业规模突破10万间,其中万科泊寓以15.98万间的成绩遥遥领先,位居榜首。TOP3头部企业开业规模共计超34万间,占TOP30企业开业规模的40%,TOP30入榜企业开业规模门槛上升至4215间。值得注意的是,近年来,国家大力发展保障性租赁住房,地方租赁住房“国家队”表现可观,珠江租赁和广州城投开业规模迅速增加跻身开业规模前十。
从排名变化上来看,TOP10公寓企业排名相对稳定,头部企业保持优势。TOP10中房企系开业规模增速略胜创业系一筹,房企系招商伊敦公寓新开同比增58%,龙湖冠寓同比增长16%。TOP11-30的公寓企业排名变化较大,部分长租公寓品牌受房企爆雷影响,掉出TOP30榜单,也有部分企业凭借产品优势以及运营优势,开业规模持续增加,排名不断上升。
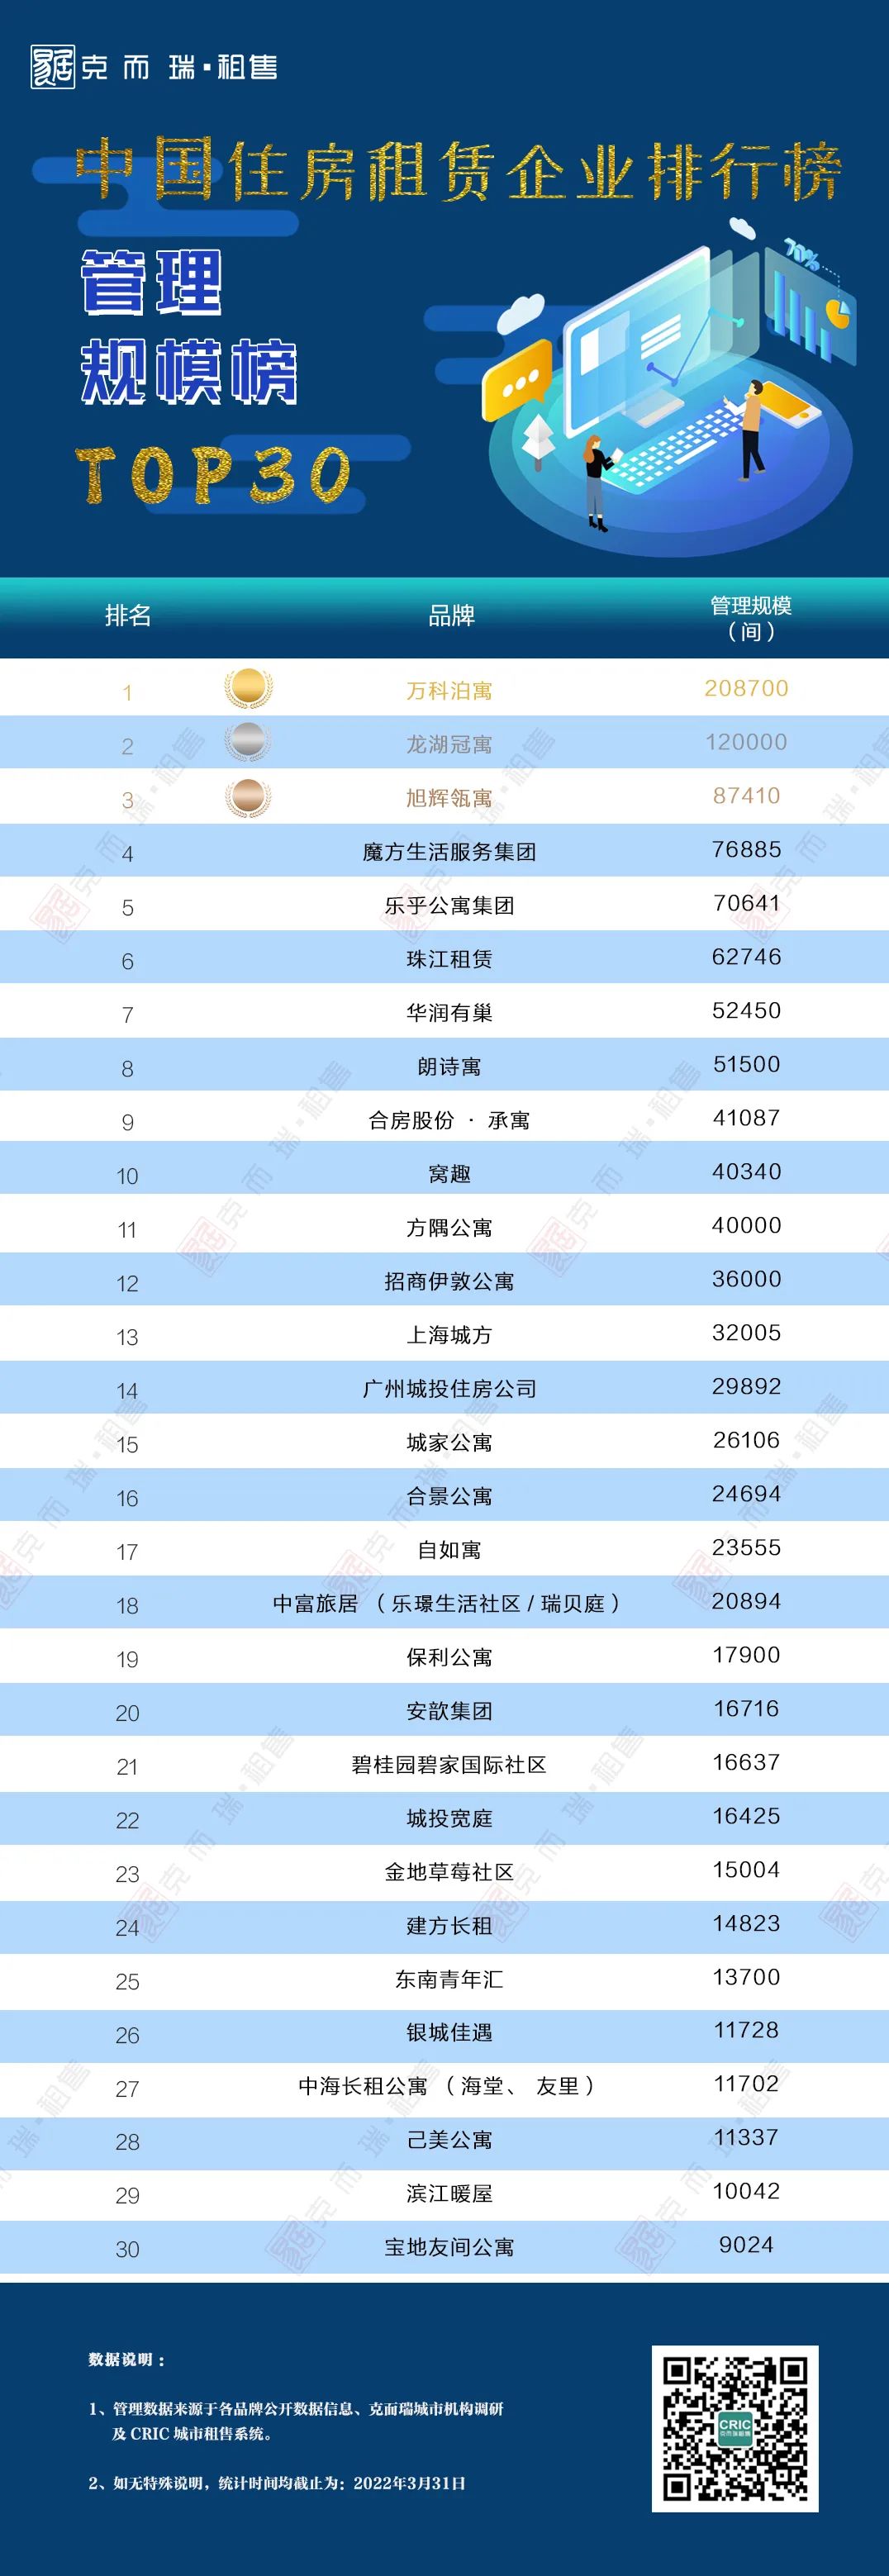
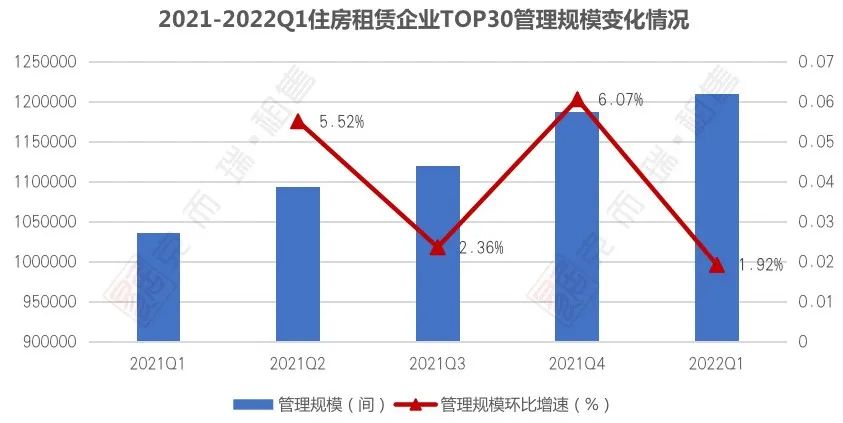
2、TOP30企业管理规模近121万间,房企系租赁企业占比76%
本季度TO30租赁企业管理规模120.99万间,本季度累计拓店规模超2.3万间,相较于上一季度,管理规模环比增长1.92%,虽有增长但增速放缓。
数据来源:克而瑞租售
在管理规模榜中,入榜企业管理规模门槛为9024间,TOP3管理规模共计超41万间,占TOP30管理规模的34%。万科泊寓和龙湖冠寓分别以20.87万间和12万间的管理规模摘得冠军和亚军席位,也是唯二管理规模超10万间的租赁企业。万科和龙湖集团持续看好租赁业务,其中龙湖集团2021年年报显示,租赁住房业务首次实现盈利,已成为集团经营性收入稳定贡献源。
从排名变化上来看,TOP10公寓企业排名相对稳定。与去年同期比较,万科泊寓拓展房源1.87万间,拓展房源规模持续加大,创业系运营商中,窝趣拓展最为积极,总拓展规模超1.24万间。TOP11-30的公寓企业拓展速度差异较大,方隅公寓全年拓展规模1.35万间,城家公寓全年拓展0.57万间,当然也有部分公寓品牌,因业务调整,管理规模持续减少。
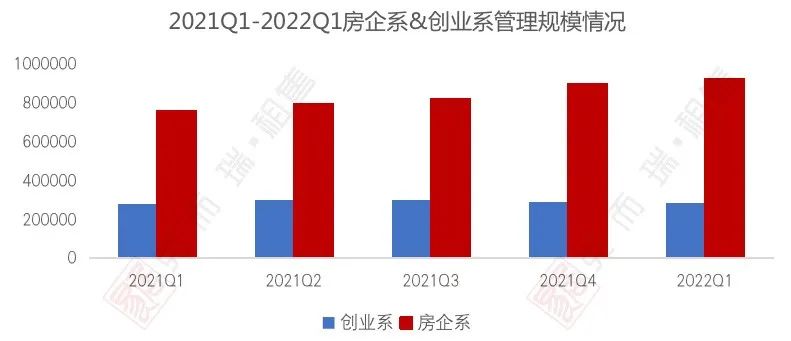
从运营商性质来看,房企系管理规模92.35万间,创业系管理规模28.65万间。房企系公寓企业凭借资产优势略胜一筹,但以轻资产为主要拓展方式的魔方、乐乎、窝趣也已拓展超18.7万+间,跻身进入前十。
数据来源:克而瑞租售
3、国家队主力军作用凸显, 政企合作或成主流商业模式
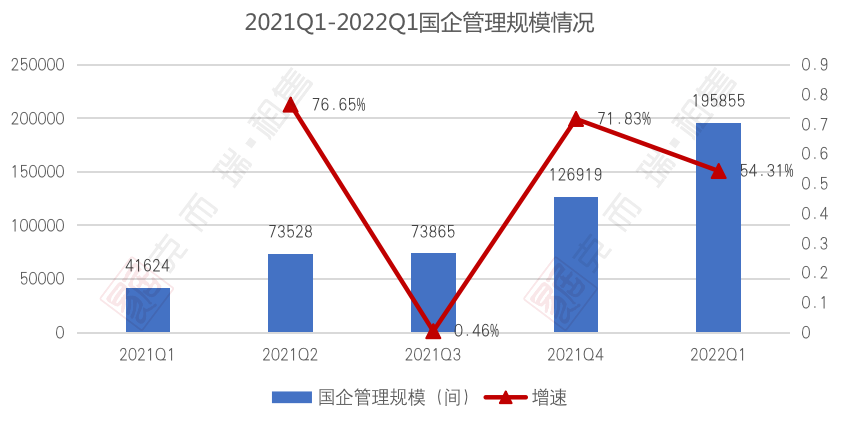
本季度TOP30企业中国企管理规模近20万间,相比去年同期,规模增长近371%,环比增长54.31%,国企管理规模迅速增长,国家队主力军作用凸显。本次上榜的珠江租赁和合房股份分别以6.27万间和4.11万间的管理规模上榜TOP10。除此之外,上海地产、广州城投、上海城投、东南青年汇等地方国企管理规模也均入TOP30榜单。国企及地方政府正在发挥压舱石作用,努力解决新青年“住有所居”的问题。
由于政策和资源的倾斜,国企在租赁房源获取上具有一定的优势,但面对市场化的租赁行业,国企在运营管理方面存在经验不足问题。近年来,政企合作成为有效推动项目落地的重要战术。如多地政府、国企与龙湖冠寓合作,打造多个人才公寓项目,助力人才安居。通过合作、合资等模式,发挥“国家队资源优势,民营企业运营优势”的长处,更有利于住房租赁的发展。
数据来源:克而瑞租售
4、大型租赁社区成市场主流,规模化运营能力成核心优势
在本季度的新开业公寓项目中,有多个项目以大型租赁社区的形式入市。2022年北京开业的首个保障性租赁住房项目,也是北京在营的最大集体租赁住房项目——有巢国际公寓社区瀛海店投入运营,共计4000套房源;城家公寓镇江大港新区店开业,开业规模1008间;有巢公寓西部智谷店,开业规模1000间,此外华润有巢还有储备项目——有巢广州设计之都项目,预计将于2022Q2问世,共2000套房源。
大型租赁社区作为市场租赁房源的重要供给,也是未来租赁产品的主流发展方向。租赁社区规模一般很大,集住宿产品、商业配套、生活配套于一体,因此也更考验运营方的项目规划、产品定位及设计、整体的运营管理等能力。未来具有规模化运营能力的公寓品牌将在市场上占据优势。
5、多元化产品,业态复合化成品牌公寓发展趋势
本季度入市乐乎旗下“华世怀庭”项目,是继去年乐乎推出针对家庭和商务的高端品牌“芷岸”和“怀庭”之后的,首个高端项目,对标五星公寓标准,并匹配科技服务体系来提升居住体验。此外,本季度入市的城家森兰洲海路地铁站店项目,将旗下的白领公寓和CitiGO欢阁公寓酒店两条产品线,运用在同个项目的不同楼栋物业里,满足多样化客群的需求。
目前市场上租赁产品供给不充分,市场上的租赁产品比较单一,主要集中在针对青年人群的单间产品,而对以家庭为单位的居住需求,以及商旅甚至于产业园区的职住平衡需求,覆盖还不够。租赁企业不断升级优化产品线,缓解供需矛盾。
随着政策对租赁行业的倾斜,越来越多的人选择租房,客群对产品品质要求随之提高,住房租赁产品细分成为必然,未来多元化产品,业态复合化将成品牌公寓发展趋势。
6、商业模式向轻重两端倾斜,资管逻辑成焦点
本季度房企系运营商竞争依然激烈,房企系运营商发展重心开始向轻、重两端发展。在重资产上,房企系运营商具有多样化的融资渠道,房源获取成本低、稳定的供应链等优势,有利于打造品质的租赁产品。华润有巢以及旭辉瓴寓两家企业在规模化扩张后,开始尝试重资产布局,参与纯租赁用地和集体用地建设租赁住房。在重资产模式更加清晰的同时,多家房企系运营商也开始发力轻资产赛道。万科在年报中便提及了其轻资产运营的发展,泊寓为多地政府、企业的保障性租赁住房、人才公寓、健康驿站提供轻资产管理输出服务,为其提供“产策、建造、运营一条龙”的综合服务。
房企系运营商资管逻辑成焦点。旭辉瓴寓完成了首例租赁社区项目的资管退出,上海浦江华侨城柚米社区各项优秀的运营指标,助力完成资产的从重转轻,实现了“投融建管退”全周期闭环。而方隅公寓同样是以资产管理的逻辑做公寓,坚定“基金管理+数字化连锁经营”的模式,合作方中大部分企业为海外基金。
小 结
经过近几年的探索,我国租赁行业进入深度调整期,行业参与者也更加“清醒”。在国家大力发展保障性租赁住房的政策红利下,租赁行业“投、融、建、管、退”商业闭环将不断得到完善。国企压舱石作用凸显,引领行业健康发展,高品质的租赁产品也不断涌现。租赁企业更趋理性,在追求规模的同时,更注重运营能力的提升,稳扎稳打,多元化经营,以更扎实的资产运营能力抗击风险。