3月中国住房租赁行业监测报告-市场篇【转】
2022年3月:
政策方面:3月,保障性租赁住房金融支持政策不断完善、力度加大,银保监会、央行、证监会、建行等表示加大对保障性租赁住房的金融支持;各地加速落实保障性租赁住房政策;部分省市启动或公布财政奖补资金。
土地供应:3月,福州、合肥、青岛、厦门和上海五城供地约21.79万方租赁用地。
项目供应:新增5个新建类集中式公寓项目和7个存量改造类项目,近6000间房源。
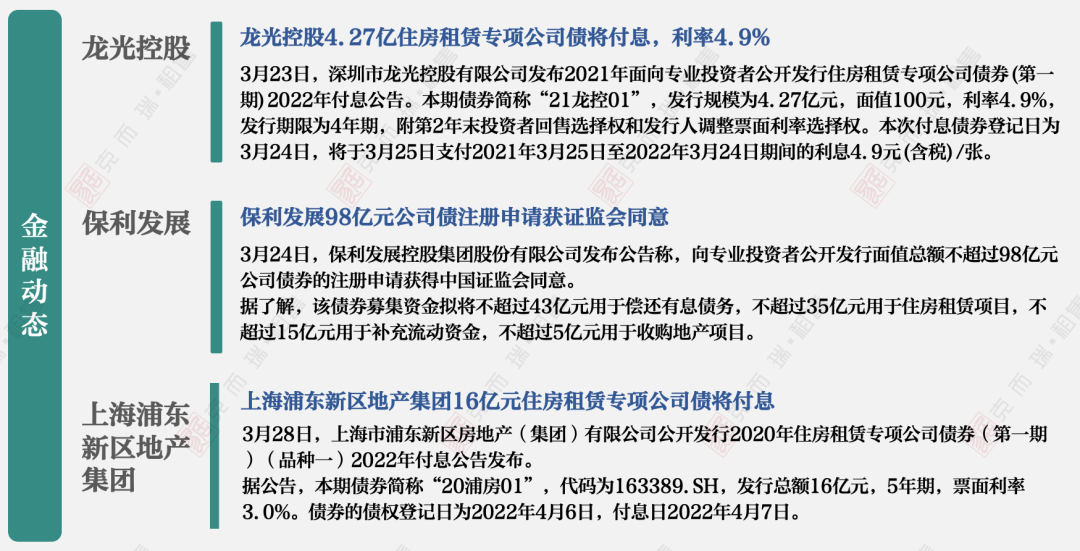
金融方面:青客公寓拟更改ADS比率;重庆龙湖30亿住房租赁公司债券将于3月21日付息;东南公寓信托受益权1.38亿元资产支持专项计划状态更新为“终止”;龙光控股4.27亿住房租赁专项公司债将付息,利率4.9%;保利发展98亿元公司债注册申请获证监会同意;上海浦东新区地产集团16亿元住房租赁专项公司债将付息。
城市方面:【55城】个人房源租金继续下跌,受整体疫情反复影响,新增房源依旧保持快速增长。
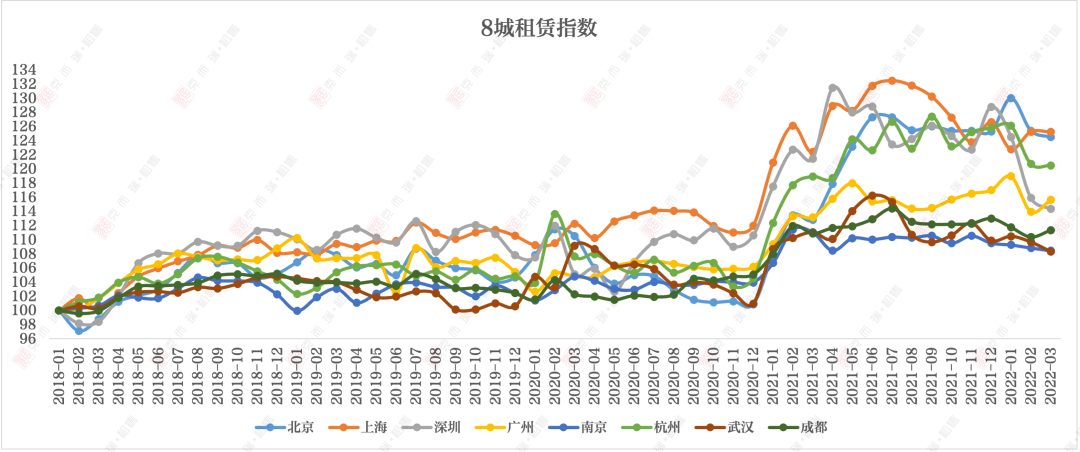
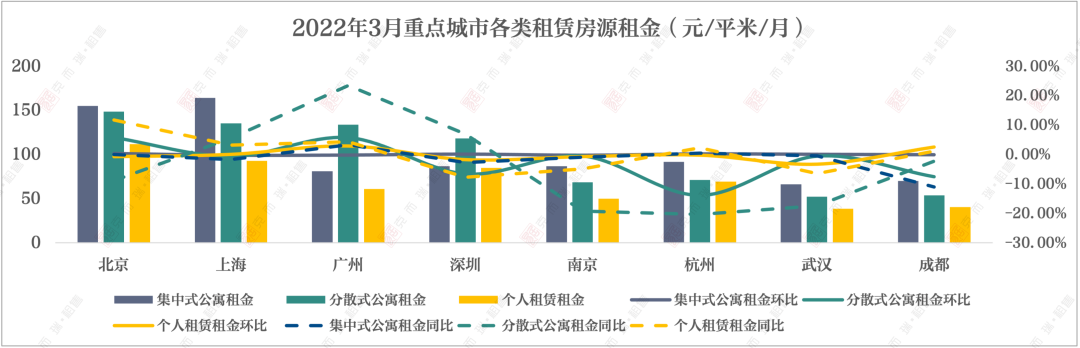
【重点8城】集中式公寓租金同环比变化不大,广州摆脱此前疫情管控,分散式公寓和个人房源租金出现回升,而深圳受封城影响,租金下跌显著。
租金测算(略)
政 策 动 态
① 要闻解读
要闻一:建设银行-努力打造住房租赁新模式 满足新市民住房需求
要闻二:银保监会、央行近日联合印发《关于加强新市民金融服务工作的通知》
要闻三:证监会推动保障性租赁住房公募REITs试点项目落地
要闻四:国家发改委印发《2022年新型城镇化和城乡融合发展重点任务》
(详略)
② 政策指导
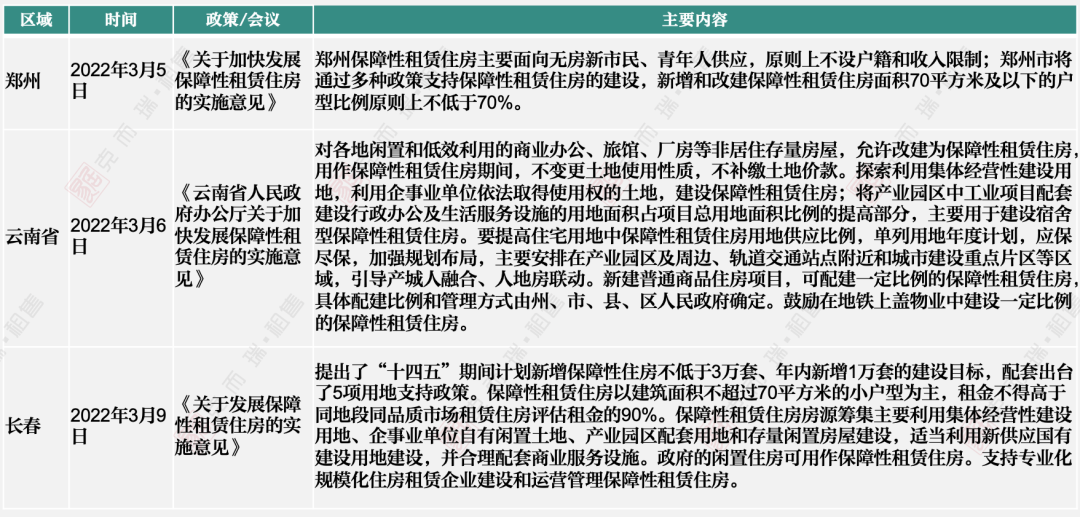
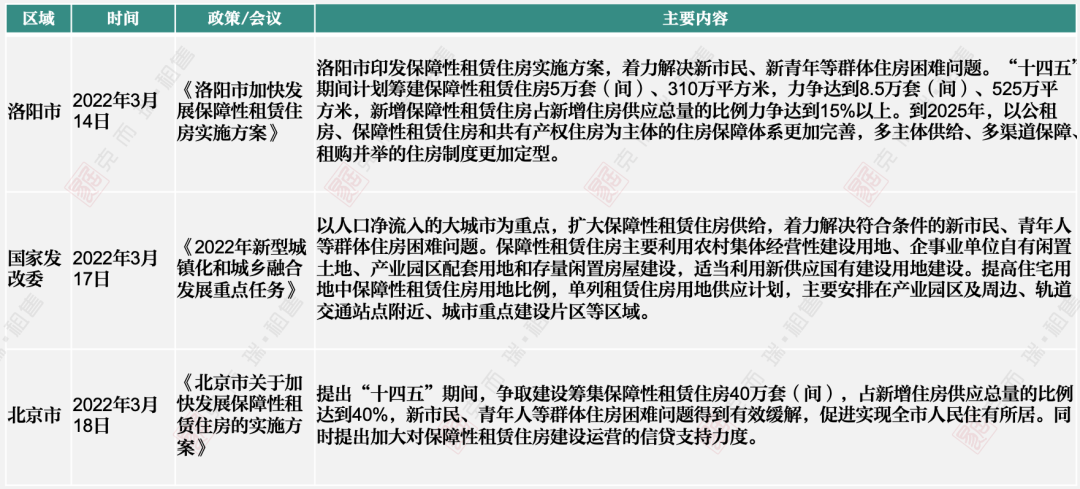
3月,国家发改委印发《2022年新型城镇化和城乡融合发展重点任务》,提出加强住房供应保障,多渠道扩大保障性租赁住房供给。同时,北京、云南、长春、郑州、洛阳等省市发布保障性租赁住房实施意见。
表:2022年3月政策指导相关政策
③ 租赁供应
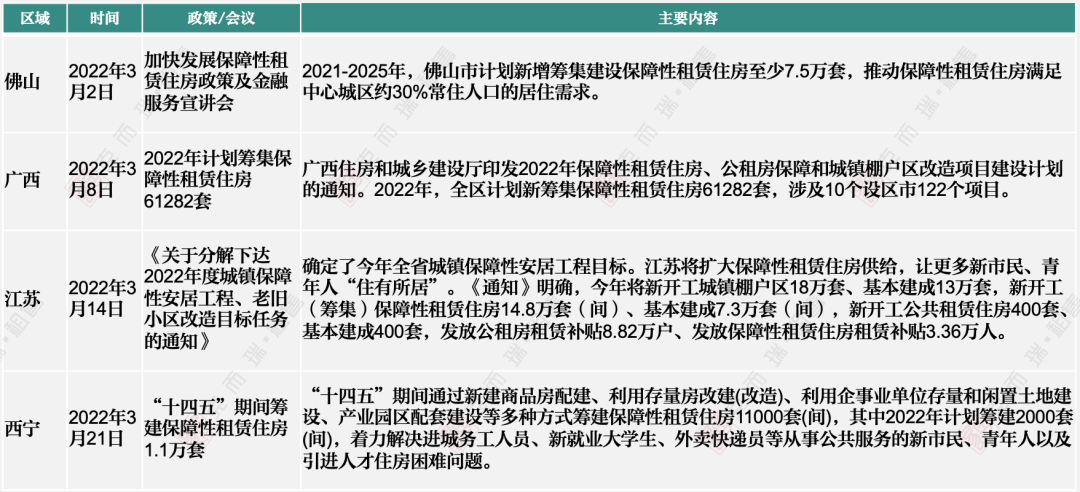
3月,保障性租赁住房建设加快推进,佛山、广西、江苏、西宁等省市发布“十四五”时期保障性租赁住房供应计划和2022年供应目标。
表:2022年3月租赁供应相关政策
④ 市场规范
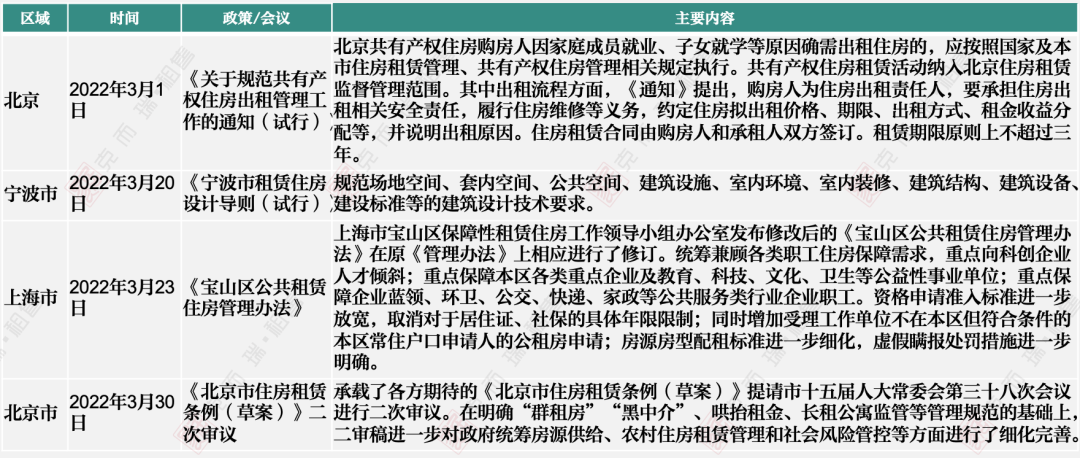
3月,《北京市住房租赁条例(草案)》进行二次审议,对政府统筹房源供给、农村住房租赁管理和社会风险管控等方面进行了细化完善。《宁波市租赁住房设计导则(试行)》发布,规范租赁住房建筑设计技术要求。
表:2022年3月市场规范相关政策
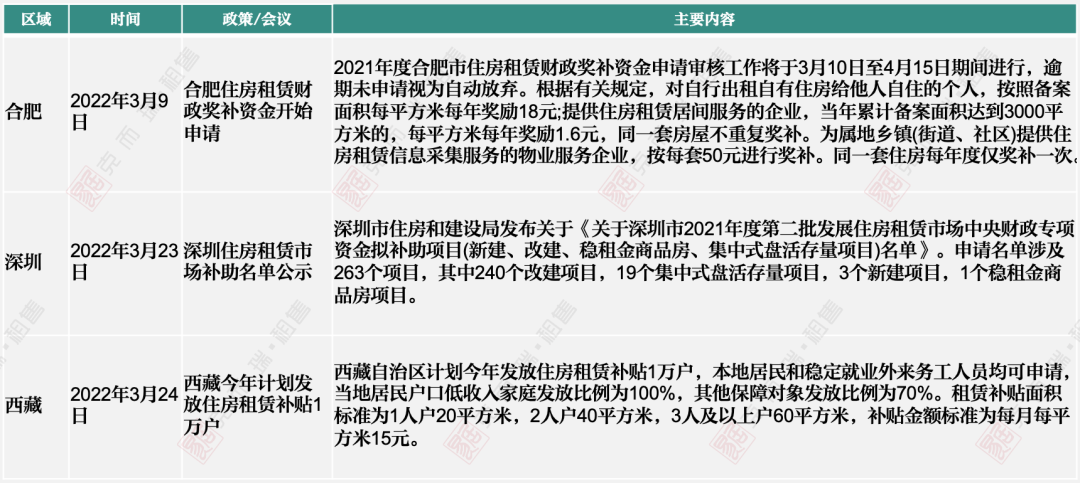
⑤ 财政补贴
3月,合肥开始住房租赁财政奖补资金申请,深圳公布2021度第二批发展住房租赁市场中央财政专项资金拟补助项目名单,涉及263个项目;西藏自治区计划2022年发放住房租赁补贴1万户。
表:2022年3月财政补贴相关政策
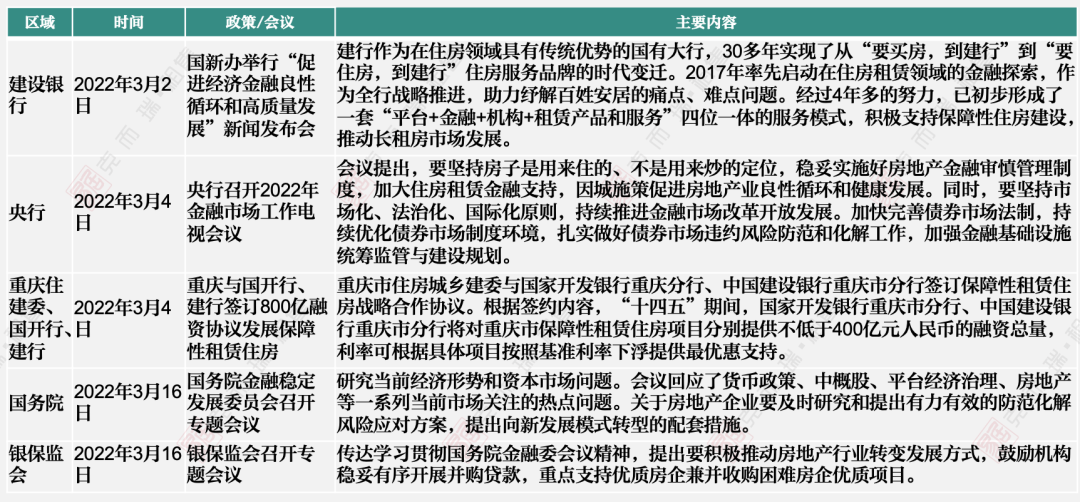
⑥ 金融支持
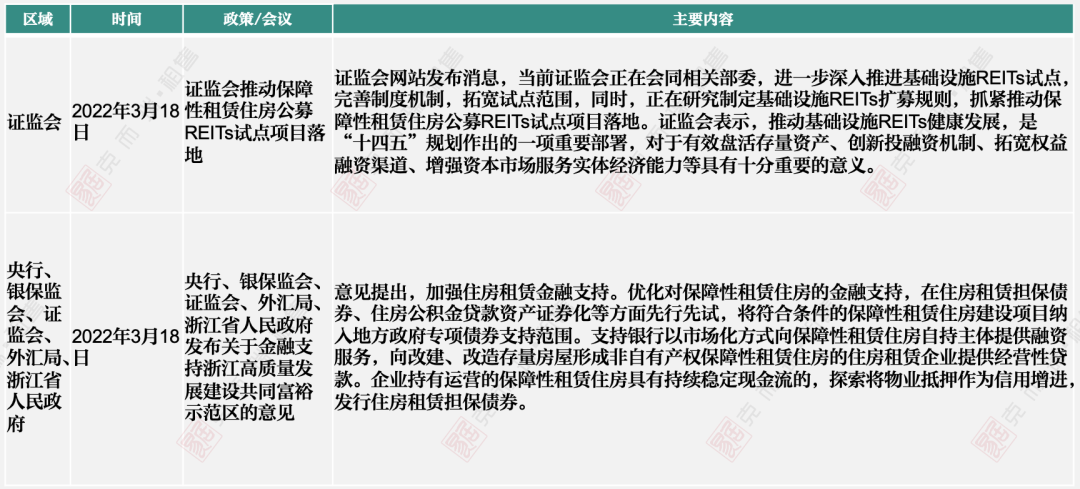
3月,住房租赁行业金融支持政策不断完善、力度加大。证监会表示将抓紧推动保障性租赁住房公募REITs试点项目落地;重庆与国开行、建行签订800亿融资协议发展保障性租赁住房,浙江优化对保障性租赁住房的金融支持。
表:2022年3月金融支持相关政策
行 业 动 态
① 新增供应-土地
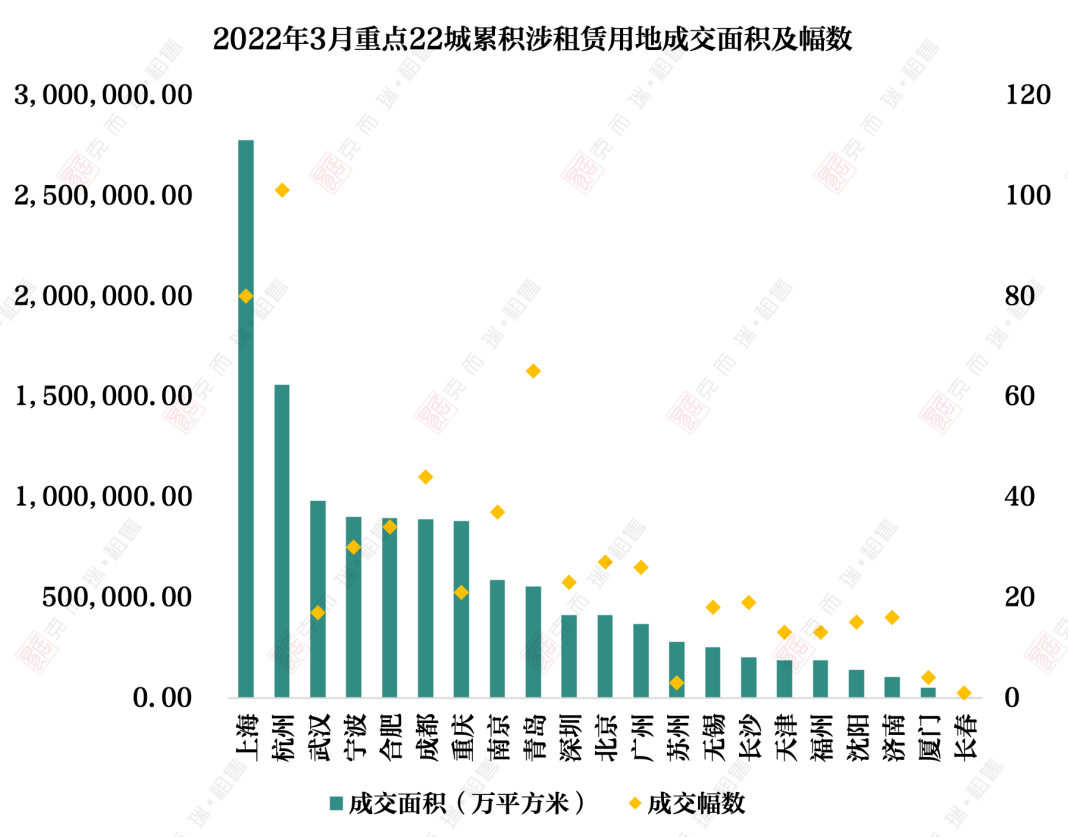
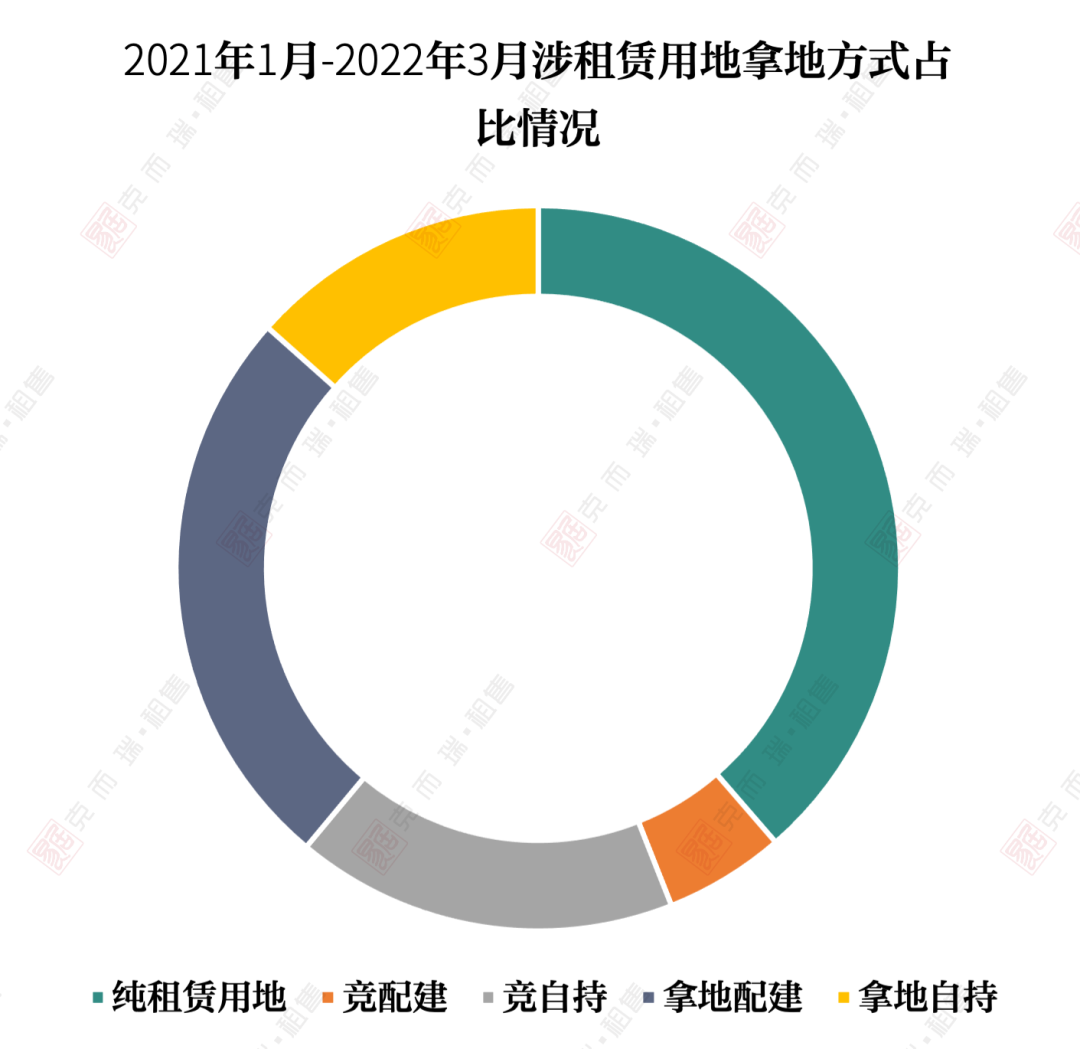
截止2022年3月,重点22城累积成交涉租赁用地约1260.53万方。2021年上海、武汉、宁波等地成交大量纯租赁用地,位居前列;杭州第一批次中成交大量竞自持租赁用地;不同城市因城施策,多元供应建设租赁住房。北京、深圳、广州等地成交涉租赁用地相对较少。2022年1月,宁波完成第三批次集中供地,共成交涉租赁土地6幅,建面34.32万方。2月,北京打响第一批次集中供地首枪,3幅地块配建租赁住房建面约1.77万方。3月,福州、合肥、青岛、厦门和上海五城供地约21.79万方租赁用地。
注:北京、上海租赁土地统计中不包含集体土地
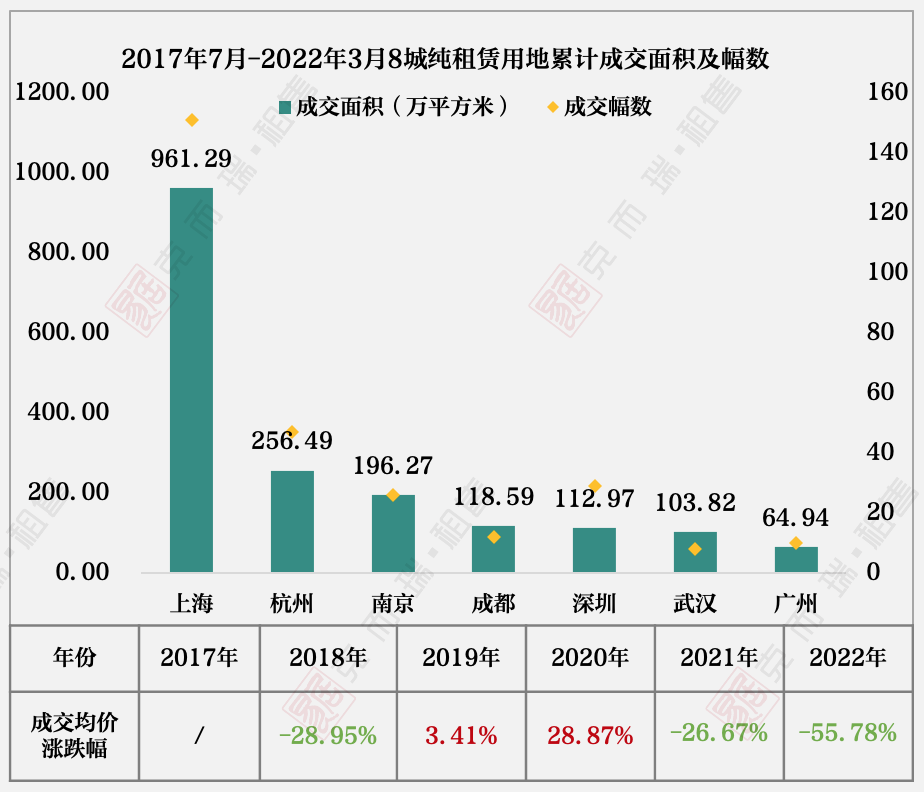
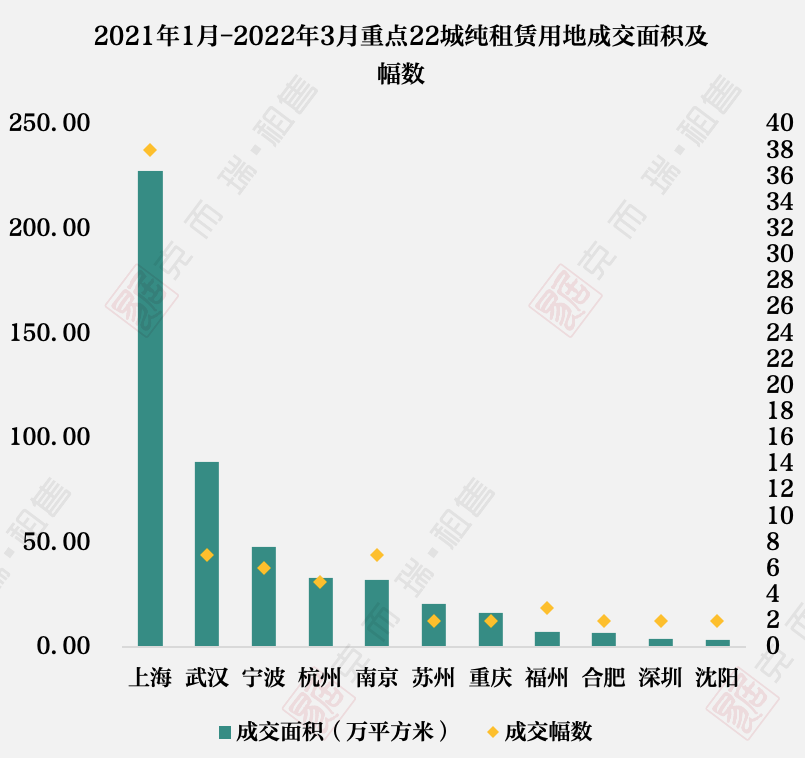
2017年7月至2022年3月纯租赁用地共供应297幅土地,成交建面1915.15万方。2021年重点八城共供应384.66万方,占总供应量的79.8%,上海和杭州等核心城市对纯租赁用地的需求量较大。1月,宁波成交三幅纯租赁用地,规划建筑面积共18.7万方,用以建设保障性租赁住房。2月无纯租赁用地成交。3月福州和合肥各成交一幅纯租赁用地,合计建面约4.97万方,建设保障性租赁住房。
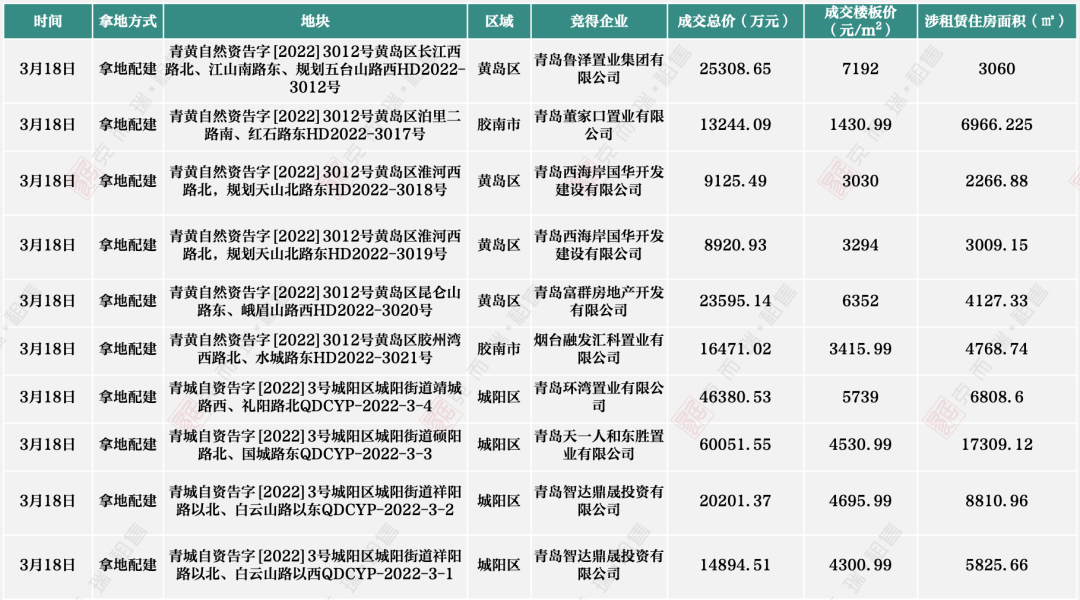
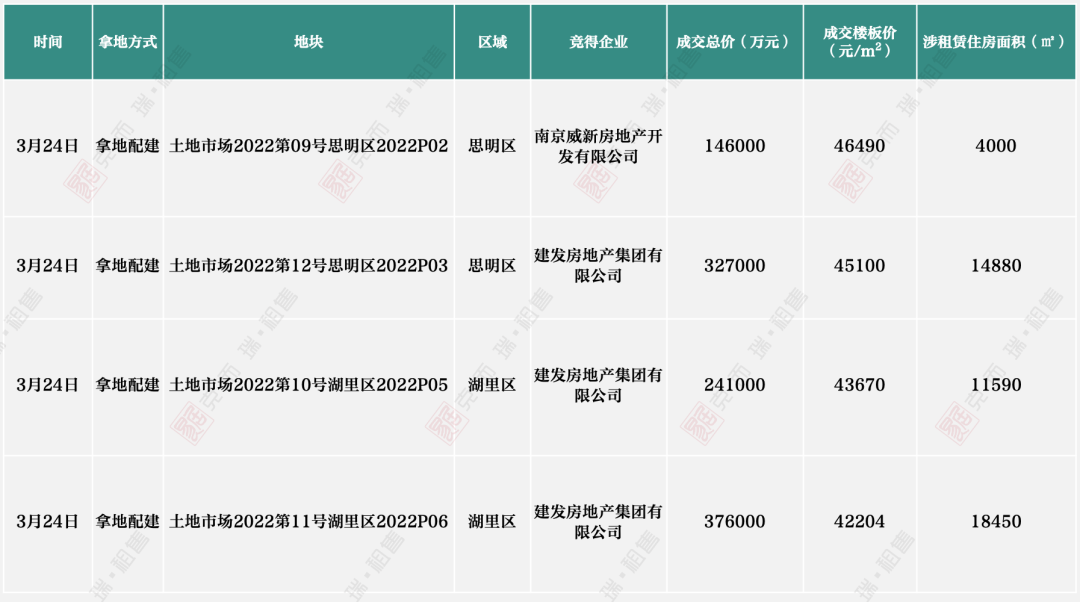
2021年1月至2022年3月,22城共配建租赁用地353幅,成交建面389.32万方。在第一批次集中供地后,北京和合肥等11个城市取消了竞配建的拍地方式。青岛采用划拨配建租赁用地的方式,供应大量租赁用地。各城市通过拿地配建租赁用地的方式,完成了大量建设租赁住房的任务。1月无配建租赁用地出让。2月北京挂牌4宗配建租赁用地,成交3宗,流标1宗。3月,青岛成交10宗划拨配建租赁住房用地,建面约6.29万方,厦门成交4宗配建租赁住房,建面为4.89万方,上海成交3宗配建租赁住房,建面为1.57万方。
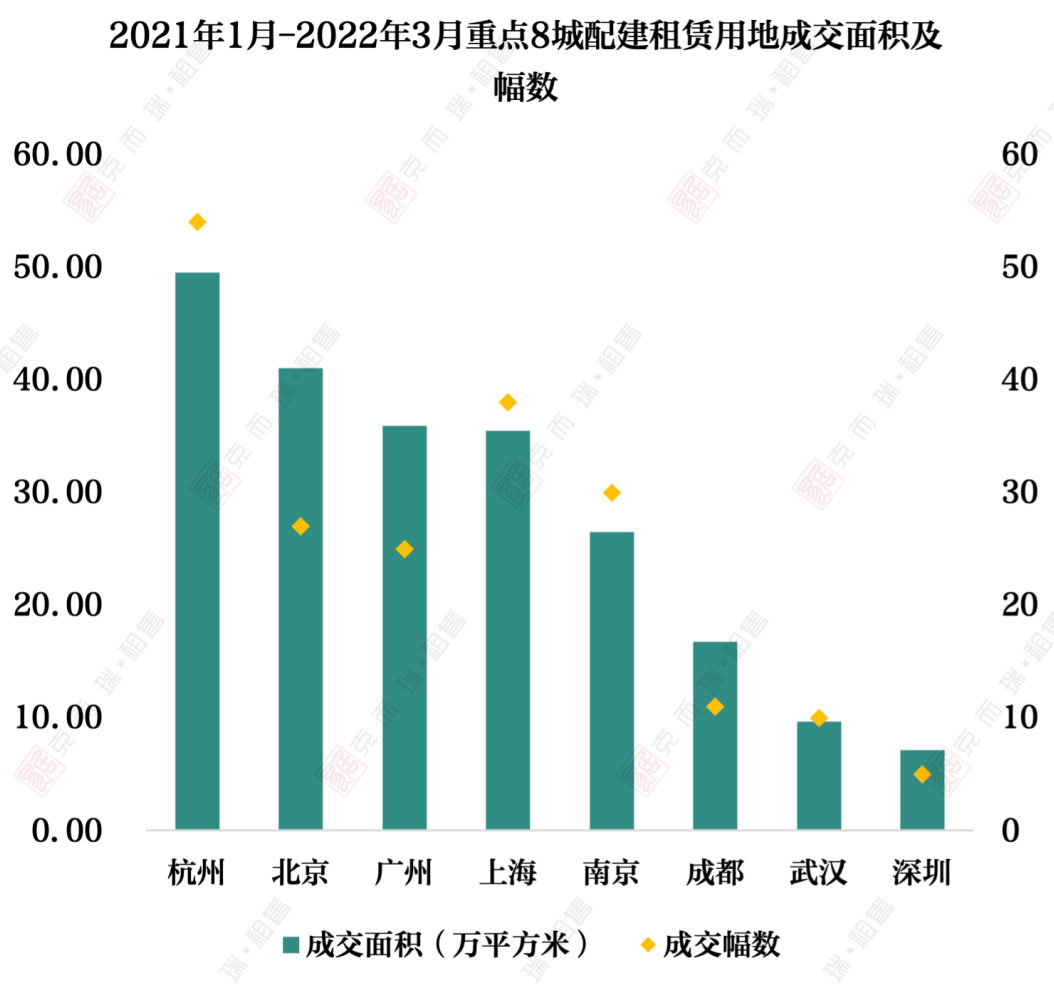
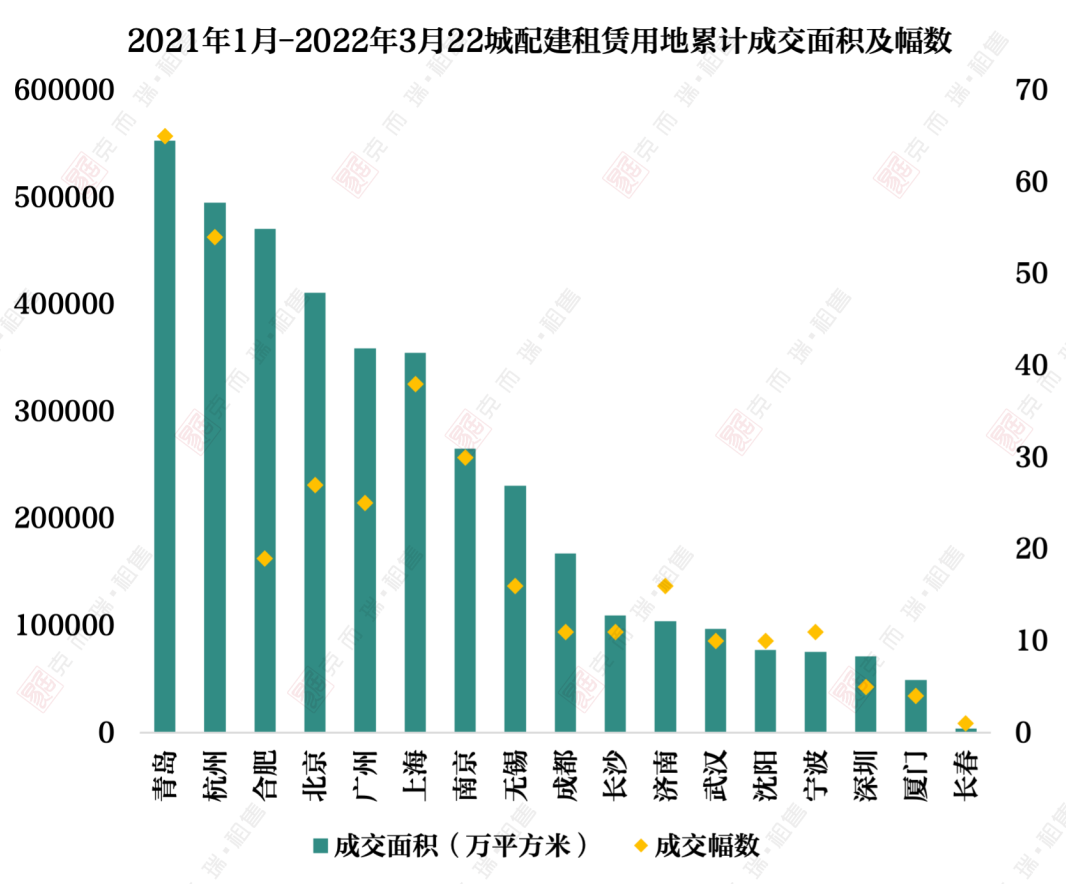
注:配建租赁用地含拿地配建和竞配建租赁用地
2017年八城自持用地成交密集,共成交约335.87万方。2018年起,因政策有所放松,八城自持用地成交逐年减少,2020年总成交自持面积仅87.99万方。2021年,受“两集中”政策引导,自持用地比例提升,自持住宅和自持租赁用地共成交规划建面474.68万方。1月,宁波成交3幅拿地自持租赁用地,规划建面15.61万方。2月无自持用地成交。3月,福州、合肥和上海各成交1宗拿地自持租赁用地,合计建面6.32万方。
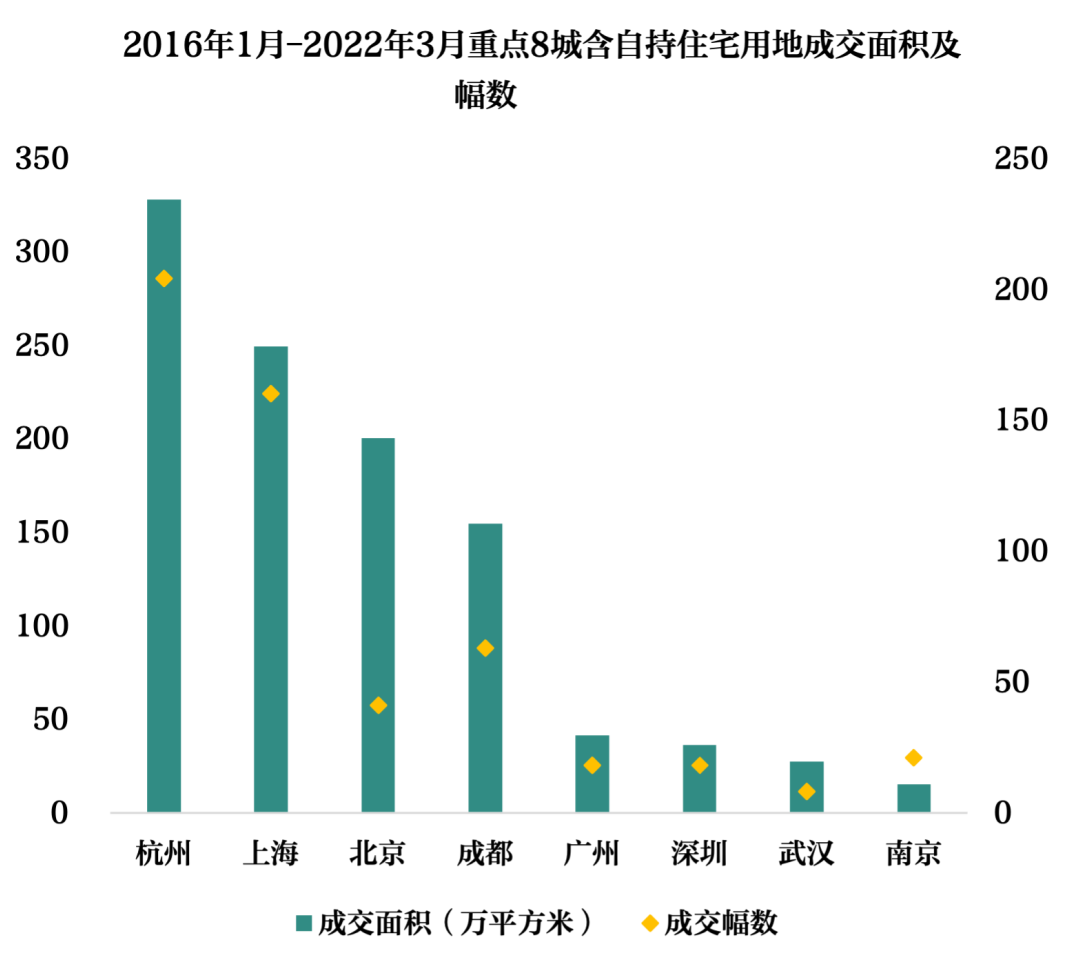
注:由于“双集中供地”政策,1月22城三批集中供地仅宁波有成交
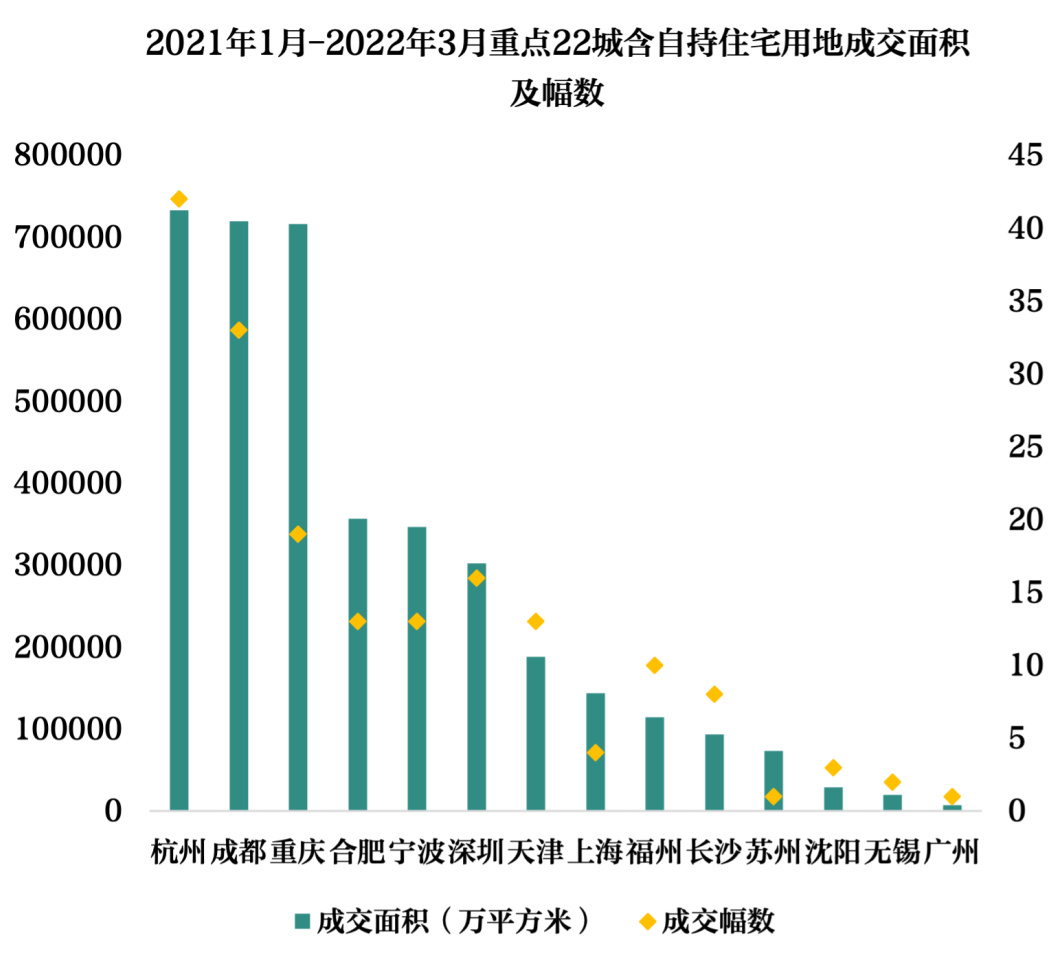
注:配建自持部分计入自持住宅用地,而非配建租赁
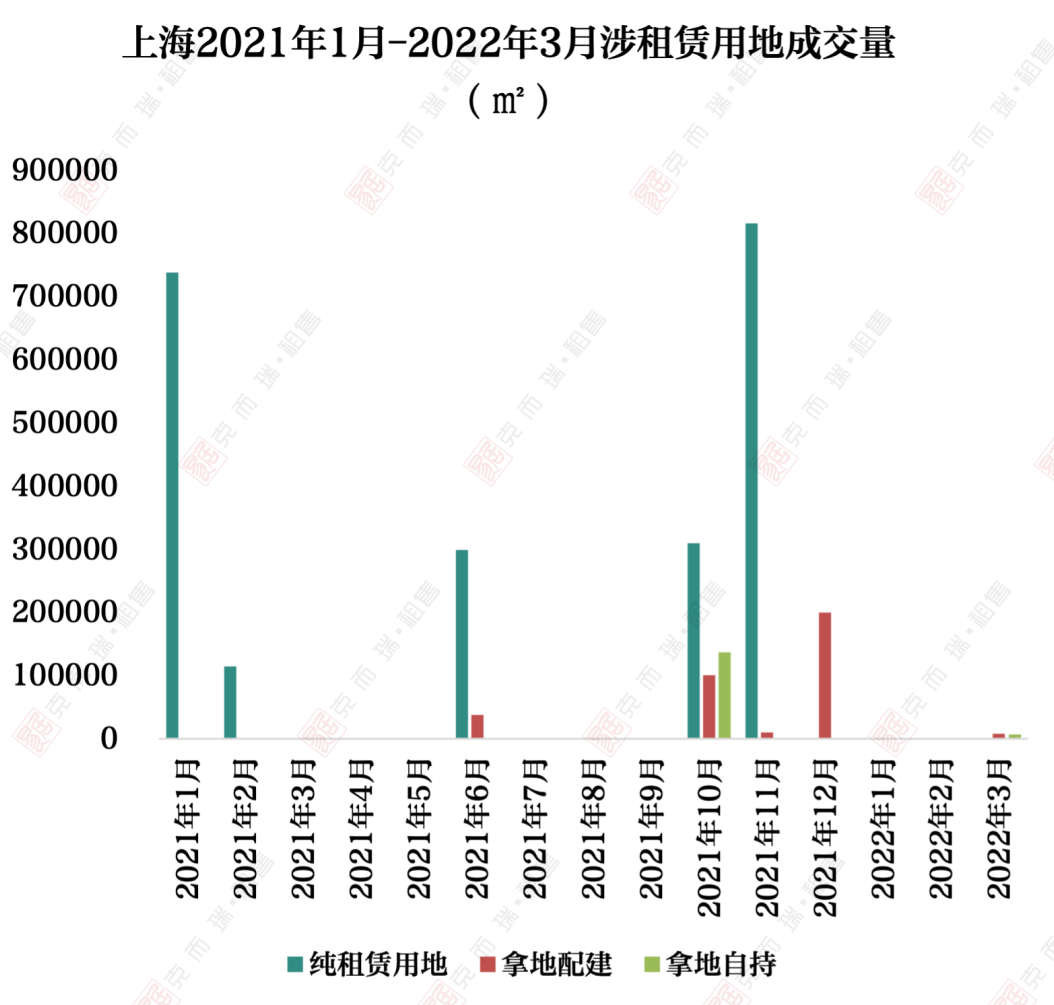
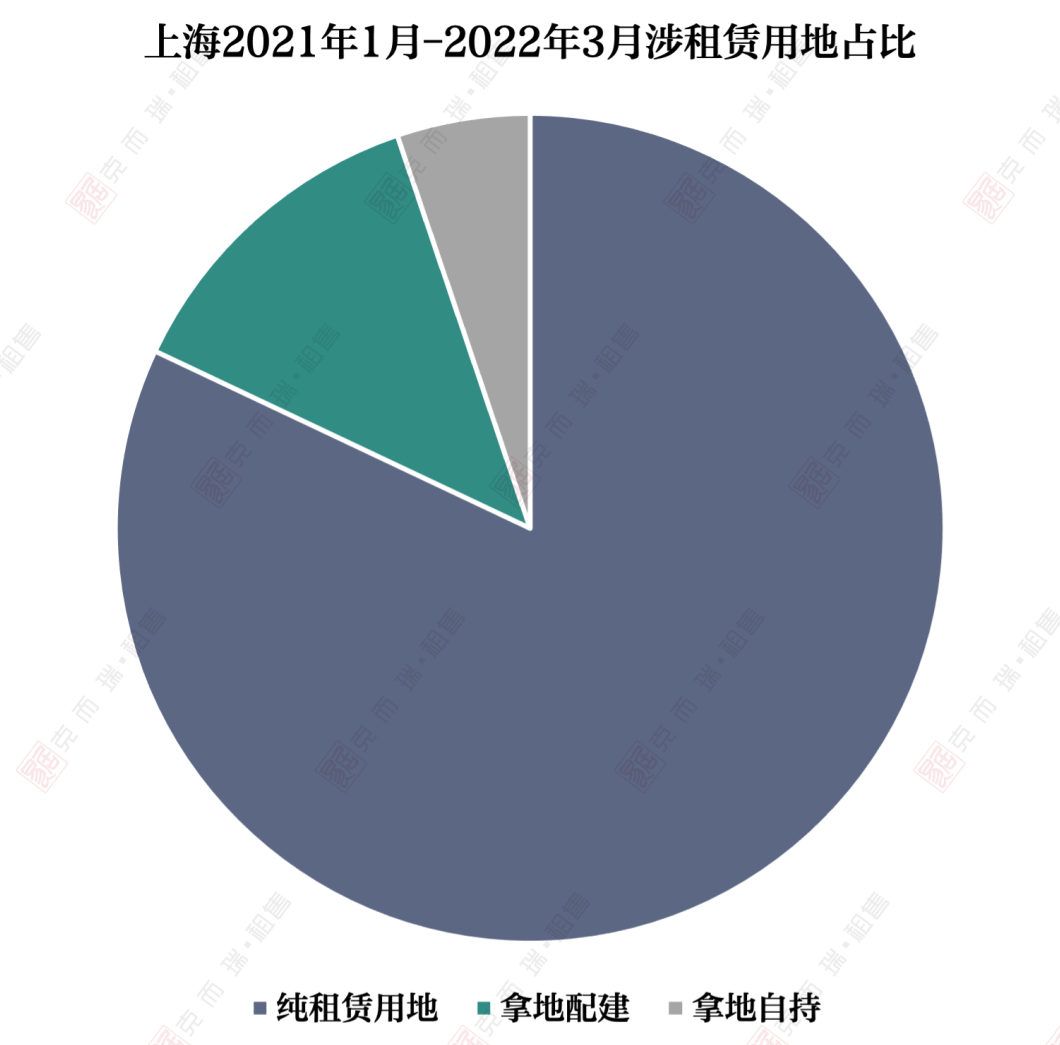
上海新增土地供应
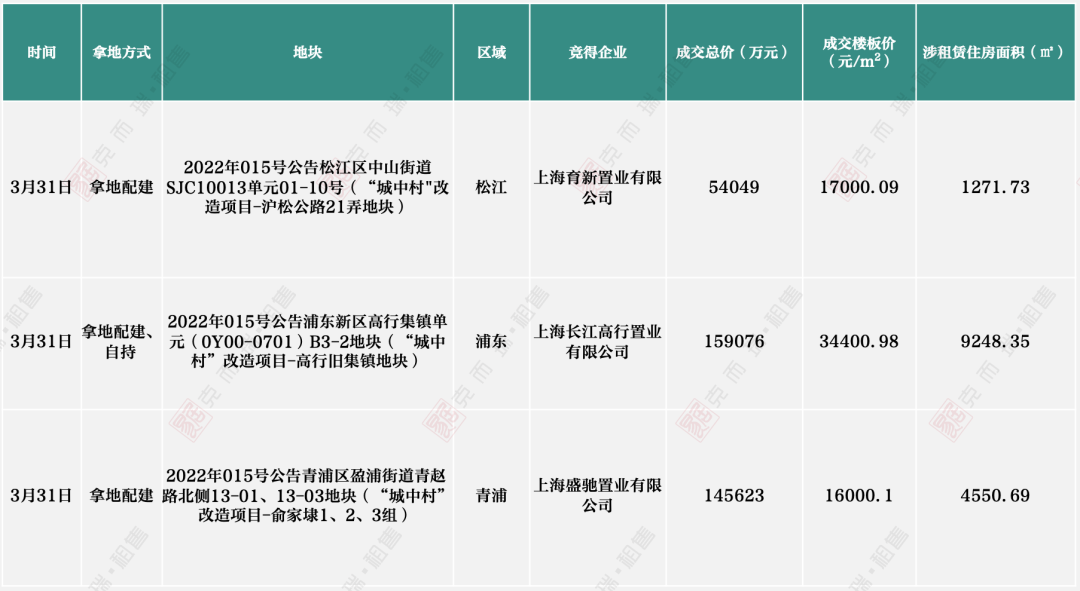
>> 涉租赁用地:2021年,上海计划供应租赁用地180公顷,实际供应124公顷,完成计划供地的69%,上海的纯租赁用地供应占比82.74%,主要以纯租赁用地的供应完成供应计划。2022年1月和2月上海未有涉租赁用地供应,3月集中供地中有3副涉租赁用地成交,共供应租赁用地1.57万方。受疫情影响集中供地暂时停止。
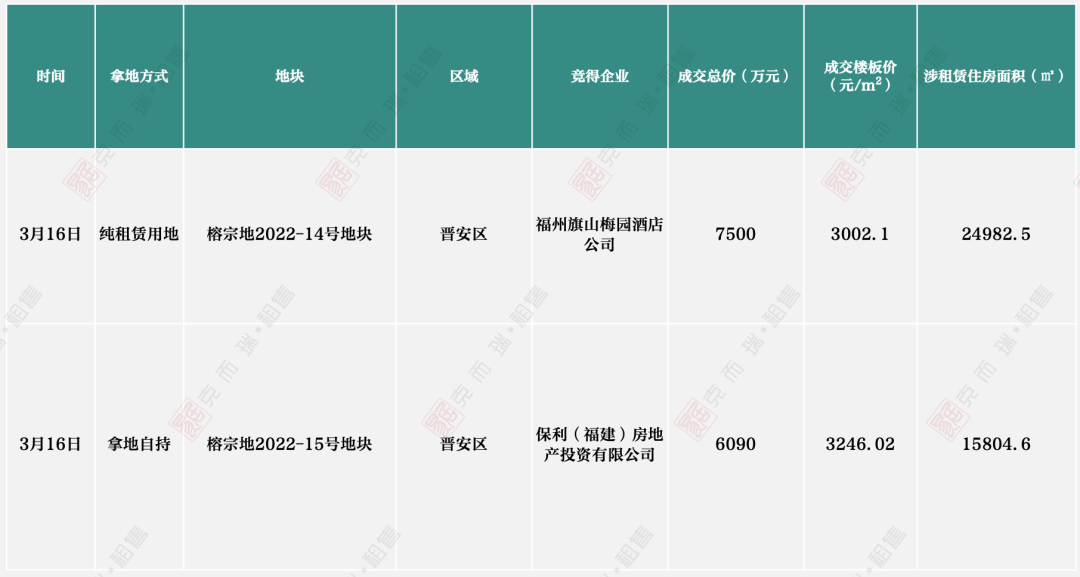
2022年3月福州涉租赁用地成交列表
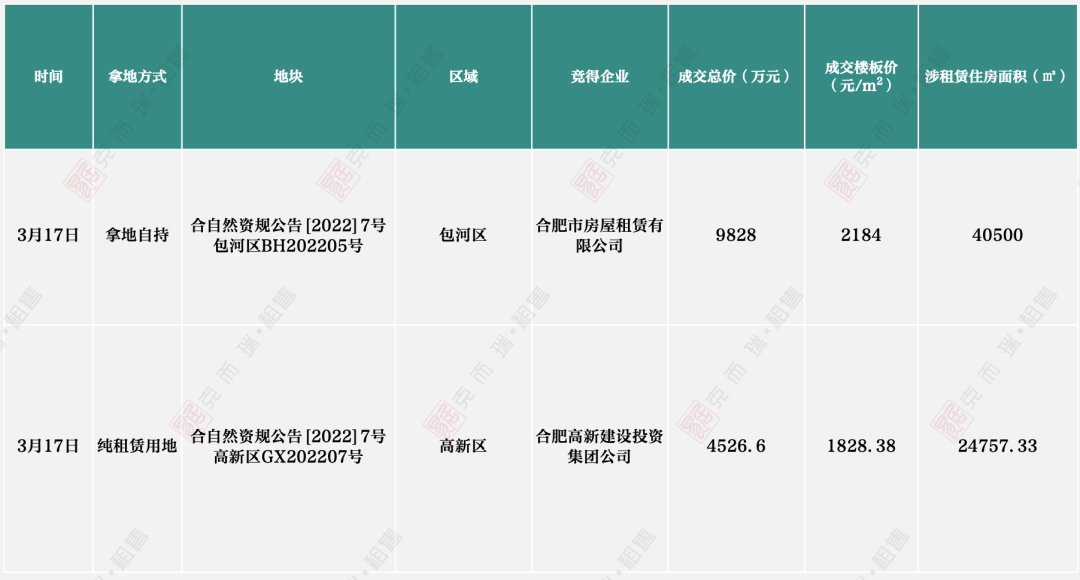
2022年3月合肥涉租赁用地成交列表
2022年3月青岛涉租赁用地成交列表
2022年3月厦门涉租赁用地成交列表
2022年3月上海涉租赁用地成交列表
② 22城集中式公寓新增供应(略)
③ 金融动态
青客公寓拟更改ADS比率;重庆龙湖30亿住房租赁公司债券将于3月21日付息;东南公寓信托受益权1.38亿元资产支持专项计划状态更新为“终止”
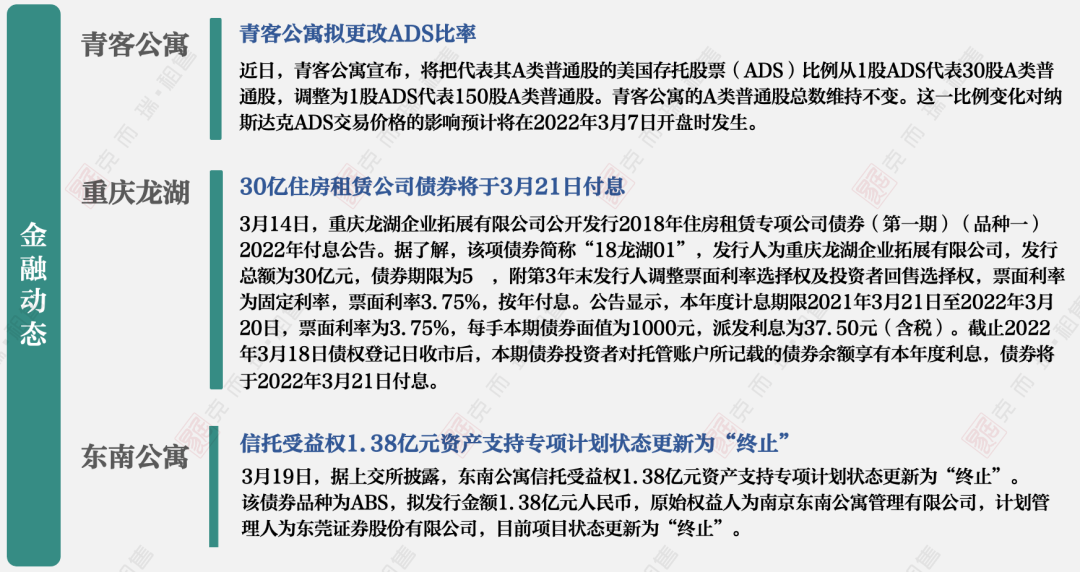
龙光控股4.27亿住房租赁专项公司债将付息,利率4.9%;保利发展98亿元公司债注册申请获证监会同意;上海浦东新区地产集团16亿元住房租赁专项公司债将付息
截至2022年3月底,共有18家住房租赁概念股,3月国务院、央行、银保监会、证监会等多部门释放金融利好信息,住房租赁股价跑赢大盘,呈上涨趋势。
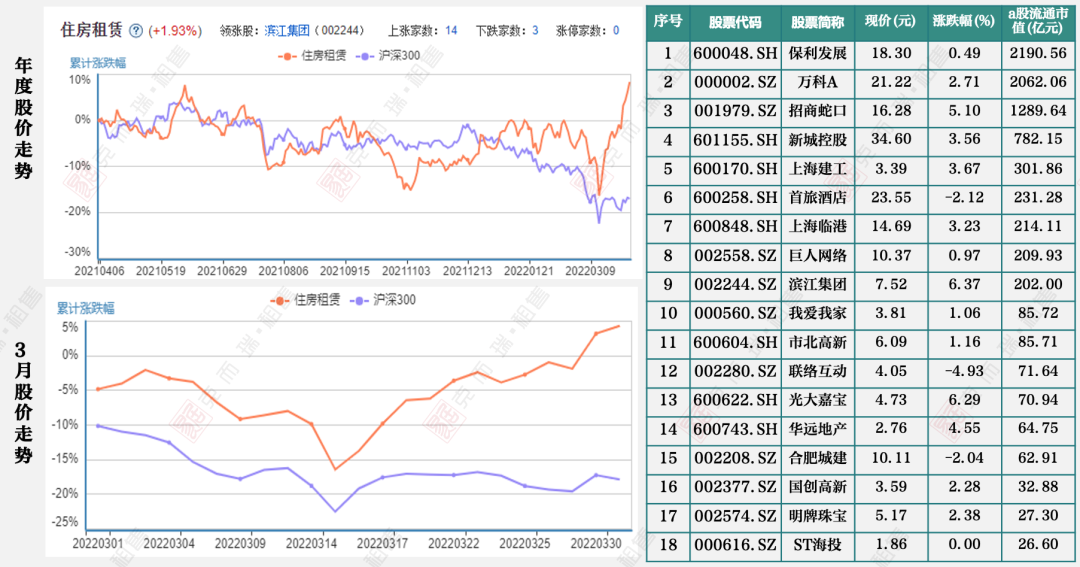
注:股价、涨幅、市值数据源于同花顺2022.04.06
城 市 动 态
① 全国55城市场
1)55城量价变化
2022年3月,55城个人房源租金已连续多月呈现下跌趋势,本月多个城市受疫情反复的影响,租金下跌显著,房源空置现象普遍,供应量快速上升。
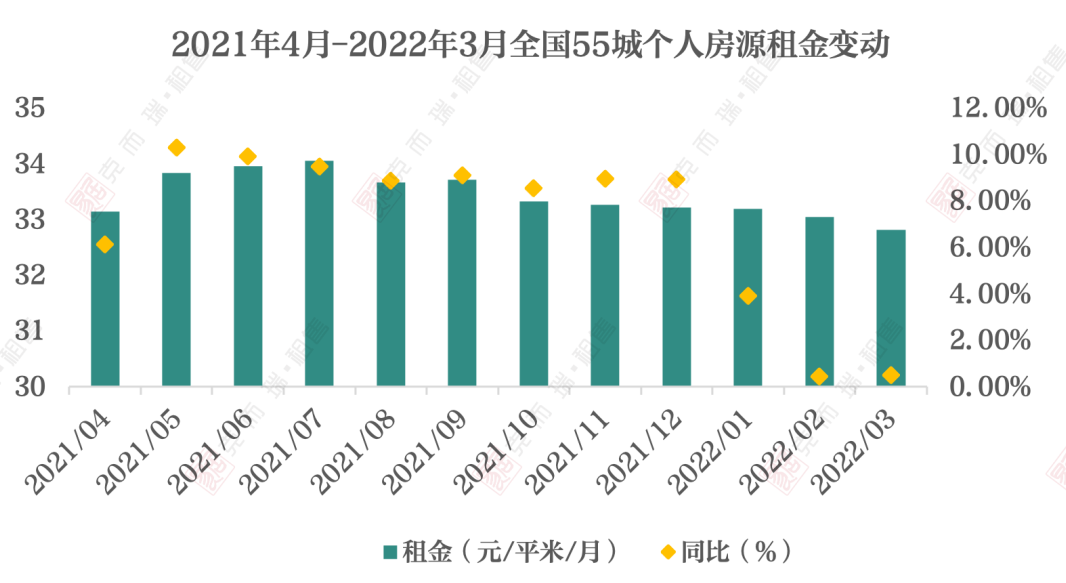
本月55城个人房源租金为32.81元/平米/月,租金持续下跌,环比下跌0.73%,而较去年同期租金来看,上涨幅度依旧维持在0.5%以内。由于3月各城市受疫情反复的影响,春招也同样受到限制,租金进一步呈现下跌趋势,目前已经连续6个月出现下降,租赁市场整体受挫较大。
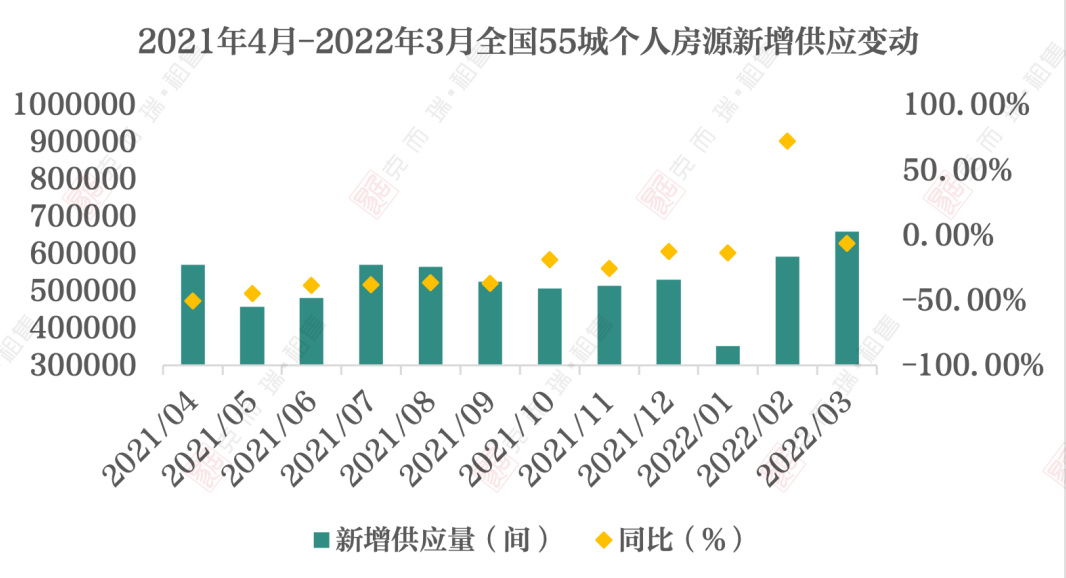
3月,55城个人房源新增供应659502间,较上月依旧出现上涨,环比上升11.20%,较去年同期又出现下跌,同比下降5.96%。本月受疫情反复影响,市场上房源供应量持续上涨,由于此次疫情影响甚广,预计接下来的租赁市场将继续保持低迷状态。
2)55城租金变化(略)
3)55城新增供应(略)
4)55城套均总价(略)
② 重点8城市场
1)8城整体租赁市场
>> 8城租赁价格指数(略)
>> 8城各类型房源租金情况(略)
2)单城市租赁市场
北京篇、上海篇、广州篇、深圳篇、杭州篇、南京篇、成都篇、武汉篇(略)