10月全国租金低于疫情前同期水平
8月,雷布斯和他的公司热度频频,先有雷布斯《我的梦想,我的选择》年度演讲,后有小米7亿元成立公寓管理公司。虽然我不是小米的粉丝,但不讨厌能自嘲善调侃且一直活跃在一线的雷布斯。
今年疫情得到有效防控,虽然部分地区出现反弹,但其对住房租赁市场的影响仅限于短期局部范围。住房租赁市场已回归传统市场周期,在暑期达到年内热度高峰后,进入淡季。10月,住房租赁市场保持缓慢降温的趋势,量价均回落。
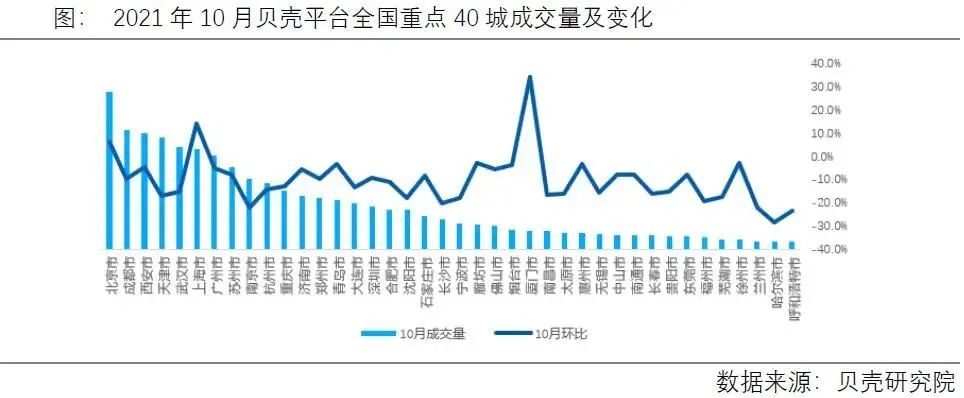
根据贝壳研究院数据,10月全国重点40城租赁成交量环比减少近10%,超9成城市住房租赁市场降温显著,其中哈尔滨、呼和浩特、兰州、南京、长沙环比降温幅度超过20%。北京、上海、厦门租赁市场则呈现小幅回温,其中厦门由于9月疫情反弹,疫情好转后,9月受抑制的租赁需求在10月集中释放;北京、上海则是由于9、10月租金回落,部分对租金价格敏感的租客租赁意愿提升。
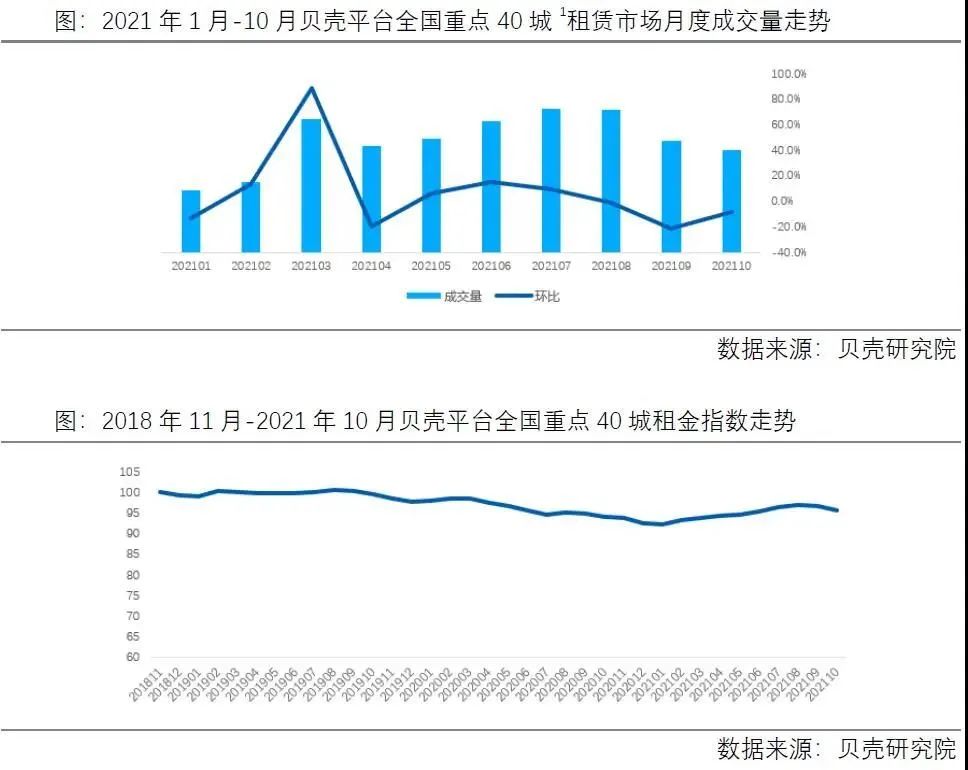
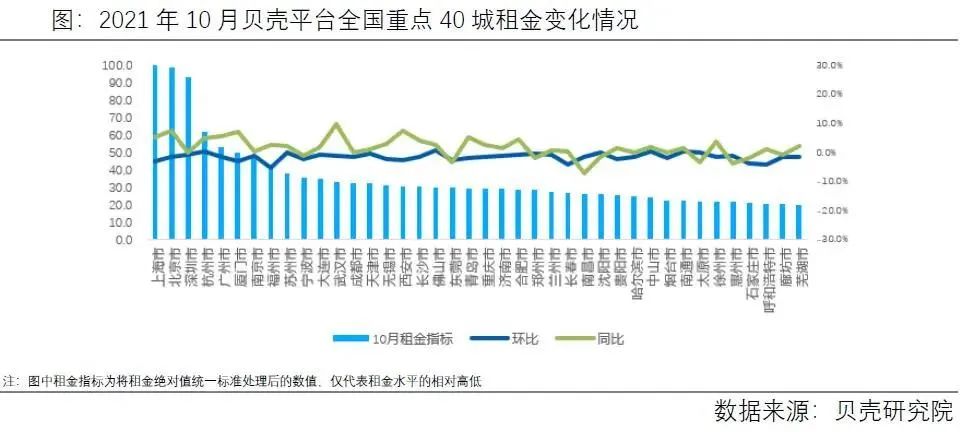
租金方面,稳中微降,但仍低于疫情前同期水平。全国重点40城10月租金指数环比下跌0.9%,同比稳中微涨,但相比于2019年同期仍下跌3.7%。杭州、佛山、南通、沈阳、苏州、太原及中山等7个城市租金水平环比基本持平或微涨,北上广深以及其余29个城市的租金水平环比稳中回落。
同比来看,全国大部分城市同比稳中微涨。相比于2019年同期,一线城市和部分二线城市租金水平稳中微涨,三线城市各城市均低于疫情前水平,整体来看全国仍有超6成城市低于疫情前水平。
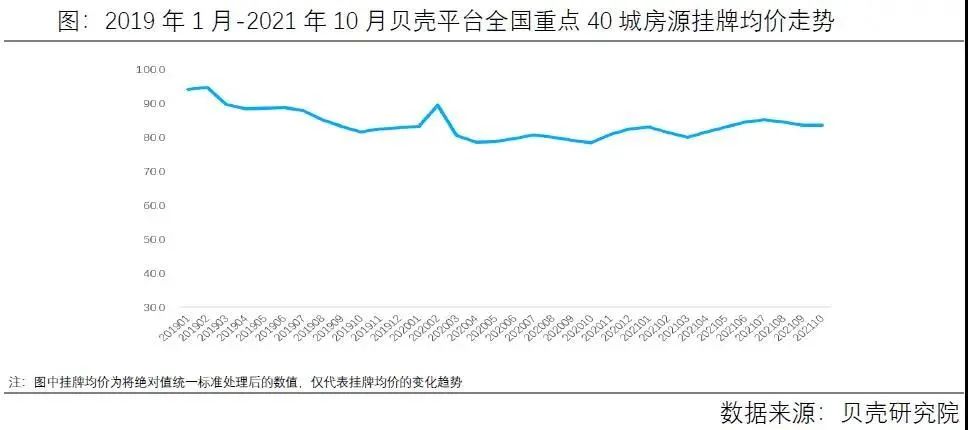
10月业主出租信心弱化,房源挂牌均价环比基本持平,因为有效的疫情防控措施,同比稳中微涨,相比于2019年上涨2.3%。今年以来住房租赁市场保持活跃,连迎两个租赁旺季,业主的出租信心持续得到强化,高于疫情前水平,但整体业主出租信心呈现弱化趋势。
房客源成交周期环比走高,同比呈现分化趋势。去年房客源成交周期高位运行,今年以来房源成交周期呈现缩短后有所延长的趋势。根据贝壳研究院数据,10月全国重点40城房源成交周期环比延长2.3天,同比缩短6.1天,客源成交周期环比延长2.2天,同比延长4.4天。
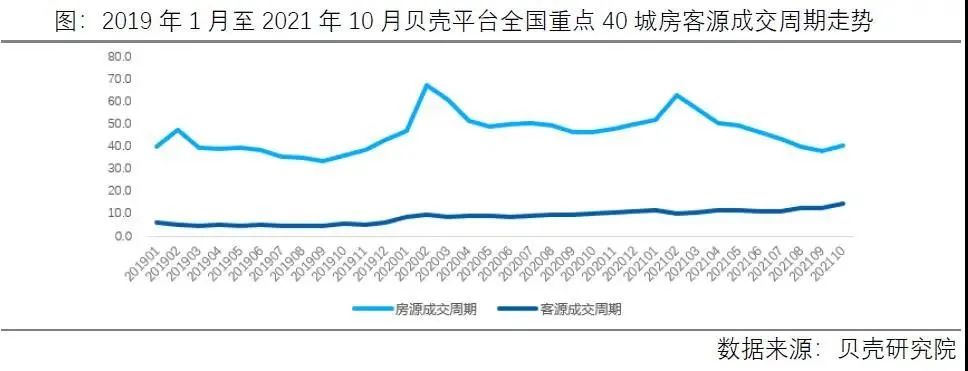
由于处于住房租赁市场淡季,房源出租难度略微有提升。客源成交周期保持延长趋势,经历过疫情后,租客在租房的选择上保持审慎理性,除了对房屋品质、区位的考量外,在租金支付、合同签订等流程中考虑的时间更长,以降低租赁过程中的风险。
预计11月租赁市场热度继续保持低温,局部地区疫情反弹或加速当地市场降温,但对整体住房租赁市场的影响范围有限。