上半年全国租赁整体交易量增价稳 下半年市场或与2019同期持平
我爱我家研究院数据显示,2021年上半年,重点监测12城,量价方面,经纪机构住宅租赁成交量同比增长44.4%,租赁市场回归正轨。多数城市平米租金同比波动较小,整体表现较平稳。供求方面,9城新增房客比小于1,新增市场供不应求,11城新增房客比较上年同期收窄,供不应求趋势加大。市场热度,带看总量同比增长23.7%,8城成交客户平均看房次数比上年同期减少,市场热度回升。租赁结构,市场以1-2居租赁户型为主,7成以上交易为1000-5000元的中低端租金总价,主要租赁人群为20-35岁青年。
成交总量高于前两年同期
租赁市场回归正轨
我爱我家研究院数据显示,2021年上半年,重点监测12城,经纪机构住宅租赁成交总量同比2020年上半年增长44.4%,较2019年上半年增长5.3%。
分月度来看,今年上半年,重点监测城市单月住宅租赁成交总量均高于上年同期,去年1-3月,因疫情影响,租赁成交量大幅下滑,故今年1-3月单月成交总量同比增幅较高,且基本超过70%,2月成交总量同比增长近2.8倍;3月传统旺季如期而至,单月成交总量创2019年以来新高;4月、5月住宅租赁成交总量较3月略有回落;随着毕业季临近,6月成交总量回升,并创2019年以来次高。相比2019年1-6月,除2021年2月重点监测城市住宅租赁成交总量下降24%以外,其余月份均有不同程度的增长,涨幅在10%左右。
分城市来看,相比2020年上半年,除武汉、太原成交量同比下降外,其余10城同比均增。其中,杭州、南京、北京、无锡、常州、天津6城同比增幅较高,增长超过20%。相比2019年上半年,仅杭州、无锡2城增长,其余城市则有不同程度的下降。
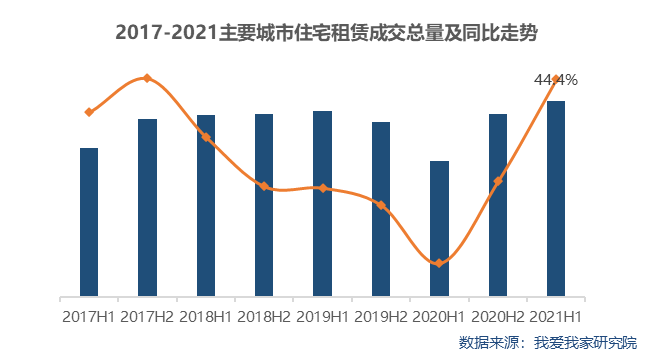
综上所述,2021年上半年,重点监测12城,经纪机构住宅租赁市场总体好于前两年同期水平,疫情影响已基本去除,租赁市场回归正常市场运行规律。京津地区、长三角地区重点城市租赁市场明显好于上年同期,中部地区、西南地区重点城市同比涨跌不一,整体市场相对表现不佳。
多数城市平米租金同比波动较小
整体表现较平稳
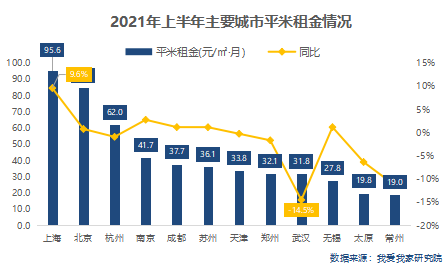
我爱我家研究院数据显示,2021年上半年,重点监测12城,上海整租平米租金最高,为95.6元/平·月,较2020年下半年上涨4.1元/平·月;常州最低,为19.0元/平·月,较2020年下半年下跌1.2元/平·月。同比方面,上海、北京、南京、成都、苏州、无锡6城平米租金上涨,除上海涨幅较高外,其余城市涨幅均低于3%;而武汉、常州跌幅较高,超过10%。总体来看,除上海、武汉、常州3城涨跌幅略高外,其余9城同比涨跌幅均保持在6.5%以内,租金价格比较平稳。
多数城市新增需求较上年同期扩大
新增市场供不应求趋势加大
根据我爱我家研究院数据,2021年上半年,重点监测12城,除南京、武汉、常州外,9城新增房客比小于1,新增市场供不应求。其中,北京、苏州、上海、无锡房客比小于0.3,新增市场供应远低于需求。除上海外,11城新增房客比较2020年上半年有所收窄,新增市场供不应求趋势加大。
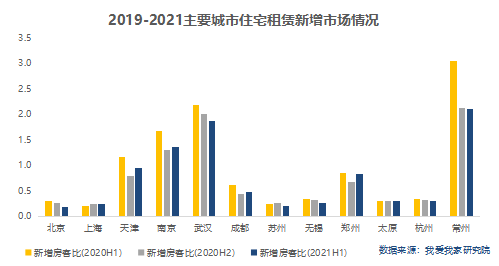
新增客源量方面,仅常州、太原、郑州3城同比下降,其余9城同比均有不同程度的增长。杭州、北京、无锡、南京增幅较高,超过35%。新增房源量方面,上海、杭州、南京、苏州、无锡5城同比增长,7城下降。杭州以38.9%的增幅领涨,成都以17.5%的降幅领跌。总体来看,大多数城市上半年新增需求较上年同期有所扩大。
带看总量同比增长超2成
6月带看量达到2020年以来最高
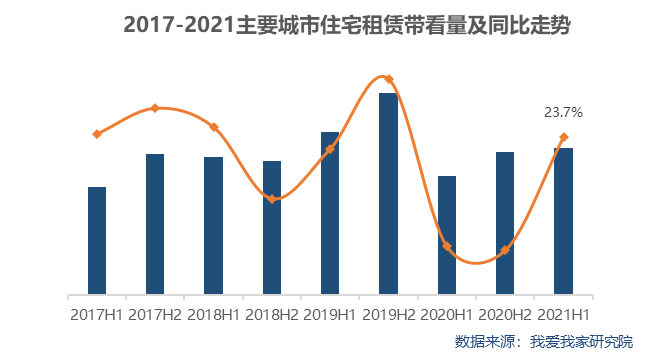
根据我爱我家研究院数据,2021年上半年,重点监测12城,带看总量同比增长23.7%。1-6月,单月带看总量同比均增。其中,1月因就地过年倡导,带看量明显高于去年1月,同比增长超50%;去年2月因疫情导致带看量严重下滑,故今年2月带看量同比增长翻倍;随着3月租赁旺季的到来,带看量逐月增长,6月重点监测城市带看总量达到2020年以来最高。
分城市来看,除成都、郑州、太原、常州带看量较上年同期略降外,其余8城同比则有不同程度的增长。其中,北京、杭州、武汉、苏州、无锡同比增幅超过20%。
多数城市市场热度较上年同期回升
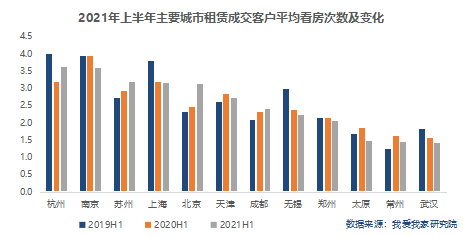
根据我爱我家研究院数据,2021年上半年,重点监测12城,成交客户平均看房次数最少的城市为武汉,仅为1.4次/月,较2020年上半年减少0.2次/月;杭州最高,为3.6次/月,较2020年上半年增加0.4次/月。相比2020年上半年,南京、上海、天津、无锡、郑州、太原、常州、武汉8城成交客户平均看房次数有所减少,客户交易紧迫度提升,租赁带看效率提升,市场热度有所回升。
1-2居租赁户型为主
中高端户型需求持续提升
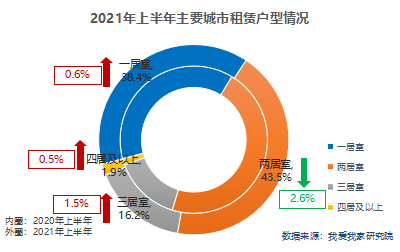
根据我爱我家研究院数据,2021年上半年,重点监测12城,整租户型中,两居占比最高,达到43.5%;其次是一居,占比38.4%;二者累计占比达到81.9%,居市场主导地位。与上年同期相比,两居室占比下滑2.6个百分点,三居室、四居及以上占比分别提升1.5与0.5个百分点。由此可见,当前租赁市场以1-2居户型为主,三居及以上中高端户型租赁需求持续提升。
7成以上交易以中低租金价格为主
中高价位需求逐步提升
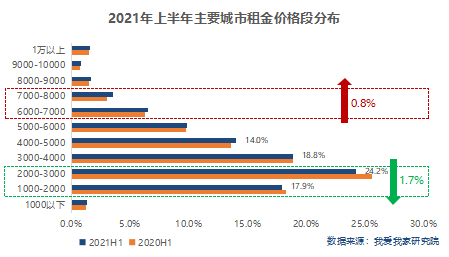
根据我爱我家研究院数据,2021年上半年,重点监测12城,租金总价段分布前四位依次为:2000-3000元、3000-4000元、1000-2000元、4000-5000元,占比分别为24.2%、18.8%、17.9%、14.0%,累计占比达到74.9%,较2020年上半年下滑1.3个百分点。与上年同期相比,7000-8000元、6000-7000元租金段占比提升较高,分别上升0.5个百分点、0.3个百分点;2000-3000元、1000-2000元租金段占比分别下滑1.3个百分点、0.4个百分点。
由此可见,租赁市场7成以上交易集中在1000-5000元,市场以中低租金总价需求为主导,且中低价位市场需求较上年同期有下行趋势,而6000-8000元的中高租金总价需求则有一定上升。
主要租赁人群为20-35岁青年
大中专毕业生租赁需求回升
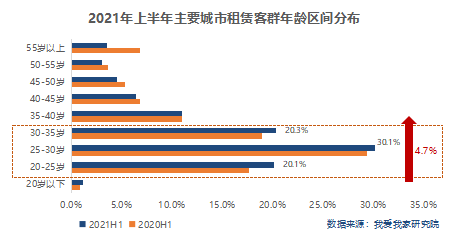
根据我爱我家研究院数据,2021年上半年,重点监测12城,租赁客户年龄主要集中在20-35岁之间,累计占比达到70.5%。其中,25-30岁占比最高,达到30.1%;其次是30-35岁,占比为20.3%。与上年同期相比,20-35岁租赁客户占比上升4.7个百分点,40岁以上客户占比累计下滑5.1个百分点。总体来看,当前市场租赁客群以20-35岁青年为主。今年上半年疫情影响消除后,20-25岁大中专毕业生租赁需求明显回升。
市场小结与预判
综上所述,我爱我家研究院认为,上半年,重点监测12城,经纪机构住宅租赁市场成交总量均高于前两年同期水平,租赁市场恢复正常市场运行规律。3月传统租赁旺季如期来临,租赁成交总量创2019年以来新高;6月因毕业季影响,成交总量达到2019年以来次高。租金方面,除上海、武汉、常州3城相比上年同期波动略高外,其余9城租金价格波动均比较平稳。
上半年,大多数城市新增需求较上年同期有所扩大。除上海外,11城新增房客比较2020年上半年有所收窄,新增市场供不应求趋势加大。随着疫情的稳定,20-25岁大中专毕业生租赁需求比上年同期有明显回升。
当前全国住宅租赁市场已经步入正轨,上半年租赁市场热度回升、租赁需求增加,预计下半年重点监测城市住宅租赁交易量将与2019年下半年基本持平,部分城市或好于2020年下半年,如杭州。7-8月,因毕业季临近,租赁旺季将会如期到来,7月、8月各城市租赁交易量或将达到年内新高。随后市场将稳步回落,9-12月交易量逐渐下行。总体来看,大多数城市2021年全年住宅租赁交易量将高于2020年。
租金方面,受交易量、市场热度等因素影响,预计7月、8月重点监测城市平均租金或有小幅上涨。随着9-12月交易量的稳步回落,租金也将有所回落,一线及强二线城市租金相对坚挺,租金回落幅度相对较小。总体来看,重点监测城市全年租金将保持平稳波动的总体趋势。