行业洗牌背景下的长租公寓投资策略分析(上)
前言
房子,在人们的生活中占据至关重要的位置,然而拥有一处安稳的住所,对多数人来说都不是一件容易的事情,就连诗圣杜甫也曾感慨“安得广厦千万间,大庇天下寒士俱欢颜”。如今房价高企不下的时代中,租房成为大规模流动人口、高校应届毕业生等人群的不二选择。在这样的市场刚需推动下,我国长租公寓行业于2016年迎来爆发增长,并随着2017年十九大提出“租购并举”及一系列政策的出台,迎来投资风口期。然而,自2018年开始就有长租公寓企业出现资金链断裂“跑路”现象,据天眼查统计,截至2020年10月底全国已经注销或吊销的长租公寓相关企业约有170家,占相关企业总量的15%。其中,2020年疫情影响进一步加速了“租金贷”、“高进低出”、“长收短付”等高金融杠杆模式弊端的暴露,就连蛋壳、青客、寓见等“头部”企业也出现“暴雷”。
虽然长租公寓行业正处于至暗时刻,但我们认为,长租公寓同时也是在告别快节奏规模扩张式的“野蛮生长”,随着中央及地方政府积极推动监管体系的完善,对于现有长租公寓企业及计划进入行业的企业而言,在合理合规使用金融手段的基础上,将发展重点转移到产品与运营上,并不断提高运营服务水平,才是真正做好这门生意的长远之策。
1 行业背景 1.1 房价高企背景下居住矛盾突出,规模化规范化的长租公寓更加契合市场需求
我国长租公寓行业于2010年前后萌芽,一直到2015年都处于自发生长阶段。到2016年前后,我国无论是大城市还是中小城市,房价都又一次经历了大幅飙升;而在房价持续高企并逐渐脱离普通家庭购买力的同时,我国流动人口则在不断扩大规模,此外还有屡创新高的高校应届毕业生,都需要通过租房获取在城市立足的基础。有研究预测,到2030年我国房屋租赁市场规模将超过4.6万亿,但由分散的个人房东和中介二房东构成的供应市场规模有限,显然不能满足日益扩大的需求市场。此外,传统租房市场以私人出租为主,中介服务不规范、租期不稳定、品质参差不齐等多种问题普遍存在,房东也要应对装修整改、保洁维修、租客频换等需要耗费精力与时间的各类问题。具有规模化、规范化特征的长租公寓,不仅可以解决上述传统租房市场存在的弊端,同时长租公寓衍生打造的社交、休闲娱乐等增值服务平台也更加符合当下青年租客群体的多元化需求。
1.2 在租购并举长效机制下,中央及地方政策密集出台推进租赁市场加速发展,但政策体系尚不完善
我国租赁市场迎来发展新契机,是2015年住建部发布《关于加快培育和发展住房租赁市场的指导意见》提出“建立住房租赁信息政府服务平台”“培育经营住房租赁的机构”等多种渠道发展租赁市场。但长租公寓行业真正引起广泛关注则是2017年:十九大报告“租购并举”的新说法,突出了发展租赁住房在整体住房制度的重要作用;紧接着同年的中央经济工作会议又进一步提出“要发展住房租赁市场特别是长期租赁”。自此,长租公寓行业的发展在国家大的方针政策引导下开启了快速发展。
整体看来,中央层面发布的一系列政策的基调为支持、鼓励、引导发展住房租赁市场,具体体现在整体基调、培育市场、税收优惠、金融支持、市场支持、推进立法、规范市场等方面(见附表1)。而地方层面的政策在于积极落实中央指示,并侧重于规范市场、加强监管,其中落实中央指示方面包括多渠道增加租赁住房供应、对住房租赁企业提供补贴等措施;在规范市场秩序方面,分别从规范企业行为、启动中介机构乱象专项整治、鼓励登记备案、资金管理等方面进行工作部署(见附表2)。
随着近年来中央与地方政策密集发布,我国长租公寓有关政策体系得到不断丰富,但也仍存在短板,行业标准与规范尚不健全,例如对于企业开发长租公寓项目的流程不够明确等等。
1.3 大量资本流入助推市场升温,但金融支持尚不成熟
除了市场需求及政策鼓励引导,推动长租公寓行业快速发展的另一大因素在于资本市场的支持。自2014年顺为基金联合联创策源投资YOU+公寓1亿人民币起,长租公寓行业开始受到资本市场青睐,2015年魔方公寓融资2亿美金也被认为是行业发展的重点事件。诸多大手笔股权融资助推长租公寓快速拓展的同时,也有不少投资机构对长租公寓保持谨慎态度,原因在于我国REITs市场尚不成熟,对于投资机构而言缺乏完善的退出机制。
2 重要产业链板块分析
长租公寓的产业链是以公寓房屋运营商为核心:房屋业主将闲置房源托管给运营商,租客则通过与运营商签订租约进行租住;此外金融服务机构为运营商提供融资支持,第三方服务供应商则提供配套服务。因此本期研报将对长租公寓运营板块进行重点分析。
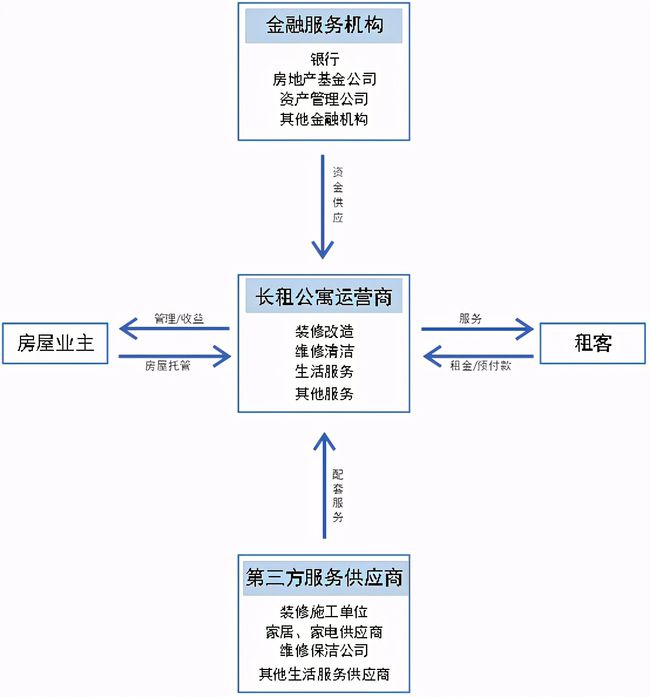
图1 长租公寓产业链示意图
资料来源:网络公开资料,南京卓远整理
2.1 长租公寓运营
1、市场格局
整体看来,长租公寓运营板块的市场格局相对集中,但频频“暴雷”促进行业洗牌,疫情冲击也导致资金链承压的中小微企业或面临出局,此外兼并收购现象较为普遍,推动了行业的加速整合,有望提升行业集中度。
在市场需求、政策支持、资本推动等多重因素下,长租公寓在2017年左右迎来投资风口期,各参与企业不断刷新拓展房源套数,在公寓规模大战中拔得头筹的企业也似乎成为了行业中的“头部”企业。但是狂飙突进的规模并不能代表一切,没有被足够重视的出租率、盈利水平也是衡量长租公寓发展情况的重要指标,但往往也是不少企业的痛点。为扩张市场规模采用的“租金贷”、“高进低出”、“长收短付”等高金融杠杆模式弊端显现,尤其在新冠肺炎疫情的冲击下,加速了那些规模大但出租率不足、盈利水平低的企业发展问题的暴露。既有“长租公寓第一股”青客公寓、行业排名第二的蛋壳公寓这类“头部”企业暴雷,也有不少中小品牌退出市场。据天眼查《房地产行业企业数据报告(2020)》显示,截至2020年10月底,全国已经注销或吊销的长租公寓类企业超过170家,约占相关企业总量的15%,另外,全国约有22%的长租公寓相关企业存在过经营异常。行业洗牌说明了长租公寓的市场格局仍处于变动之中。
此外,兼并收购在长租公寓行业也较为常见,是一些企业快速抢占市场、运用规模效应进行资源整合降低成本的发展战略,例如蛋壳在2019年初全资战略收购爱上租、湾流国际并购星窝创享青年公寓、安歆集团与雅住公寓合并等等,而并购潮有望推动行业集中度提升。
2、参与主体
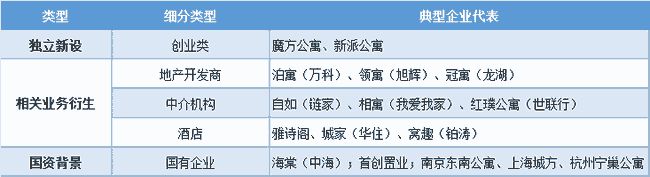
长租公寓行业的参与主体类型较多,可分为三大类、五小类。第一类是为进入长租公寓行业而新成立的创业类企业,例如魔方公寓、新派公寓等。第二类是原有业务与房屋出租极为相关、可在其基础上通过设立旗下品牌进入长租公寓行业的企业,具体又划分为房地产开发商、中介机构、酒店等类型。其中房地产开发商类典型代表企业有万科、旭辉、龙湖等等,分别通过子品牌泊寓、领寓、冠寓开展长租公寓业务;中介机构类当中,链家旗下的自如、我爱我家旗下的相寓、世联行旗下的红璞公寓都较为知名;酒店类中的典型企业则有雅诗阁、华住、铂涛等等;第三类,则是在政策驱动下进入长租公寓领域的国有企业:既有中外合资企业中海创立了海棠、友里,也有地方国有企业如首创置业布局长租公寓,以及上海城方租赁住房运营管理有限公司、南京东南公寓管理有限公司、杭州宁巢公寓管理有限公司等等,这些“国家队”还在自主拓店经营之外与业内品牌长租公寓合作,例如东南公寓与万科泊寓、魔方公寓组建合资公司展开业务。
表1 我国长租公寓行业主要参与主体
资料来源:网络公开资料,南京卓远整理
3、运营模式
(1)集中式与分散式
根据运营企业获取的物业分布特征,长租公寓的运营模式可分为集中式和分散式。
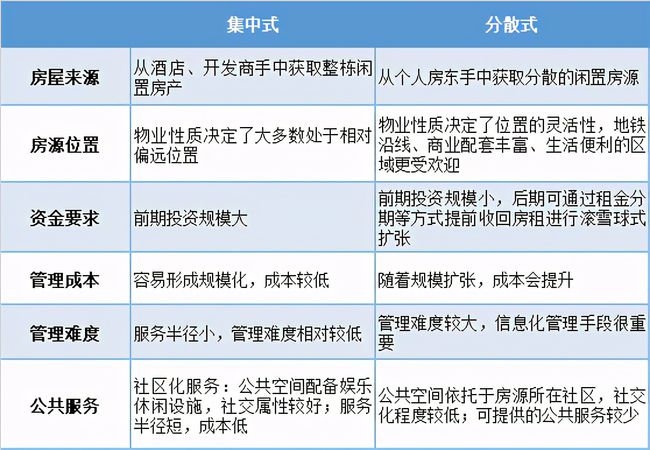
集中式模式下,运营企业通过收购或租赁方式取得管理权的房源是较为集中的,通常由商业或工业物业等非住宅类物业改造而来,呈现为自持物业或整租、整体托管的整栋楼或者是整栋楼中的几层。因此前期的投资规模较大,对企业的资金实力要求较高。在具体运作上,集中式的运营方式与传统商业地产运作模式类似,以独栋楼宇为标的进行标准化改造、提供社区化服务、常采用整套出租。由于房源集中,服务半径小,有助于规模化、标准化统一管理、形成协同效应,从而降低企业的管理成本。同时集中的房源有助于打造公共空间、提供公共服务,例如书吧、健身房、咖啡厅、游泳池、会客厅等等,从而具有较高的社交属性,能够满足青年群体的社交需求,形成客户吸引力。在规模效应下,集中式长租公寓的资产增值效率更高,但是对运营商的开发运作能力要求较高:需要考虑如何发挥社区效应;如何挖掘客户需求、拓展服务边界;如何利用公共空间提升服务水平等等。
分散式模式下,运营企业主要通过签订3年以上的长租合同从各个房东手中获取闲散房源,呈现为点状分布于不同地段、不同楼宇的房屋资源。在具体运作上,运营商将房源进行整合后提供整体的、标准化的改造和服务,产品层次较为丰富。前期的投资规模较小,后期可以通过租金分期等方式提前收回房租,形成滚雪球式扩张,因此对企业资金实力要求不高。但是随着规模的不断扩张,服务半径增大需要不断增加人员,从而增加管理成本。分散的房源也难以形成公共空间,因此提供给租客的公共服务业相对较少。
表2 集中式与分散式运营模式对比
资料来源:网络公开资料,南京卓远整理