住房租赁将步入REITs时代 市场规模3000亿元
近日,中金公司分析师发布研报表示,虽然中国REITs底层资产范围目前尚不涉“房”,但租赁住房作为“十四五”期间中国房地产领域的重心,REITs或将逐步纳入租赁住房,以此实现投融资闭环、促进租赁住房供给是应有之义。
以美国住房租赁市场的发展历史作为参考可见,上世纪60年代,美国经济复苏,政策通过刺激供给来缓解大城市贫富分化及贫民窟矛盾。
1967年美国开始设立REITs,促成了美国住房租赁市场的第一次发展。
到90年代,宽松的货币政策和扩张的财政政策进一步促进美国住房租赁行业的发展,房利美、房地美进入多户住宅领域,其在1991年推出权益型REITs,美国住房租赁市场进入金融创新推动的产业结构转型期。
可见,住房租赁市场迈向成熟,离不开金融创新工具及其背后一整套的政策、税收激励。
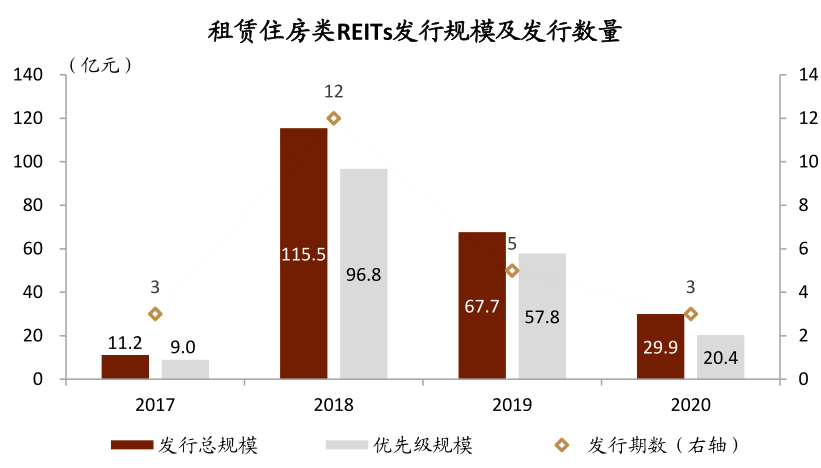
反观国内市场,截至2019年底我国已相继推出了30多只住房租赁类REITs产品,对这一领域进行了有益探索。
随着市场供给的多元化,特别是租赁住房用地来源的拓宽,加之资金端扩大租赁住房建设资金来源,政策端积极探索对租赁住房企业的税费支持,报告认为我国住房租赁市场即将迈入REITs时代。
据ICCRA住房租赁产业研究院估算,当前我国住房租赁市场的整体规模为2.52万亿元人民币,参照国外经验则住房租赁REITs的规模约为3000亿元人民币。
中饭协公寓专业委员会执行秘书长、ICCRA住房租赁产业研究院院长赵然判断:“未来住房租赁REITs的推出,将促进房地产市场形成低金融杠杆、可持续发展的商业模式。借助REITs,住房租赁企业能够‘轻装上阵’,也就从真正意义上实现了’开发、运营、金融退出‘的闭环。此外,由于REITs执行的是长期投资策略,并且具备专业的资产管理,其还将有助于整个住房租赁市场的专业化发展,有效减少市场波动,成为房地产市场长期健康发展的稳定器。”
资料来源:中金公司研究部
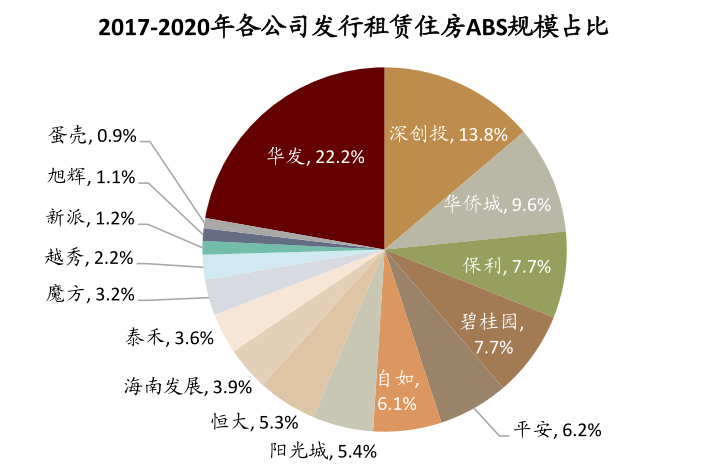
资料来源:上交所,深交所,贝壳研究院,克而瑞,中金公司研究部
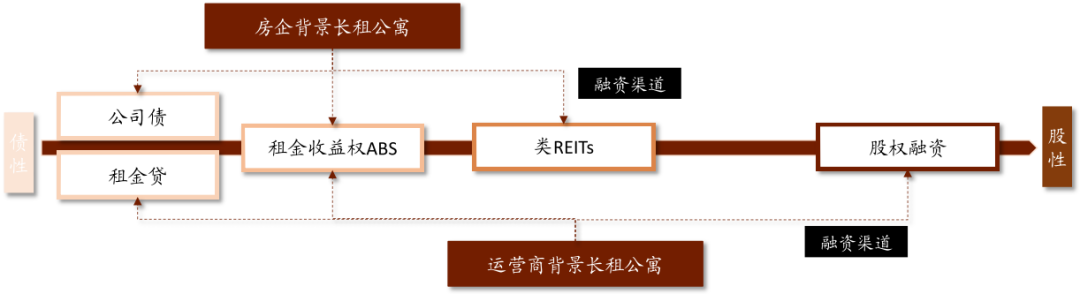
“长租公寓收益的长期性及持续性使得资产证券化成为理想的融资工具,近两年来在政策鼓励和支持下,住宅租赁的类REITs、CMBS、ABS等多有发行,不少金融机构积极参与其中。”戴德梁行曾在研报中指出。
今年3月26日,阳光城集团发布公告,披露关于公司拟参与长租公寓类REITs证券化项目情况,发行规模超过12亿元。
近日,海南三亚城投集团将三个具备发行条件的公租房项目作为标的发行类REITs ,顺利获得深交所无异议函。该公租房类REITs项目将在深圳证券交易所挂牌,发行规模5.48亿元,是海南第二单获批的类REITs项目,也是三亚首单获批项目。
中金研究部认为,如果政策设计得当,租赁住房(重资产模式)则有可能成为对于REITs市场而言潜在发行体量和产品逻辑均好的一个资产品类,未来租赁住房REITs发展的潜在关注点在于存量改造、竞自持、租赁用地、集体建设用地。